« C’est beaucoup trop cher de sortir d’une SELARL, c’est extrêmement cher. » Un médecin nous l’a dit en entretien. Sa conclusion suivait : l’argent reste dans la société.
Laissé là, il ne paie que l’impôt sur les sociétés, moins que s’il sortait. Encore faut-il qu’il travaille : au repos, l’inflation l’érode. Et dans la société, l’impôt ne passe pas au même moment selon le placement. La question utile vient donc avant le produit : combien la société doit garder, pour combien de temps, et quand l’impôt passera.
L’essentiel
- Sur un compte à 0,5 %, l’argent laissé dans votre SELARL rapporte moins que l’inflation. Il perd du pouvoir d’achat chaque année, sans qu’aucun relevé de compte le montre.
- Dans la société, chaque placement paie l’impôt sur les sociétés à son rythme. Les intérêts d’un compte paient chaque année, comme la hausse de la plupart des parts de fonds, même sans vente. Un contrat de capitalisation paie chaque année sur un revenu forfaitaire. La hausse d’actions détenues en direct n’est imposée qu’à la vente.
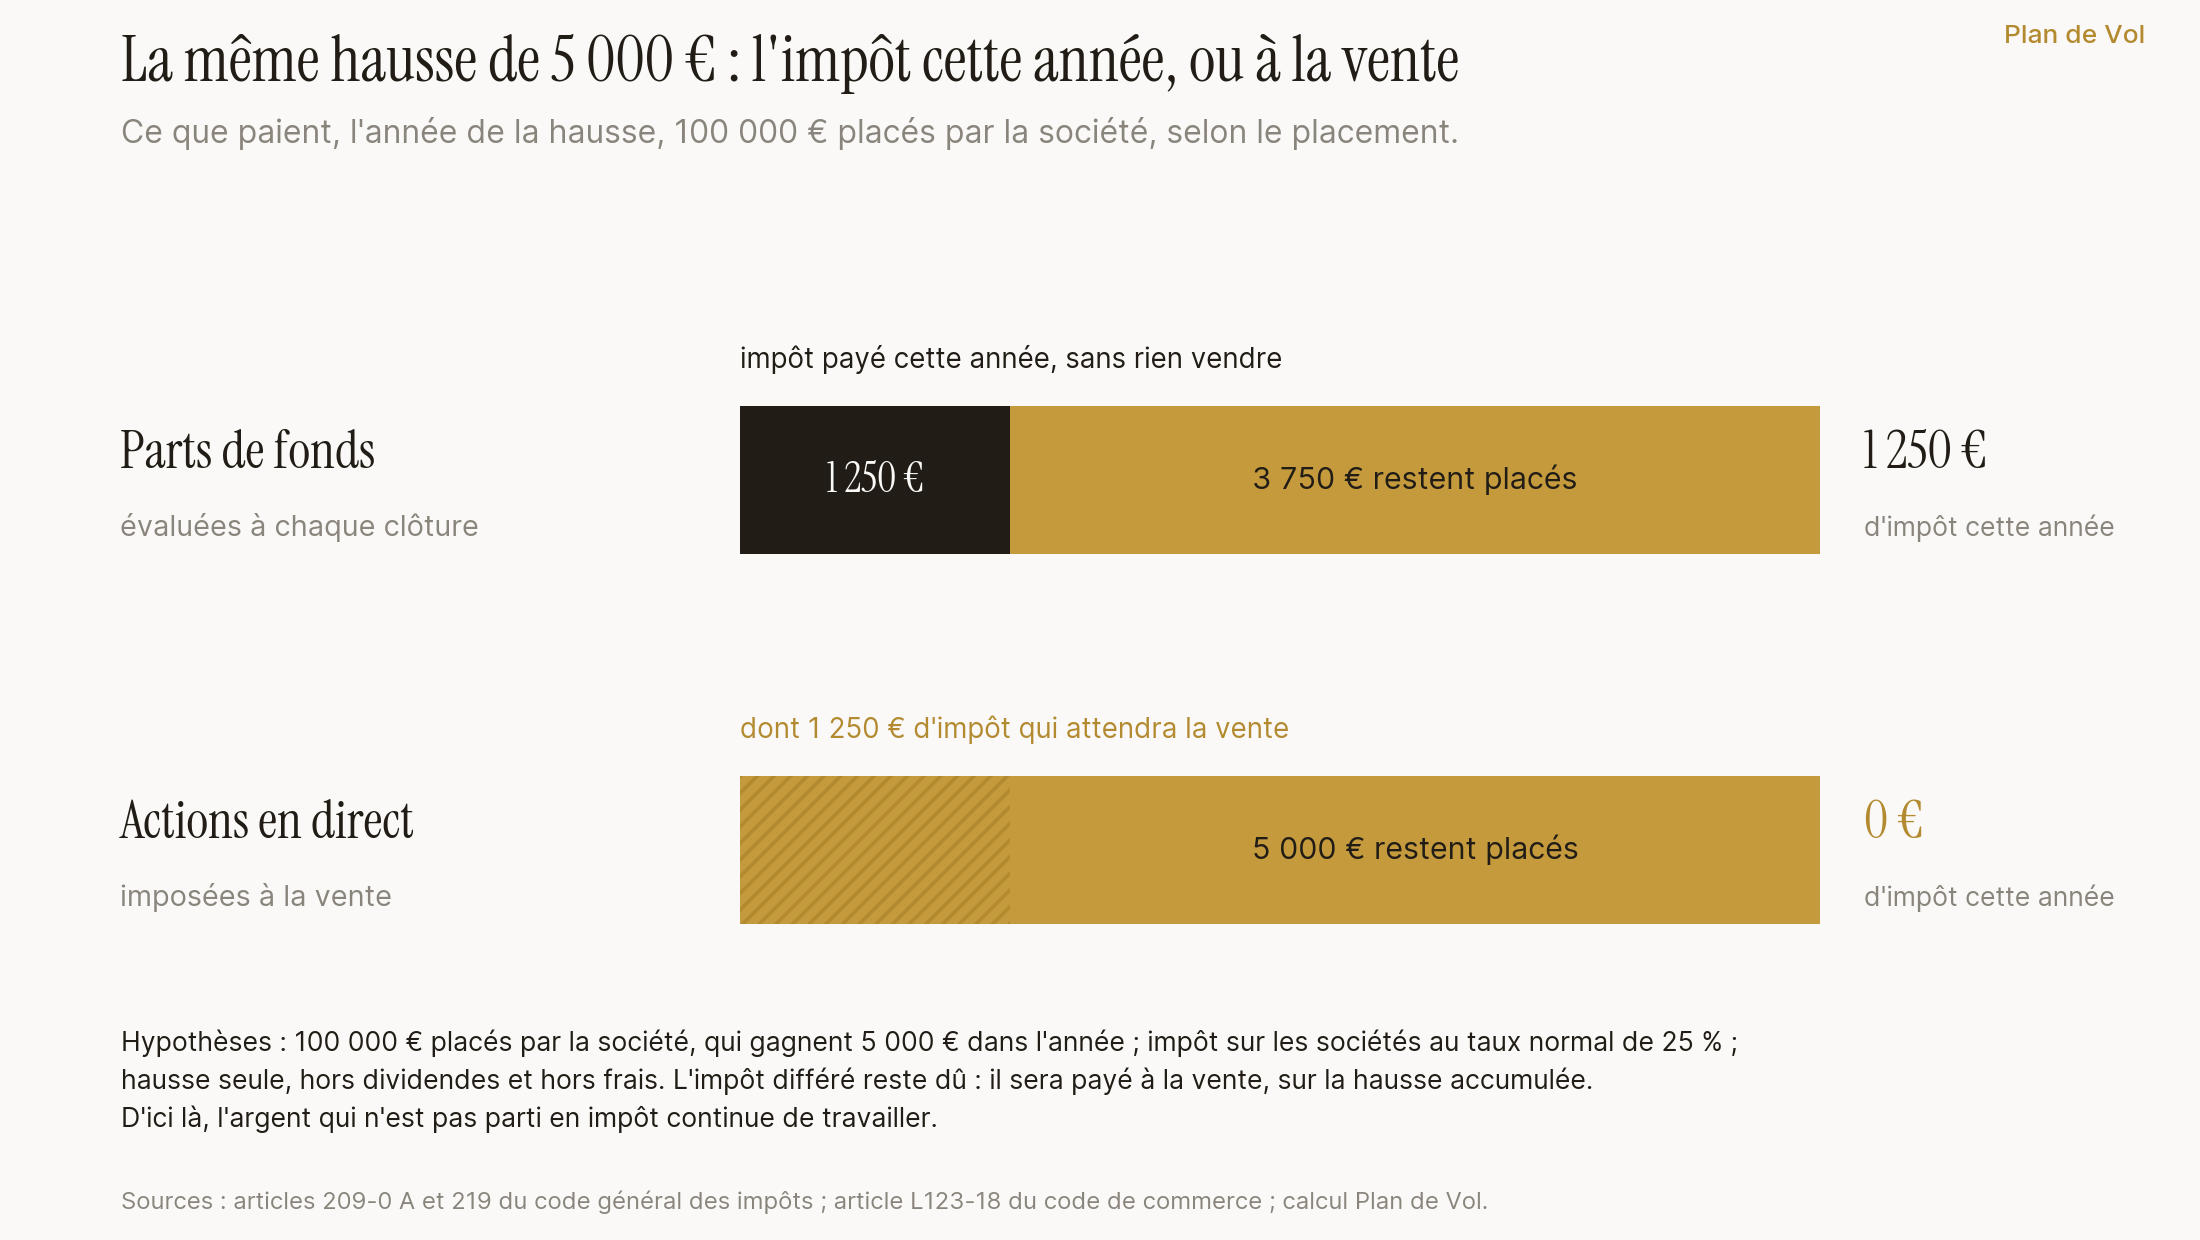
- Si 100 000 € placés par votre SELARL gagnent 5 000 € dans l’année, elle paie 1 250 € d’impôt sur des parts de fonds, même sans vente. Sur des actions détenues en direct, elle ne paie rien avant la vente : l’impôt n’est que différé, mais les 1 250 € restent placés d’ici là. Le calcul suppose le même rendement des deux côtés : il ne dit rien du risque.
- Différer n’est pas effacer : pour dépenser cet argent, il faudra un jour le sortir de la société et payer cette sortie. Ce que vous lui avez prêté, sur votre compte courant d’associé, vous revient sans nouvel impôt ; ses intérêts, eux, sont imposés.
Quelle part de la trésorerie est vraiment de l’excédent ?
Notre article sur le passage en SELARL s’arrêtait sur un chiffre : laissés dans la société, 100 € de bénéfice en plus deviennent 75 € à placer. Encore faut-il distinguer, dans l’argent de la société, celui qui peut vraiment l’être.
La trésorerie, l’argent disponible sur les comptes de la société, recouvre en effet deux sommes. La première est celle dont la société a besoin : les charges des prochains mois, les acomptes d’impôt sur les sociétés, votre rémunération et ses cotisations. La seconde est l’excédent, l’argent qu’aucune échéance n’attend.
Seul l’excédent se place. Placer l’argent d’une échéance, c’est s’exposer à vendre au mauvais moment pour la payer, parfois juste après une baisse.
Si vous êtes plusieurs associés, cet excédent est commun : ce que chacun en reçoit, c’est l’assemblée des associés qui le décide.
Quand chaque placement paie-t-il l’impôt ?
Un placement gagne de l’argent au fil des jours. L’impôt, lui, ne prend sa part qu’à certaines dates, selon un calendrier propre à chaque placement. L’intuition du particulier, qui ne paie sur un gain qu’en vendant, ne vaut ici que dans peu de cas.
Les intérêts d’un compte rémunéré ou d’un compte à terme sont imposés chaque année. Ils entrent dans le bénéfice de l’année où ils courent, même si la banque ne les verse qu’à l’échéance.
Les parts de fonds, ces parts d’un portefeuille commun géré par un professionnel, sont évaluées à chaque clôture, la date à laquelle la société arrête ses comptes de l’année. Leur variation, hausse comme baisse, entre alors dans le bénéfice imposable, même si rien n’a été vendu. Un fonds indiciel coté, ce qu’on appelle un ETF, ou un fonds monétaire suit la même règle. Quelques fonds y échappent, à des conditions strictes, comme certains fonds d’actions européennes.
Les fonds de capital-investissement, le « private equity », suivent leur propre calendrier. Si le fonds remplit des conditions légales et que la société s’engage à garder ses parts au moins cinq ans, leur hausse n’est pas imposée à chaque clôture. L’impôt attend alors les distributions du fonds ou la vente des parts. Une vente avant la fin des cinq ans rattrape l’impôt différé, majoré d’une taxe calculée sur chaque mois de report. Sans ces conditions, la règle des autres fonds s’applique. Et dans les fonds ouverts aux particuliers, rappelle l’Autorité des marchés financiers, le rachat des parts est impossible pendant la vie du fonds, sauf circonstances exceptionnelles.
Le contrat de capitalisation, placement d’assureur qui verse un capital à son terme, pose d’abord une question d’accès. Les assureurs membres de leur fédération professionnelle se sont engagés à ne pas l’ouvrir aux sociétés soumises à l’impôt sur les sociétés, sauf à celles qui gèrent leur propre patrimoine. Pour les contrats qui existent, la loi organise l’imposition. Détenu par une société, un tel contrat paie chaque année sur un revenu forfaitaire fixé à la souscription, quel que soit son rendement réel ; l’écart se règle au rachat. Si votre société en détient un, sur quelle base est-il imposé chaque année, et que coûte-t-il ?
Pour les actions détenues en direct, enfin, l’impôt attend la vente. Leur hausse n’entre dans les comptes qu’au jour où la société les cède, et paie alors sous forme de plus-value, le gain constaté à la vente. Leurs dividendes, eux, paient l’année où ils arrivent.
Le rythme de l’impôt pèse-t-il vraiment ?
Dr B, le médecin de notre article sur le passage en SELARL, vit avec une partie de son bénéfice et laisse le reste dans sa société. Au fil des années, 100 000 € s’y sont accumulés au-delà de ce dont elle a besoin. Il n’y touchera pas avant longtemps. Les gains de ses placements paient l’impôt au taux normal de 25 %, celui de ses derniers euros de bénéfice.
Sur un compte à 0,5 %, l’argent ne travaille presque pas. C’est à peu près ce que rapportent en moyenne les dépôts à vue des sociétés en France, l’argent qu’elles gardent disponible sur leurs comptes. Ce qui coûte, c’est que ces intérêts restent sous l’inflation. Chaque année, le relevé de compte affiche un peu plus, mais la somme achète un peu moins.
Supposons maintenant que les mêmes 100 000 €, placés en parts de fonds, gagnent 5 000 € dans l’année. À la clôture, la société paie le quart de cette hausse en impôt, 1 250 €, sans avoir rien vendu. En actions détenues en direct, avec la même hausse, elle ne paie rien cette année-là : l’impôt attend la vente.
Cet impôt n’est pas effacé : il viendra à la vente, sur un gain plus gros. Mais d’ici là, l’argent qui n’est pas parti en impôt continue de travailler, et l’écart grandit avec les années.
Ce calcul ne dit rien du risque. Le même rendement des deux côtés est une convention, pas une promesse : un fonds peut baisser, une action aussi, et le compte ne recule qu’en pouvoir d’achat.
Que reste-t-il à peser, à côté de l’impôt ?
Le rythme de l’impôt n’est qu’un critère. Comptent aussi le risque que vous acceptez, la durée du placement et le délai pour récupérer l’argent si la société en a besoin. Restent les frais : un fonds ou un contrat prélèvent les leurs chaque année, et ces frais composent sur la durée, comme les gains, mais contre vous.
Et différer n’est pas effacer. Quel que soit le placement, pour dépenser cet argent, il faudra un jour le sortir de la société, en rémunération ou en dividende, et payer ce que coûte cette sortie.
Si vous avez prêté de l’argent à votre société, il vous revient, en revanche, sans nouvel impôt. Votre compte courant d’associé enregistre ce prêt, et seuls ses intérêts sont imposés chez vous. Une rémunération que vous y laissez, elle, est imposée l’année de son inscription : pour l’impôt, l’inscription vaut en principe paiement.
Reste la holding, la société qui détiendrait les parts de la vôtre : ce que la loi permet à celle d’un médecin fera l’objet d’un prochain article.
Que demander avant qu’on vous propose un placement ?
Votre expert-comptable applique ces règles à chaque clôture. Votre banquier ou votre conseiller présente les placements auxquels il a accès. Ni l’un ni l’autre n’a tort : chacun voit une part de la question. Vous seul connaissez le reste : la rémunération dont vous aurez besoin, vos projets, et le temps que cet argent peut passer dans la société.
- Combien ma société doit-elle garder pour fonctionner, et combien est vraiment de l’excédent ? Le reste attend une échéance.
- Pour combien de temps cet excédent restera-t-il dans la société ? La durée fixe le poids du risque et celui du rythme de l’impôt.
- Quand ce placement paie-t-il l’impôt, et sur quoi ? Chaque année ou à la vente, sur un gain réel ou sur un forfait.
- Que coûte-t-il chaque année, en frais ? La performance est une promesse ; les frais sont un engagement.
- En combien de temps pourrai-je récupérer l’argent si la société en a besoin ? Une échéance imprévue ne doit pas forcer une vente.
- Ai-je prêté de l’argent à ma société, et combien ? Cette somme-là reviendra sans nouvel impôt.
Notre page consacrée à la trésorerie qui s’accumule rappelle l’ordre utile : vos décisions d’abord, les propositions ensuite.
Sortir l’argent de la société a un prix, et il se voit. Le laisser dormir en a un aussi, qui n’apparaît sur aucun relevé.
Questions fréquentes
Pourquoi une SELARL paie-t-elle l’impôt sur un fonds qu’elle n’a pas vendu ?
Parce que l’article 209-0 A du code général des impôts le prévoit pour les sociétés soumises à l’impôt sur les sociétés. Elles évaluent leurs parts de fonds à chaque clôture, à leur valeur liquidative, et l’écart avec l’ouverture de l’exercice entre dans le résultat imposable. Une baisse vient donc aussi en déduction. À la vente, le gain déjà imposé ne l’est pas une seconde fois, car le résultat de la cession se calcule sur un prix d’achat corrigé des écarts déjà retenus. Certains fonds investis en permanence pour 90 % au moins en actions de sociétés européennes échappent à cette évaluation annuelle. Les fonds de capital-investissement qui remplissent des conditions fiscales aussi, si la société s’engage à en garder les parts au moins cinq ans. L’impôt de l’année se paie avec la trésorerie de la société, même si aucune part n’a été vendue.
Une SELARL peut-elle souscrire un contrat de capitalisation ?
Cela dépend d’abord de l’assureur. Les assureurs membres de France Assureurs se sont engagés à ne pas accepter de contrat de capitalisation d’une personne morale soumise à l’impôt sur les sociétés. Les exceptions visent des contrats à prime unique, souscrits par des organismes sans but lucratif ou par des sociétés dont l’activité principale est la gestion de leur propre patrimoine. Cet engagement de la profession ne vient pas de la loi et ne lie que ses membres. La loi, elle, organise l’imposition des contrats détenus par une société soumise à l’impôt sur les sociétés. Le contrat est imposé chaque année sur un revenu forfaitaire, calculé à 105 % du dernier taux mensuel des emprunts d’État à long terme connu à la souscription. L’écart avec le gain réel est régularisé au rachat, selon l’article 238 septies E du code général des impôts. Si une société en détient un, deux questions comptent : sur quelle base il est imposé chaque année, et ce qu’il coûte.
Le remboursement d’un compte courant d’associé est-il imposable ?
Non. Le compte courant d’associé est un prêt de l’associé à sa société, et son remboursement rend ce qui a été prêté, sans nouvel impôt. Le compte peut aussi recevoir une rémunération ou des dividendes que l’associé laisse à la disposition de la société. Ceux-là ont été imposés l’année de leur inscription, qui vaut en principe paiement. Les intérêts du compte, eux, sont des revenus de capitaux mobiliers. Chez l’associé personne physique, ils sont imposés au prélèvement forfaitaire unique de 31,4 % ou, sur option, au barème de l’impôt sur le revenu. La société les déduit de son résultat si son capital est entièrement libéré, et dans la limite d’un taux de référence. Sans précision des statuts ou d’une convention, le compte est remboursable à tout moment.
Le même regard, sur l’ensemble de votre patrimoine
Vous savez maintenant ce qui se décide avant de placer la trésorerie de votre société. Mais elle n’est qu’une partie de votre situation.
Chez Plan de Vol, nous tenons le rôle du copilote. Nous établissons avec vous la vision globale : ce que vous détenez, ce qui entre et ce qui sort chaque mois, ce que chaque contrat vous coûte. Vos décisions se prennent alors avec l’ensemble sous les yeux, et c’est vous qui les prenez.
Sources publiques citées dans cet article : Service-Public, l’impôt sur les sociétés, vérifié le 17 février 2026 (taux normal de 25 %, taux réduit de 15 % jusqu’à 42 500 € de bénéfice sous conditions, paiement en quatre acomptes et un solde, article 219 du code général des impôts). Article 209-0 A du code général des impôts, version en vigueur depuis le 1er janvier 2019 (parts de fonds évaluées à chaque clôture à leur valeur liquidative, l’écart compris dans le résultat imposable, exceptions pour certains fonds investis pour 90 % au moins en actions de sociétés européennes et pour certains fonds de capital-investissement conservés cinq ans). Bulletin officiel des finances publiques, BOI-IS-BASE-10-20-10, § 290 à 350, et BOI-IS-BASE-20-20-30-10 (parts de fonds communs de placement à risques remplissant les conditions de l’article 163 quinquies B : écarts non constatés sous engagement de conservation d’au moins cinq ans, réputé pris sans formalisme ; vente anticipée : taxe de 0,75 % par mois sur le supplément d’impôt ; répartitions et cessions de parts au régime des plus-values à long terme, sous conditions de durée). Article 219 du code général des impôts, I, a ter et a sexies, version en vigueur depuis le 21 février 2026 (même régime pour les parts et les répartitions des fonds professionnels de capital investissement). Autorité des marchés financiers, guide sur les fonds de capital-investissement, 2023 (le capital-investissement, ou « private equity », consiste à prendre une participation dans une société non cotée ; rachat des parts impossible pendant la durée de vie du fonds, sauf circonstances exceptionnelles). Article 238 septies E du code général des impôts, version en vigueur depuis le 31 décembre 2006 (contrats de capitalisation à valeur de remboursement aléatoire : revenu imposé chaque année au taux de 105 % du dernier taux mensuel des emprunts d’État à long terme connu à la souscription). Bulletin officiel des finances publiques, BOI-BIC-PDSTK-10-20-60-10 et BOI-BIC-PDSTK-10-20-60-20 (contrats de capitalisation compris dans ce régime, résultat du rachat calculé déduction faite des fractions déjà imposées). Bulletin officiel des finances publiques, BOI-BIC-PDSTK-10-20-30 (intérêts rattachés à l’exercice au cours duquel ils courent, indépendamment de leur échéance). Article L123-18 du code de commerce (une plus-value latente n’est pas comptabilisée), complété par l’article 38 du code général des impôts (le bénéfice imposable comprend les cessions d’éléments de l’actif). Article 145 du code général des impôts, version en vigueur depuis le 16 février 2025 (régime des sociétés mères réservé aux participations d’au moins 5 % du capital). Service-Public, compte courant d’associé, vérifié le 16 octobre 2026 (un prêt de l’associé à la société, intérêts imposés au prélèvement forfaitaire unique de 31,4 % ou au barème, déduction par la société sous conditions). Bulletin officiel des finances publiques, BOI-IR-BASE-10-10-10-40 et BOI-BNC-BASE-20-10-10 (l’inscription d’un revenu au crédit d’un compte courant non bloqué vaut en principe paiement, la somme étant imposable l’année de son inscription). Article L232-12 du code de commerce (l’assemblée générale détermine la part du bénéfice attribuée aux associés). France Assureurs, recueil des engagements à caractère déontologique, février 2025, engagement n° 23 (les assureurs membres s’engagent à ne pas accepter de contrat de capitalisation d’une personne morale soumise à l’impôt sur les sociétés, hors organismes sans but lucratif et sociétés patrimoniales). Banque centrale européenne, taux des dépôts à vue des sociétés non financières en France (0,54 % en août 2026). Insee, indice des prix à la consommation, publié le 15 octobre 2026 (hausse de 3,1 % sur un an en septembre 2026). Le calcul sur 100 000 € est une illustration ; il ne constitue ni un conseil ni une recommandation.