Une holding au-dessus de votre SELARL ? Pas encore, pas assez de résultats : la réponse revient d’un entretien à l’autre, parfois dans la bouche d’un avocat ou d’un comptable. L’un de ces médecins s’était entendu dire « pas intéressant pour vous ». Il en est resté là, sans savoir sur quoi portait le calcul.
Votre résultat dit combien d’argent pourrait monter dans une holding. Il ne dit pas ce que cet argent y ferait. C’est la question qui manque, et pour un médecin, la loi y a déjà répondu en partie.
L’essentiel
- Pour détenir plus du quart de votre SELARL, une holding doit être une société de participations financières de profession libérale, la SPFPL. La loi fixe son objet : détenir des parts de sociétés d’exercice, porter les locaux de ces sociétés et leur rendre des services.
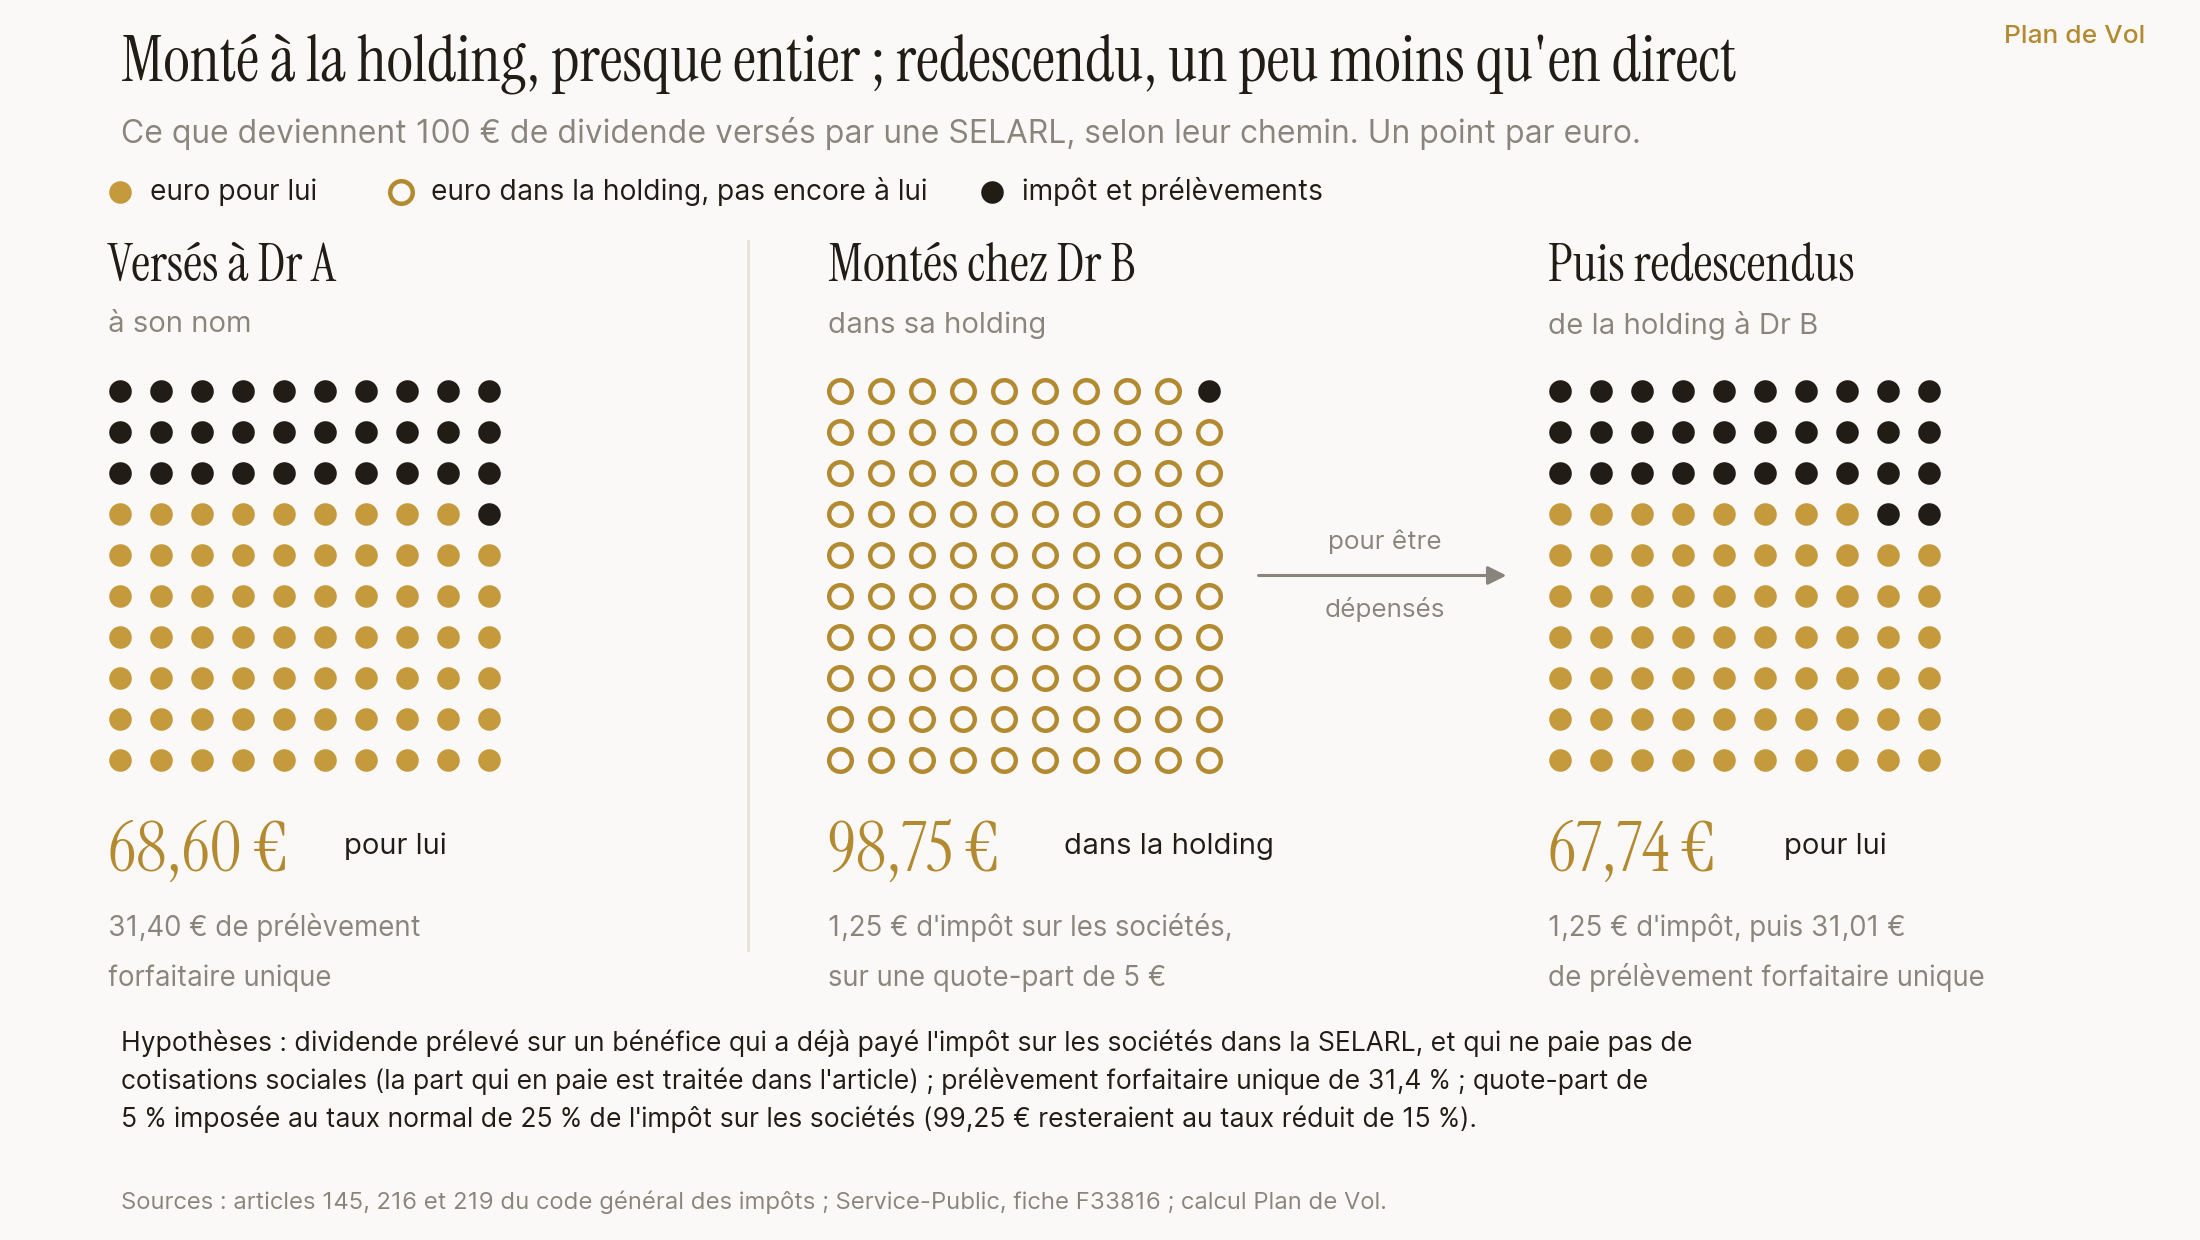
- Un dividende de 100 € versé à votre holding n’y est imposé que sur 5 € : au taux normal de l’impôt sur les sociétés, il en reste 98,75 €. Versé à votre nom, et s’il ne paie pas de cotisations, il supporte le prélèvement forfaitaire unique de 31,4 % et vous laisse 68,60 €.
- Différer n’est pas effacer : pour être dépensé, l’argent de la holding descend jusqu’à vous et paie à son tour ce prélèvement. Il vous en reste alors un peu moins qu’en direct.
- Selon le texte, les dividendes qui montent à la holding ne paient pas de cotisations. Un arrêt de 2023 en a pourtant validé dans un cas précis, et le ministère a répondu en 2025 que ce cas ne faisait pas règle.
Qu’est-ce qu’une holding, pour un médecin ?
Notre article sur le passage en SELARL décrivait votre société comme un réservoir. Le bénéfice s’y arrête, et seul ce qui sort par le robinet paie vos cotisations et votre impôt personnel. Placée au-dessus de votre SELARL, une holding forme un second réservoir, branché sous le robinet du premier. C’est une société dont l’activité est de détenir des parts d’autres sociétés : vos parts de SELARL lui appartiennent, et elle vous appartient.
Pour un médecin, cette société n’a pas une forme libre. Le code de la santé publique plafonne la part qu’une holding ordinaire peut détenir dans une SELARL de médecins. Au-delà de ce plafond, la loi n’admet qu’une société de participations financières de profession libérale, la SPFPL, dont la majorité appartient à des médecins en exercice.
Ce qui y monte n’y paie presque rien. Le dividende sort d’un bénéfice qui a déjà payé l’impôt sur les sociétés dans votre SELARL. La holding, elle, n’est imposée que sur une petite part de ce qu’elle reçoit : 5 € pour 100 €, fixe le code général des impôts. C’est le régime mère-fille, la holding étant la mère et votre SELARL la fille. Il a ses conditions, dont deux comptent ici : détenir au moins 5 % du capital de la fille, et garder ces parts deux ans. Sinon, l’impôt épargné se rembourse, avec un intérêt de retard. Dans une grande SELARL de groupe, une part de moins de 5 % n’y ouvre pas droit.
Que deviennent 100 € de dividende ?
Dr A et Dr B exercent chacun dans sa SELARL. Chacune leur verse un dividende de 100 €.
Dr A le reçoit à son nom. Il paie le prélèvement forfaitaire unique, la « flat tax » de 31,4 %. Il lui reste 68,60 €, qu’il dépense ou place comme il l’entend.
Chez Dr B, le dividende monte à sa holding. Elle n’est imposée que sur 5 €, au taux normal de l’impôt sur les sociétés. Il reste 98,75 € dans la holding.
Cette comparaison vaut pour un dividende sans cotisations, comme la part qui reste sous 10 % de votre capital, augmenté de ce que vous avez prêté à la société. Au-delà, si vous exercez dans votre SELARL, vous payez des cotisations à la place des prélèvements sociaux.
Seulement, ces 98,75 € ne sont pas à Dr B. Ils sont à sa holding. Pour les dépenser ou les placer à son nom, il doit les faire descendre : c’est alors un dividende de la holding, qui paie à son tour le prélèvement forfaitaire unique. Il lui reste un peu moins qu’à Dr A. Différer n’est pas effacer, pour la holding comme pour votre SELARL.
Que peut faire l’argent qui reste en haut ?
La holding qu’on imagine souvent, celle qui reçoit les dividendes et les place pour vous, porte un nom courant : holding patrimoniale. Une SPFPL n’a pas cet objet. L’ordonnance qui la régit lui donne pour objet « la détention de parts ou d’actions de sociétés d’exercice ». Elle y ajoute des activités annexes, à une condition : qu’elles soient « destinées exclusivement au fonctionnement » des sociétés qu’elle détient.
Ramené à votre cabinet, cela fait trois emplois. Acheter des parts de société d’exercice, celles d’un associé qui part par exemple. Porter les murs où exerce votre SELARL, directement ou par une société immobilière. Fournir à votre société des services dont elle a besoin. Le mot « exclusivement » pèse : louer une partie des locaux à d’autres n’entre pas dans ce cadre.
L’ordonnance ne dit rien des placements financiers, ni de l’argent qui attend son emploi, avant le remboursement d’un emprunt par exemple. Ce que la SPFPL peut en faire est une question pour votre avocat. L’argent laissé dans la SELARL elle-même, et ce que chaque placement y paie, fait l’objet de notre article sur la trésorerie de la société.
C’est sur ces emplois que l’écart compte. Un emprunt pris pour racheter des parts se rembourse, par la holding, avec 98,75 € sur chaque dividende de 100 € ; à votre nom, avec 68,60 €. Sans emploi de ce type, la holding n’ajoute que ses frais. Avec un emploi, votre résultat ne tranche pas seul pour autant. Il fixe les sommes qui monteraient chaque année ; les frais de la holding disent si l’écart en vaut la peine.
Un expert-comptable qui répond « pas intéressant pour vous » raisonne sur ce qu’il voit : votre résultat, votre bilan. Votre projet d’emploi n’y figure pas tant que vous ne le lui décrivez pas.
Reste la phrase d’une associée de SELARL de groupe, entendue en entretien : « moi je ne peux pas faire ça ». La loi, elle, ne l’interdit pas : vos parts peuvent appartenir à votre SPFPL, même si vos associés gardent les leurs en direct. Ce qui décide est ailleurs : vos statuts, et vos associés, car céder vos parts à une société demande leur agrément, à une majorité renforcée pour les professions de santé. En nom propre, la question attend : sans société d’exercice, il n’y a pas de parts à détenir.
Que coûte une holding ?
D’abord ses frais. Une seconde société se tient chaque année : comptabilité, formalités, et l’état de son capital à adresser à l’Ordre.
Puis les cotisations : selon le texte, ce qui monte à la holding n’en paie pas. Le code de la sécurité sociale ne compte que les dividendes que vous percevez, vous, votre conjoint ou partenaire et vos enfants mineurs : une holding n’est pas dans la liste. Ce qu’elle reçoit ne paie que l’impôt sur les sociétés de la quote-part. Quand elles sont dues, ces cotisations sont les vôtres, celles du travailleur indépendant, et non celles de la SELARL : elles se calculent comme sur votre rémunération, CSG-CRDS comprise.
La Cour de cassation en a pourtant validé sur les dividendes versés à la SPFPL d’un chirurgien-dentiste, seul associé en exercice de sa SELARL. Il n’en détenait en direct qu’une part infime ; le reste passait par cette SPFPL, détenue à parts égales avec son épouse. Pour la Cour, ces dividendes rémunéraient son travail. Le ministère a répondu ensuite que cet arrêt ne faisait pas principe, et l’a rappelé aux organismes de recouvrement. La question se pose donc avant de créer la holding, pas après.
Quelles questions poser avant de créer une holding ?
Ces cinq questions se posent à votre expert-comptable et à votre avocat.
- Quelle part du bénéfice de ma SELARL n’est pas dépensée, et le restera ? C’est ce qui pourrait monter chaque année.
- À quoi servirait l’argent remonté, et que peut en faire la SPFPL d’ici là ? Le texte permet de racheter des parts et de porter des murs ; l’attente se discute avec votre avocat.
- Mes statuts et mes associés me permettent-ils de détenir mes parts par une société ? L’agrément se demande avant de créer la holding.
- Que deviennent mes cotisations sur les dividendes qui montent ? La question pèse surtout si vous êtes seul à exercer dans votre société.
- Combien coûtera la holding chaque année, et comment l’argent en sortira-t-il ? Ses frais, puis le prélèvement forfaitaire unique à chaque descente.
Notre page consacrée au passage en société aide à remettre cette décision à sa place, avant de signer quoi que ce soit.
Votre projet tient en trois lignes : ce que l’argent remonté paierait, combien chaque année, et pendant combien de temps. Écrites avant le rendez-vous, elles permettent à vos professionnels d’examiner les conditions, les cotisations et les frais. Le second réservoir aura alors un emploi pour chaque euro qu’il reçoit.
Questions fréquentes
À partir de quel résultat une holding est-elle intéressante pour un médecin en SELARL ?
Ni le code général des impôts ni l’ordonnance qui régit les SPFPL ne fixent de seuil de résultat pour créer une holding. Le calcul porte sur l’argent qui monterait chaque année vers un emploi permis à une SPFPL, comme rembourser l’emprunt d’un rachat de parts. Sur un dividende de 100 € qui ne paie pas de cotisations sociales, la holding garde 98,75 €, contre 68,60 € pour le médecin qui le reçoit à son nom. Sur les sommes concernées, cet écart doit couvrir les frais annuels de la holding. Et l’argent qui en redescend pour être dépensé paie le prélèvement forfaitaire unique, comme tout dividende.
Qu’est-ce qu’une SPFPL, et que peut-elle faire ?
Une société de participations financières de profession libérale, ou SPFPL, est une holding réservée aux professions libérales réglementées. Elle prend la forme d’une SARL, d’une SA, d’une SAS ou d’une société en commandite par actions. Plus de la moitié de son capital et de ses droits de vote appartient à des professionnels qui exercent la profession de ses filiales. L’article 110 de l’ordonnance du 8 février 2023 lui donne pour objet la détention de parts de sociétés d’exercice. Elle peut aussi détenir des immeubles et fournir des services, à condition que ces activités soient destinées exclusivement au fonctionnement des sociétés qu’elle détient. Le texte ne dit rien des placements financiers : ce qu’elle peut faire de l’argent qui attend son emploi est une question pour un avocat. Dans une société d’exercice libéral de médecins, une holding ordinaire ne peut détenir qu’un quart au plus du capital. La SPFPL s’inscrit au tableau de l’Ordre.
Les dividendes versés par une SELARL à sa holding paient-ils des cotisations sociales ?
Selon le texte, non. Pour un travailleur indépendant qui exerce dans une société soumise à l’impôt sur les sociétés, le code de la sécurité sociale soumet à cotisations une partie des dividendes. C’est la part qui dépasse 10 % du capital, primes d’émission et comptes courants d’associés compris. Le texte vise les dividendes perçus par le praticien, son conjoint ou partenaire de PACS et ses enfants mineurs : une holding ne figure pas dans cette liste. Ce qu’elle reçoit ne paie que l’impôt sur les sociétés de la quote-part. Quand elles sont dues, ces cotisations sont celles du praticien, pas de la SELARL : elles se calculent comme sur sa rémunération, CSG-CRDS comprise, à la place des prélèvements sociaux. Le 19 octobre 2023, la Cour de cassation a pourtant jugé que les bénéfices d’une société d’exercice libéral restent le produit de l’activité du praticien qui y exerce. Ils entrent donc dans l’assiette de ses cotisations, même distribués à la SPFPL qui la détient. L’affaire concernait un chirurgien-dentiste, seul associé en exercice de sa SELARL. Il en détenait 1 % des parts en direct, et 99 % par sa SPFPL, détenue à parts égales avec son épouse. Le 27 février 2025, le ministère chargé du travail a répondu à un sénateur que cet arrêt ne constituait pas un arrêt de principe. Cette position a été rappelée aux organismes de recouvrement.
Le même regard, sur l’ensemble de votre patrimoine
Vous savez maintenant ce que la loi permet à la holding d’un médecin, et ce que paie l’argent qui y monte puis en redescend. Mais cette décision touche votre société, vos associés, vos cotisations et votre épargne : l’ensemble de votre patrimoine.
Chez Plan de Vol, nous tenons le rôle du copilote. Nous établissons avec vous la vision globale : ce que vous détenez, ce qui entre et ce qui sort chaque mois, ce que chaque contrat vous coûte. Vos décisions se prennent alors avec l’ensemble sous les yeux, et c’est vous qui les prenez.
Sources publiques citées dans cet article : ordonnance n° 2023-77 du 8 février 2023, article 110 et article 75, en vigueur depuis le 1er septembre 2024 (objet de la SPFPL, la détention de parts de sociétés d’exercice, immeubles et services destinés exclusivement au fonctionnement des sociétés détenues ; agrément des cessions de parts dans les SELARL des professions de santé, par une majorité des associés représentant au moins les trois quarts de ceux qui y exercent). Article R4113-12 du code de la santé publique, version en vigueur depuis le 15 décembre 2025, issue du décret n° 2025-1216 du 11 décembre 2025 (le quart au plus du capital d’une société d’exercice libéral de médecins peut être détenu par des personnes ne répondant pas aux conditions des articles 46 ou 47 de l’ordonnance). Article 145 du code général des impôts, version en vigueur depuis le 16 février 2025 (régime mère-fille : participation d’au moins 5 % du capital, conservée deux ans, faute de quoi l’impôt exonéré est reversé avec l’intérêt de retard). Article 216 du code général des impôts, version en vigueur depuis le 31 décembre 2023 (quote-part de frais et charges de 5 % des dividendes reçus, 1 % entre sociétés d’un groupe fiscal intégré). Article 219 du code général des impôts, version en vigueur depuis le 21 février 2026 (impôt sur les sociétés au taux normal de 25 %, taux réduit de 15 % jusqu’à 42 500 € de bénéfice, ouvert aussi à une société détenue par une société qui remplit elle-même ses conditions). Service-Public, régime fiscal des rémunérations des dirigeants de société, vérifié le 21 février 2026 (dividendes au prélèvement forfaitaire unique de 31,4 %, dont 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux). Article L136-3 du code de la sécurité sociale, version en vigueur depuis le 28 février 2025 (assiette des travailleurs indépendants en société à l’impôt sur les sociétés : rémunération, et part des dividendes perçus par eux, leur conjoint ou partenaire et leurs enfants mineurs qui dépasse 10 % du capital, primes d’émission et comptes courants d’associés compris). Article L136-7 du code de la sécurité sociale, version en vigueur depuis le 21 février 2026 (contribution sur les revenus de placement, dont sont exclus ceux qui l’ont déjà supportée au titre de l’article L136-3). Urssaf, notice de la déclaration des revenus 2025 des indépendants (les associés de société d’exercice libéral à l’impôt sur les sociétés y déclarent la part de leurs dividendes supérieure à 10 % du capital détenu). Cour de cassation, deuxième chambre civile, arrêt du 19 octobre 2023, n° 21-20.366, publié au Bulletin (bénéfices d’une société d’exercice libéral distribués à la SPFPL qui la détient, intégrés à l’assiette des cotisations de son seul associé en exercice). Sénat, question écrite n° 02878, réponse du ministère chargé du travail et de l’emploi publiée au Journal officiel du Sénat le 27 février 2025 (l’arrêt « ne saurait être regardé comme un arrêt de principe », position rappelée aux organismes de recouvrement). Le calcul sur 100 € est une illustration ; il ne constitue ni un conseil ni une recommandation.