Comparez votre bulletin de paie de décembre 2025 et celui de janvier 2026. À rémunération inchangée, la ligne Ircantec prélève un peu plus. Ce n’est pas une erreur de paie : le 19 décembre 2025, un arrêté a remplacé un nombre par un autre dans un texte de 1970. Votre cotisation a monté de 1,6 %. La rente qu’elle achète, non.
L’essentiel
- Depuis le 1er janvier 2026, la tranche B de votre cotisation Ircantec prélève 7,06 % sur votre paie et 12,75 % sur le budget de l’hôpital. L’ensemble a monté de 1,6 % en un an.
- Le taux qui compte vos points, lui, n’a pas bougé : 15,60 % en tranche B, parts agent et employeur réunies, inchangé depuis 2017. L’Ircantec l’écrit elle-même.
- Les deux séries sont reliées par un multiplicateur que l’arrêté du 30 décembre 1970 nomme le taux d’appel des cotisations. Il est passé de 125 % à 127 % au 1er janvier 2026. C’est tout ce qui a changé.
- Mille euros de rémunération annuelle au-dessus du plafond de la Sécurité sociale, fixé à 48 060 € en 2026, ouvrent 15,11 € de rente annuelle à vie. Ils coûtent 198,10 €, contre 195,00 € l’an dernier.
Pourquoi votre cotisation a-t-elle monté en janvier ?
L’Ircantec publie deux séries de taux pour la même ligne de paie. La première donne ce qui est prélevé, sur votre salaire et sur le budget de l’hôpital. La seconde, le taux théorique, sert à compter vos points, elle seule. Le régime le précise lui-même : ce taux théorique « est différent du taux d’appel qui figure sur votre bulletin de salaire ».
Le taux prélevé est le taux théorique multiplié par un même nombre pour tous, inscrit dans l’arrêté du 30 décembre 1970 qui fait fonctionner le régime, et que ce texte nomme le taux d’appel des cotisations. Attention au mot : l’arrêté l’emploie pour ce multiplicateur, quand la page des paramètres du régime intitule « taux d’appel » les taux prélevés qui en résultent. Vérifiez-le sur la tranche B : le taux théorique de votre part, 5,56 %, multiplié par 127 %, donne les 7,06 % prélevés sur votre paie. Toutes les lignes du tableau publié suivent cette règle, part employeur comprise.
L’arrêté du 19 décembre 2025 ne fait qu’une chose : il porte ce taux d’appel de 125 % à 127 %, à compter du 1er janvier 2026. Le reste est inchangé, et le régime le dit sans détour dans son actualité du 31 décembre : « les taux théoriques, servant à déterminer le nombre de points de retraite, restent identiques pour l’année 2026 ».
Autrement dit, vous versez désormais 127 euros pour un reçu de 100. Cet écart n’est ni une erreur ni une anomalie : c’est la part de la cotisation qui finance le régime sans ouvrir de droit personnel. Un régime obligatoire n’est pas un placement. Il mêle par construction l’acquisition de droits personnels et le financement de l’équilibre du régime, entre générations et entre employeurs.
Combien de points votre cotisation achète-t-elle ?
Votre assiette se coupe en deux au plafond annuel de la Sécurité sociale, 48 060 € en 2026. La fraction située sous ce plafond forme la tranche A, celle qui le dépasse forme la tranche B. Pour un praticien hospitalier relevant du statut unique, cette assiette est la totalité des émoluments hospitaliers et des indemnités mentionnées à l’article D. 6152-23-1 du code de la santé publique. En cas d’activité libérale à l’hôpital, elle tombe aux deux tiers.
Prenons mille euros de rémunération annuelle au-dessus de ce plafond, en 2026. Le calcul du régime tient en une division, et il n’utilise à aucun moment ce qui est prélevé. Il applique à ces mille euros le taux théorique de la tranche B, celui qui n’a pas bougé depuis 2017, puis divise le résultat par le salaire de référence de l’année, c’est-à-dire le prix d’achat d’un point : 5,787 € en 2026. Les points ainsi acquis vous verseront, à vie, 0,56053 € par point et par an, soit 15,11 € de rente annuelle.
Ce qu’un euro cotisé achète
Côté prélèvement, ces mêmes mille euros ont laissé 70,60 € sur votre paie et 127,50 € sur le budget de l’hôpital, soit 198,10 € partis à l’Ircantec pour cette rente à vie.
Il faut donc un peu plus de treize années de rente pour retrouver la cotisation entière, et moins de cinq années pour retrouver la seule part prélevée sur votre paie. Les deux chiffres sont exacts : le premier mesure ce que l’ensemble coûte, le second ce que votre bulletin montre. Aucun des deux ne compte les années qui séparent la cotisation de la liquidation, et tous deux supposent une valeur du point inchangée.
Cet ordre de grandeur est la signature d’une rente viagère : vous n’achetez pas un capital reprenable, mais un revenu à vie. Ceux qui décèdent tôt financent ceux qui vivent longtemps, sous réserve de la pension de réversion que l’Ircantec peut verser à un ayant droit. C’est la mutualisation du risque de longévité, le principe même du viager. Nous avons fait la même division sur les cotisations du médecin libéral à la CARMF.
À rémunération inchangée, les mêmes mille euros ouvraient déjà 15,11 € de rente en 2025, pour 195,00 € de cotisation. Le nombre de points, lui, a légèrement baissé, parce que le prix du point a été revalorisé. Comme sa valeur de service l’a été dans la même proportion, la rente obtenue est identique au centime près.
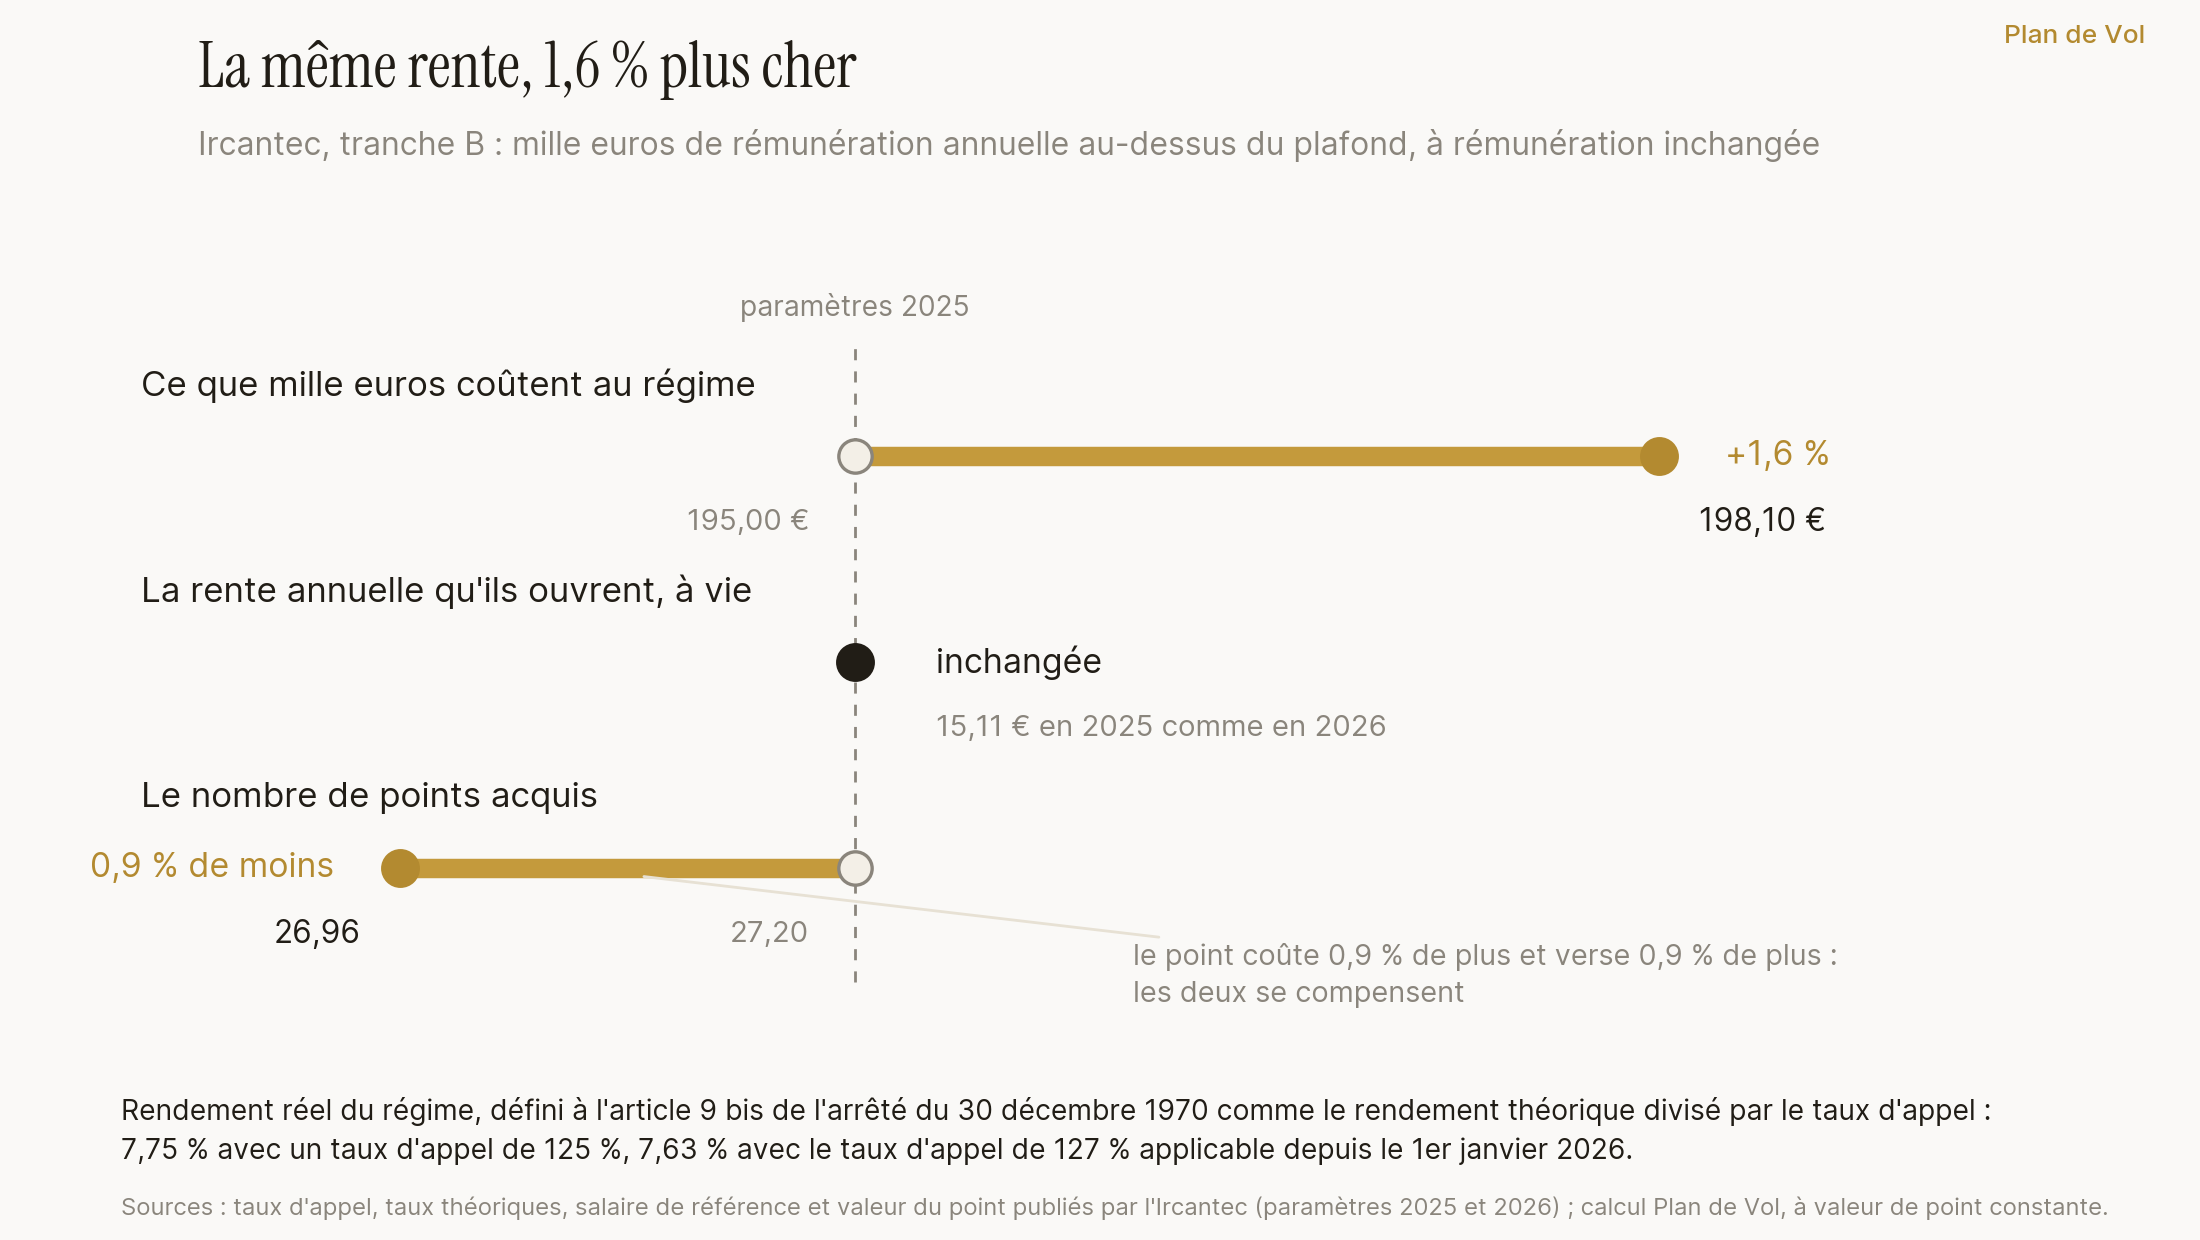
L’arrêté de 1970 mesure lui-même ce rapport, sous le nom de rendement réel du régime : ce qu’un point verse, rapporté à ce qu’il coûte, puis corrigé du taux d’appel. Porter ce taux de 125 % à 127 % a donc fait baisser le rendement réel, sans qu’aucun autre paramètre bouge.
Pourquoi la tranche B décide d’une part de votre pension
La retraite de base ne compte vos revenus que dans la limite du plafond de la Sécurité sociale. Au-dessus de 48 060 €, la seule retraite obligatoire qui continue de se construire est la tranche B de l’Ircantec. Si vos émoluments restent sous ce plafond, seule la tranche A vous concerne, avec ses propres taux et la même mécanique.
La valeur du point est revalorisée chaque 1er janvier dans les mêmes conditions que les pensions du régime général, c’est-à-dire sur l’évolution des prix à la consommation hors tabac mesurée par l’INSEE. Elle ne suit ni les salaires hospitaliers, ni votre grille d’émoluments.
Les professeurs des universités et les maîtres de conférences des universités praticiens hospitaliers échappent à ce découpage en tranches. Depuis le décret du 8 juillet 2024, ils cotisent à des taux qui leur sont propres, sur l’ensemble de leur rémunération assujettie. Le même taux d’appel de 127 % s’y applique.
Ce qui se subit, ce qui reste décidable
Reprenons ce que vous ne décidez pas : votre affiliation, les deux séries de taux, le découpage de l’assiette, le prix du point et ce qu’il verse. Reste une marge, plus chiffrable qu’on ne le croit.
La date de liquidation. C’est la seule de vos décisions qui change le montant. Selon votre âge, votre durée d’assurance et votre génération, votre retraite Ircantec part à taux plein, à taux réduit ou avec une majoration, et un taux réduit s’applique définitivement. Le cumul emploi-retraite a ses propres conditions. Ces règles se lisent avant de liquider, pas après.
La vérification de votre relevé. Vos points ne dépendent que de ce que vos employeurs ont déclaré, et votre relevé de carrière est accessible à tout moment depuis votre espace personnel. Si vous avez changé d’établissement, chacun n’a déclaré que sa propre période : une période absente ou erronée se signale à l’employeur concerné, qui la fait corriger auprès du régime.
Ce que vous constituez à côté. L’Ircantec ne gouverne pas le reste. Un contrat facultatif comme la Préfon ou la complémentaire retraite des hospitaliers du CGOS, une assurance vie, un plan d’épargne retraite : là, tout est décidable, à commencer par les frais.
Trois questions ramènent les chiffres qui vous concernent, auprès de l’Ircantec, de votre direction des affaires médicales ou de votre régime de base.
- Combien de points ai-je acquis, et sur quelles années ? Multipliés par la valeur du point, ils donnent l’ordre de grandeur de cet étage de votre pension.
- Quelle assiette mon établissement déclare-t-il, et en quelles tranches ? C’est la seule donnée du calcul qui vous soit propre.
- Que change un report de ma liquidation d’un an, de deux ans ? La question vaut d’être posée aux deux régimes en même temps, la base et le complémentaire.
Questions fréquentes
À quoi bon comprendre une cotisation que je ne décide pas ?
Parce que trois choses dépendent encore de vous, et qu’elles se chiffrent. La date à laquelle vous liquidez, qui change le montant définitivement. L’exactitude de votre relevé de carrière, qui ne contient que ce que vos employeurs ont déclaré. Et ce que vous constituez à côté du régime obligatoire, où vous choisissez tout, à commencer par les frais. Savoir ce qu’un euro cotisé achète ne réduit pas ce que vous devez : cela vous dit lesquelles de vos décisions pèsent, et lesquelles ne pèsent rien.
Cette hausse m’apporte-t-elle des points de retraite en plus ?
Non. Le nombre de points ne dépend pas de ce qui est prélevé, mais du taux théorique, resté à 5,60 % en tranche A et 15,60 % en tranche B, parts agent et employeur réunies. L’Ircantec l’écrit dans son actualité du 31 décembre 2025 : les taux théoriques « restent identiques pour l’année 2026 ». La formule de calcul des points est l’assiette multipliée par le taux théorique, divisée par le salaire de référence de l’année, fixé à 5,787 € en 2026.
Combien un praticien hospitalier touchera-t-il de l’Ircantec ?
Le montant annuel brut est égal au nombre de points acquis multiplié par la valeur du point au moment du calcul, soit 0,56053 € pour une liquidation en 2026. En dessous de 300 points, la retraite est versée en une seule fois, sous forme de capital unique égal aux points multipliés par le salaire de référence de l’année précédente. Aucun montant type n’existe : vos points dépendent de chacune de vos années d’assiette déclarée, et seul votre relevé de carrière les porte.
Le même regard, sur l’ensemble de votre patrimoine
Vous savez maintenant lire les deux taux de votre ligne Ircantec, calculer ce qu’un point coûte et ce qu’il versera, et distinguer ce qui est fixé de ce qui reste décidable. Mais cette ligne n’est qu’un étage de votre retraite, et votre retraite qu’une partie de votre patrimoine.
Chez Plan de Vol, nous tenons le rôle du copilote. Nous établissons avec vous la vision globale : ce que vous détenez, ce qui entre et ce qui sort chaque mois, ce que chaque contrat vous coûte. Vos décisions se prennent alors avec l’ensemble sous les yeux, et c’est vous qui les prenez.
Sources publiques citées dans cet article : les paramètres utilisés par l’Ircantec (salaire de référence 2026 de 5,787 € et 2025 de 5,735 € ; taux prélevés et taux théoriques par tranche de 2014 à 2026, la page intitulant « taux d’appel de cotisations » les taux prélevés ; tranche A 2026 à 2,84 % pour l’agent et 4,27 % pour l’employeur, contre 2,80 % et 4,20 % de 2017 à 2025 ; tranche B 2026 à 7,06 % et 12,75 %, contre 6,95 % et 12,55 % ; taux propres aux PU-PH et MCU-PH ; plafonds de la Sécurité sociale) ; valeur du point Ircantec (0,56053 € au 1er janvier 2026, 0,55553 € en 2025, règle et base de revalorisation) ; actualité du 31 décembre 2025 sur l’augmentation des taux de cotisations ; le calcul des cotisations (assiette, tranches A et B, total des taux prélevés 2026 de 7,11 % et 19,81 % ; aucune cotisation et aucun droit au-delà de huit fois le plafond) ; les points acquis par cotisations (formule de calcul des points, salaire de référence comme prix d’achat du point, distinction avec le taux d’appel du bulletin de salaire, démarches en cas de période manquante) ; le calcul de ma retraite (montant annuel brut, capital unique en dessous de 300 points, périodicités) ; les conditions de départ à la retraite (taux plein à 67 ans sans condition de trimestres, taux réduit à partir de 57 ans avec une minoration définitive, majoration selon l’âge et la durée d’assurance ; mesures de la loi de financement de la Sécurité sociale pour 2026, qui « peuvent modifier » l’âge légal et le nombre de trimestres des générations 1964 à 1968 pour les pensions prenant effet à compter du 1er septembre 2026) ; le dispositif du cumul emploi-retraite ; démarches et formalités en cas de décès (pension de réversion et allocation d’orphelin aux ayants droit, sous conditions) ; base de connaissance de l’Ircantec, statut unique de praticien hospitalier (assiette sur la totalité des émoluments et des indemnités de l’article D. 6152-23-1 du code de la santé publique, deux tiers en cas d’activité libérale). Textes : arrêté du 30 décembre 1970 relatif aux modalités de fonctionnement du régime, article 9 bis, dont le verbatim « le taux d’appel des cotisations […] est égal à 127 % », la définition du rendement théorique comme quotient de la valeur de service du point par le salaire de référence, celle du rendement réel comme quotient du rendement théorique par le taux d’appel, et le rendement réel de 7,75 % fixé au 1er avril 2017 ; arrêté du 19 décembre 2025 portant modification de l’arrêté du 30 décembre 1970 (remplacement du taux de 125 % par 127 %, entrée en vigueur le 1er janvier 2026) ; décret n° 2024-767 du 8 juillet 2024 relatif à l’assiette et aux taux de cotisations des personnels hospitalo-universitaires titulaires affiliés à l’Ircantec ; montant de la retraite du salarié du secteur privé, service-public.gouv.fr (revenus retenus dans la limite du plafond de la Sécurité sociale). Les calculs en euros sont des illustrations pédagogiques, à valeur de point constante, hors fiscalité et hors prélèvements sociaux ; ils ne constituent ni un conseil de gestion ni une recommandation, votre situation propre déterminant l’issue.