Deux médecins dégagent le même bénéfice. Au rendez-vous de bilan, leur expert-comptable peut leur dire la même chose : à leur niveau, il faudrait passer en société. Pour l’un, la société changera beaucoup ; pour l’autre, presque rien, sinon quelques frais de plus.
Une société d’exercice ne change presque rien à ce que paie l’argent que vous dépensez. L’argent que vous laissez dans la société, lui, paie moins tout de suite, et paiera de nouveau en sortant. Ce qui sépare ces deux médecins, c’est ce qu’ils ne dépensent pas.
L’essentiel
- En nom propre, tout votre bénéfice passe chaque année par vos cotisations sociales et votre impôt sur le revenu. Que vous le dépensiez ou non n’y change rien. En société d’exercice libéral, la part que vous laissez dans la société ne paie que l’impôt sur les sociétés. Son taux normal est de 25 %.
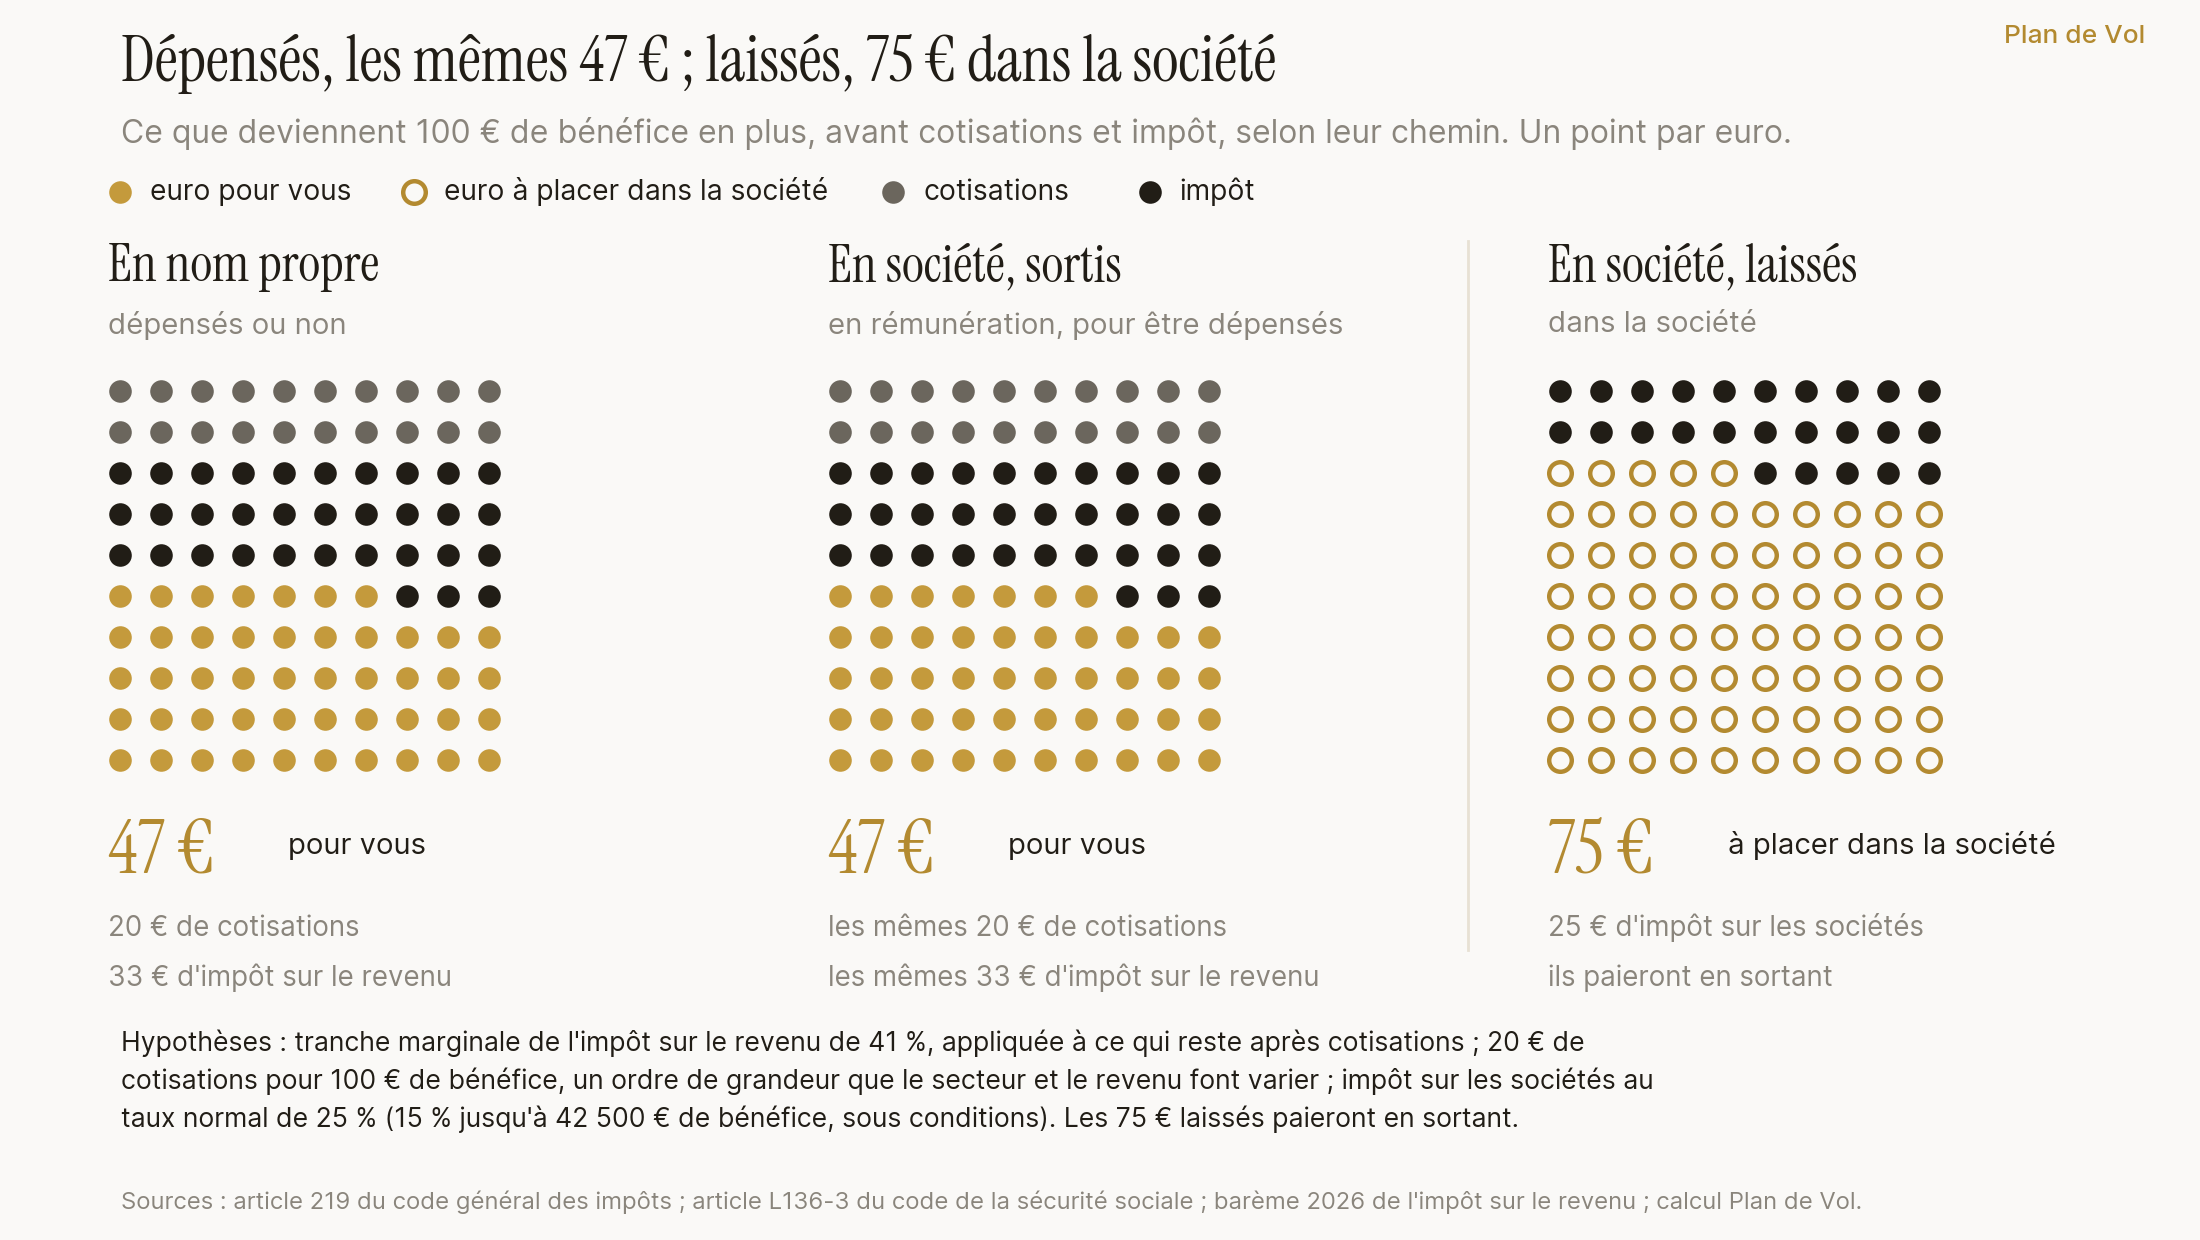
- À la tranche de 41 % et avec 20 € de cotisations, 100 € de bénéfice en plus vous laissent 47 € en nom propre. En société, s’ils y restent, 75 € sont à placer. S’ils en sortent pour être dépensés, il vous en reste à peu près 47.
- Le critère qui décide n’est donc pas votre revenu. C’est la part de votre bénéfice que vous ne dépensez pas, et ce qu’elle deviendra.
- Différer n’est pas effacer : l’argent laissé paiera en sortant. Sur un dividende, c’est le prélèvement forfaitaire unique de 31,4 %, ou des cotisations pour le gérant majoritaire au-delà d’un seuil. Et sous certains plafonds, se rémunérer moins, c’est aussi acquérir moins de droits à la retraite et en prévoyance.
Que paie votre bénéfice en nom propre ?
Le bénéfice, ici, c’est ce qui reste de vos honoraires une fois payés les frais du cabinet, avant vos cotisations et votre impôt. En nom propre, c’est-à-dire en exercice individuel, imposé dans la catégorie des bénéfices non commerciaux (BNC), ce bénéfice vous arrive directement. Chaque année, il paie d’abord vos cotisations sociales, versées à l’URSSAF et à la CARMF, puis votre impôt sur le revenu. Que vous le dépensiez ou que vous l’épargniez n’y change rien. Seuls vos versements d’épargne retraite, sur un PER ou un ancien contrat Madelin, sont déduits de votre revenu imposable, dans une limite.
Chaque euro de plus est imposé à votre tranche marginale, le taux qui frappe vos derniers euros de revenu. Dans la quatrième tranche du barème, ce taux est de 41 %. Votre tranche monte avec votre bénéfice : d’où les seuils de bénéfice qui circulent, au-delà desquels la société deviendrait intéressante.
Où s’arrête le bénéfice, en société ?
En société, le bénéfice ne vous arrive plus directement. Il s’arrête d’abord dans la société, comme l’eau dans un réservoir. C’est vous qui décidez de ce qui sort par le robinet. Une société d’exercice libéral, comme la SELARL (société d’exercice libéral à responsabilité limitée), encaisse vos honoraires. Sur le bénéfice qu’elle garde, elle paie l’impôt sur les sociétés. Son taux normal, fixé par le code général des impôts, est de 25 %.
Il en sort de deux façons. La rémunération que la société vous verse, comme gérant et pour votre activité médicale, est déduite du bénéfice sur lequel elle paie l’impôt. Chez vous, elle passe par vos cotisations et votre impôt sur le revenu. Pour l’activité médicale, l’administration l’impose dans la même catégorie que votre bénéfice d’aujourd’hui. Le dividende, lui, distribue aux associés une part du bénéfice qui a déjà payé l’impôt sur les sociétés.
Seul ce qui sort passe par vos cotisations et votre impôt sur le revenu. Vos cotisations se calculent sur une base, l’assiette, que définit le code de la sécurité sociale. En nom propre, c’est tout le bénéfice, et rien ne se décide. En société, c’est votre rémunération, plus vos dividendes au-delà d’un seuil : l’assiette devient une décision. Le revers est immédiat : ce qui ne cotise pas n’ouvre aucun droit.
Que deviennent 100 € de bénéfice en plus ?
Prenez 100 € de bénéfice en plus, à la tranche de 41 %, et comptez-y 20 € de cotisations. Ce n’est qu’un ordre de grandeur, qui varie avec votre secteur et votre revenu : en secteur 2, comptez plutôt davantage.
En nom propre, l’impôt prend ensuite 41 % de ce qui reste. Il vous arrive 47 €, que vous les dépensiez ou non.
En société, tout dépend du robinet. Pour dépenser ces 100 €, il faut les sortir. En rémunération, ils paient les mêmes cotisations et le même impôt : 47 €, comme en nom propre. En dividende, ils paient l’impôt sur les sociétés, puis le prélèvement forfaitaire unique, la « flat tax », porté à 31,4 %. Si vous êtes gérant majoritaire, une partie de vos dividendes paie même des cotisations, à la place des prélèvements sociaux. C’est ce qui dépasse 10 % de votre part du capital, augmentée de ce que vous avez prêté à la société. Dans les deux cas, le résultat reste à quelques euros de ces 47 €.
Laissés dans la société, ces 100 € ne paient que l’impôt sur les sociétés. Vous avez alors 75 € à placer, quand le nom propre en laissait 47.
Reste à savoir combien vous laissez, et ce que deviendront ces 75 €.
Pourquoi le même bénéfice ne donne-t-il pas la même réponse ?
Dr A et Dr B dégagent chacun 150 000 € de bénéfice par an. Dr A dépense presque tout ce qui lui reste après cotisations et impôt. Dr B vit avec 60 000 € et place le reste.
En société, Dr A devra ouvrir le robinet en grand pour tenir son train de vie. L’essentiel de son bénéfice sortira, et paiera à peu près ce qu’il payait en nom propre. La société n’aura presque rien changé, sinon ajouter ses propres frais : comptabilité et formalités, chaque année. Dr B, lui, ne sort que ce qu’il dépense. Tout ce qu’il laisse ne paie que l’impôt sur les sociétés. Sur chacun de ces euros, il retrouve, chaque année, un écart comparable à celui des 100 €.
Le seuil de bénéfice qui circule a pourtant sa logique. À train de vie égal, l’épargne, qui n’est qu’un solde, grandit bien plus vite que le bénéfice. Le seuil tombe donc juste en moyenne, pour une raison qu’il ne dit pas. Il se trompe dans deux cas : le gros bénéfice qui dépense tout, et le bénéfice moyen qui épargne.
Votre revenu compte, mais par un autre chemin. Il fixe votre tranche, donc l’écart sur chaque euro laissé ; il ne dit pas combien d’euros vous laissez. Votre expert-comptable voit votre bénéfice, pas votre train de vie. Quand il raisonne « à votre niveau », ce n’est pas une erreur de sa part. C’est le raccourci que permet ce qu’il voit.
Que coûte l’argent laissé dans la société ?
Différer n’est pas effacer. Les 75 € laissés dans la société ne sont pas encore à vous. Pour les dépenser un jour, il faudra rouvrir le robinet, et payer ce que paie un dividende.
Ce que la société peut vous faire gagner ne vient pas d’un impôt évité, mais du temps. Placés, ces 75 € rapportent des gains. Restés placés, ces gains en rapportent à leur tour, et chaque année répète le mécanisme. Seulement, dans la société, ces gains paient eux-mêmes l’impôt sur les sociétés. Pour la plupart des parts de fonds, c’est chaque année, même sans vente. Et chez vous, les 47 € auraient pu travailler dans un PEA. Après cinq ans, ses gains ne paient plus l’impôt sur le revenu. L’avance de départ n’assure donc pas l’avance à l’arrivée : selon le placement et la durée, elle se creuse, fond ou s’inverse.
Se rémunérer moins, c’est aussi cotiser moins. Vos points de retraite suivent vos revenus, comme le détaille notre article sur la CARMF. Vos indemnités journalières et votre rente d’invalidité aussi. Mais chacun de ces droits s’arrête à un plafond. Tant que votre rémunération reste au-dessus, la baisser ne vous retire presque rien. En dessous, chaque euro laissé dans la société n’achète aucun droit.
Quelles questions poser avant de signer ?
Ces cinq questions posent vos chiffres à côté de ceux de votre expert-comptable.
- Quelle part de mon bénéfice n’ai-je pas dépensée, ces trois dernières années ? C’est la base de tout le calcul.
- À quoi servira l’argent laissé dans la société, et quand en aurai-je besoin ? Son placement et sa durée décident de ce qu’il rapportera.
- Comment sortira-t-il, et à quel coût ? En rémunération ou en dividende, pendant votre activité ou après.
- Que deviennent mes droits si je me rémunère moins ? Retraite, indemnités journalières, invalidité : tout dépend de votre place par rapport aux plafonds.
- Combien coûte la société chaque année ? Comptabilité, formalités, et le temps qu’elle vous demande.
Notre page consacrée au passage en société reprend les étages de cette décision, et l’ordre dans lequel les aborder.
Au rendez-vous, apportez à votre expert-comptable ce que votre bilan ne montre pas : ce que vous dépensez, mois après mois. Avec ce chiffre, il peut calculer ce que la société changerait pour vous. Un réservoir ne sert qu’à l’eau qu’on n’y puise pas.
Questions fréquentes
À partir de quel bénéfice un médecin a-t-il intérêt à passer en SELARL ?
Aucun seuil de bénéfice ne tranche seul. En nom propre, tout le bénéfice paie chaque année les cotisations sociales et l’impôt sur le revenu. En SELARL, la part laissée dans la société ne paie que l’impôt sur les sociétés, tant qu’elle y reste. Ce qui en sort pour être dépensé paie à peu près ce qu’il payait en nom propre. Ce qui décide est donc la part du bénéfice que le médecin ne dépense pas. Sa tranche marginale fixe l’écart sur chaque euro laissé. L’argent laissé paiera en sortant, et ses gains sont imposés dans la société. Sous certains plafonds, une rémunération moindre ouvre aussi moins de droits à la retraite et en prévoyance.
Quel est le taux de l’impôt sur les sociétés d’une SELARL ?
Le taux normal est de 25 %. Un taux réduit de 15 % s’applique à la part du bénéfice qui ne dépasse pas 42 500 €. Il est réservé aux sociétés dont le chiffre d’affaires ne dépasse pas 10 millions d’euros. Leur capital doit être entièrement libéré, et détenu de manière continue pour 75 % au moins par des personnes physiques. Ces règles sont fixées par l’article 219 du code général des impôts. Sa version en vigueur date du 21 février 2026. L’impôt porte sur le bénéfice de la société, après déduction des rémunérations qu’elle verse.
Comment sont imposés les dividendes du gérant majoritaire d’une SELARL ?
Les dividendes sont versés sur un bénéfice qui a déjà payé l’impôt sur les sociétés. Depuis le 1er janvier 2026, ils supportent ensuite le prélèvement forfaitaire unique de 31,4 %. Il se compose de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux. Sur option, la part d’impôt sur le revenu peut être calculée au barème. Pour le gérant majoritaire, la part des dividendes qui dépasse 10 % du capital social entre dans l’assiette de ses cotisations sociales. Ce capital s’entend primes d’émission et sommes en compte courant d’associé comprises. Cette part ne supporte plus les prélèvements sociaux du capital, mais l’impôt sur le revenu reste dû. Les dividendes et les parts de son conjoint, de son partenaire de PACS et de ses enfants mineurs entrent dans ce calcul.
Le même regard, sur l’ensemble de votre patrimoine
Vous savez maintenant ce qui décide d’un passage en société. Mais cette décision touche votre rémunération, vos droits, votre épargne et votre retraite : l’ensemble de votre patrimoine.
Chez Plan de Vol, nous tenons le rôle du copilote. Nous établissons avec vous la vision globale : ce que vous détenez, ce qui entre et ce qui sort chaque mois, ce que chaque contrat vous coûte. Vos décisions se prennent alors avec l’ensemble sous les yeux, et c’est vous qui les prenez.
Sources publiques citées dans cet article : article 219 du code général des impôts, version en vigueur depuis le 21 février 2026 (impôt sur les sociétés au taux normal de 25 %, taux réduit de 15 % jusqu’à 42 500 € de bénéfice sous conditions). Article L136-3 du code de la sécurité sociale, version en vigueur depuis le 28 février 2025 (assiette des travailleurs indépendants exerçant en société soumise à l’impôt sur les sociétés : rémunération, et part des dividendes supérieure à 10 % du capital social, primes d’émission et comptes courants d’associés compris, avec un abattement de 26 %). Direction générale des finances publiques, conséquences du changement de régime fiscal applicable aux associés de sociétés d’exercice libéral, publié le 6 février 2025 (rémunérations imposées dans la catégorie des bénéfices non commerciaux à partir des revenus perçus en 2024). Service-Public, régime fiscal de la rémunération du dirigeant, vérifié le 21 février 2026 (prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026, dont 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux). Service-Public, barème de l’impôt sur le revenu, vérifié le 15 avril 2026 (taux de 41 % de 84 578 à 181 917 € de revenu par part). Article 209-0 A du code général des impôts, version en vigueur depuis le 1er janvier 2019 (parts de fonds détenues par une société soumise à l’impôt sur les sociétés, évaluées à chaque clôture, l’écart entrant dans le résultat imposable). Direction générale des finances publiques, l’assurance-vie et le PEA (gains du PEA sans impôt sur le revenu en l’absence de retrait pendant cinq ans, prélèvements sociaux de 18,6 % depuis le 1er janvier 2026). CARMF, cotisations et prestations 2026, publiées le 15 janvier 2026 (taux des trois régimes de retraite, points acquis, indemnités journalières à partir du 91e jour d’arrêt et rente d’invalidité selon les revenus, chacun jusqu’à son plafond). Le calcul sur 100 € est une illustration ; il ne constitue ni un conseil ni une recommandation.