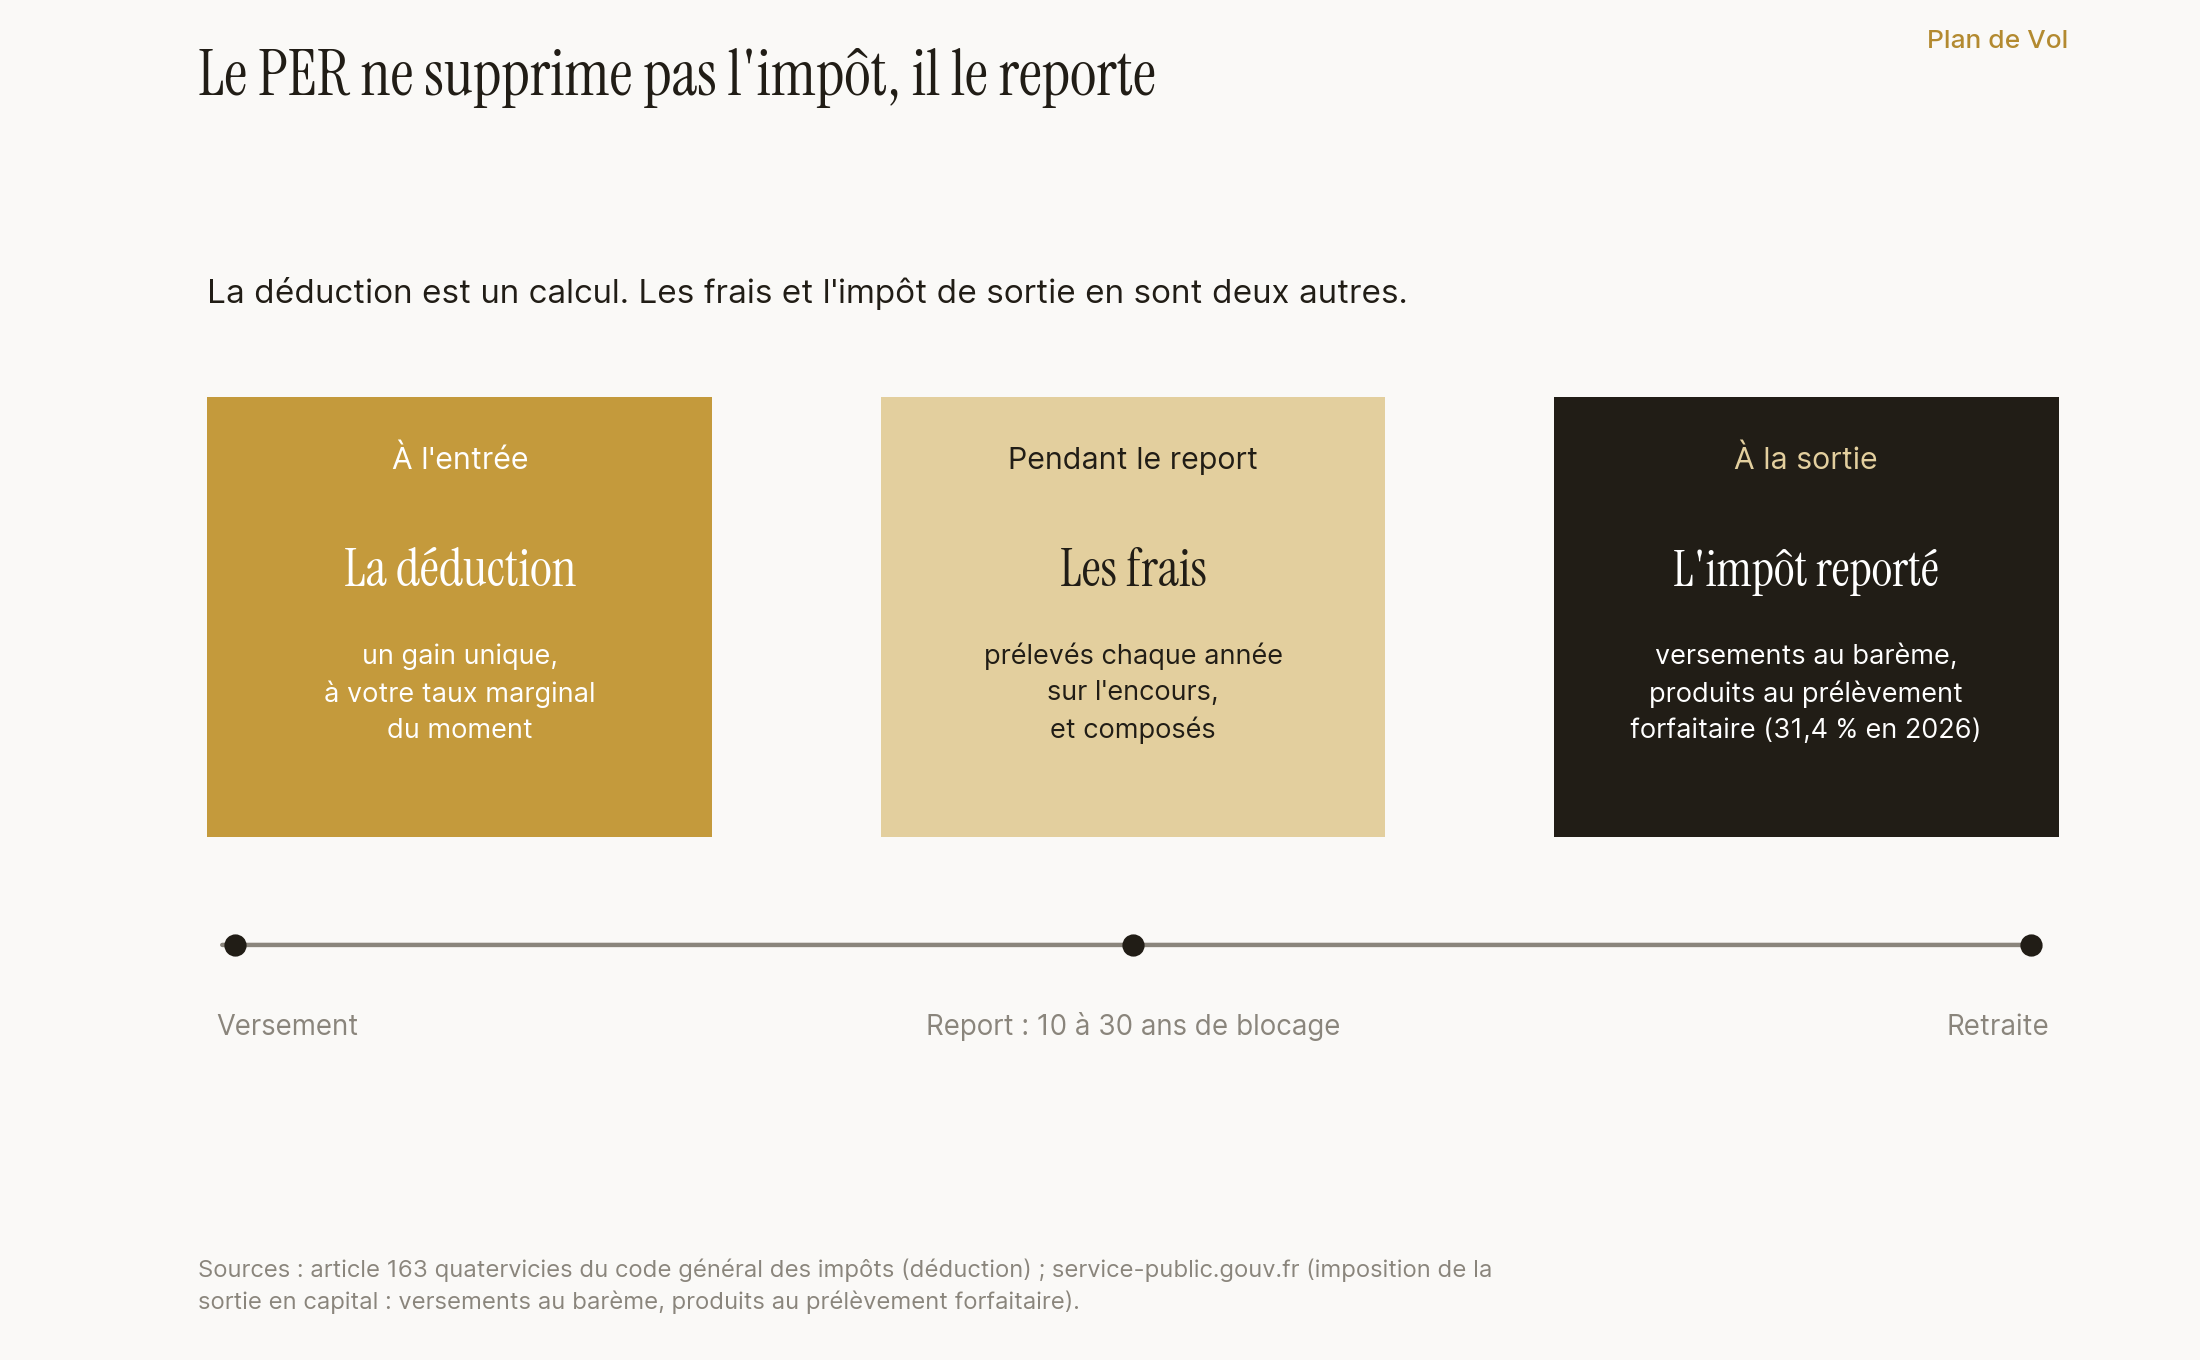
Verser sur un plan d’épargne retraite réduit votre impôt l’année du versement : c’est vrai, c’est chiffrable, et votre comptable le calcule chaque année. Mais cette déduction n’est que le premier des trois calculs qui décident du coût réel d’un PER. Les deux autres, personne ne les pose au moment où vous versez : les frais du contrat, qui courent chaque année pendant toute la durée du blocage, et l’impôt de sortie, car le PER ne supprime pas l’impôt, il le reporte. À la retraite, les sommes que vous aviez déduites reviennent au barème de l’impôt sur le revenu. Cet article met les trois calculs côte à côte, sans verdict : la déduction est réelle, le coût complet mérite d’être connu avant de verser.
La déduction du PER : ce que votre comptable calcule, et il a raison
Commençons par ce qui est vrai, car c’est le socle. Les sommes que vous versez sur un PER individuel sont déductibles de votre revenu imposable, au titre de l’article 163 quatervicies du code général des impôts, dans la limite de votre plafond épargne retraite (de l’ordre de 10 % de vos revenus professionnels, un plafond que votre avis d’imposition rappelle chaque année). Concrètement, 10 000 € versés sur un PER retirent 10 000 € de votre revenu imposable : si votre tranche marginale d’imposition est de 41 %, votre impôt baisse d’environ 4 100 € l’année du versement. Plus votre taux d’imposition est élevé, plus l’économie est forte.
Ce calcul, votre expert-comptable le fait, et il le fait bien. C’est même souvent lui qui, en fin d’exercice, vous suggère de verser pour lisser une année à revenu élevé : le conseil est juste, l’économie d’impôt est réelle, immédiate, vérifiable sur votre déclaration. Rien de ce qui suit ne remet en cause la déduction. Le point est ailleurs. La déduction est un calcul d’une seule année, celle de l’entrée. Le coût d’un PER, lui, se joue sur toute la durée du contrat, et sur deux autres calculs que le moment du versement n’éclaire jamais.
Le PER coûte-t-il plus cher qu’une assurance vie ?
Un PER individuel est, dans sa forme la plus répandue, un contrat d’assurance : il porte donc les mêmes familles de frais qu’une assurance vie, celles que nous avons détaillées dans notre article sur les quatre couches de frais du relevé. Frais de gestion du contrat, majoration éventuelle de la gestion pilotée, frais courants des supports, rétrocommissions : le PER les cumule comme n’importe quel contrat d’épargne. Sur un PER, cette majoration mérite un mot de plus : la gestion pilotée y est le mode par défaut, comme nous l’exposons dans notre article sur la gestion pilotée et la gestion libre.
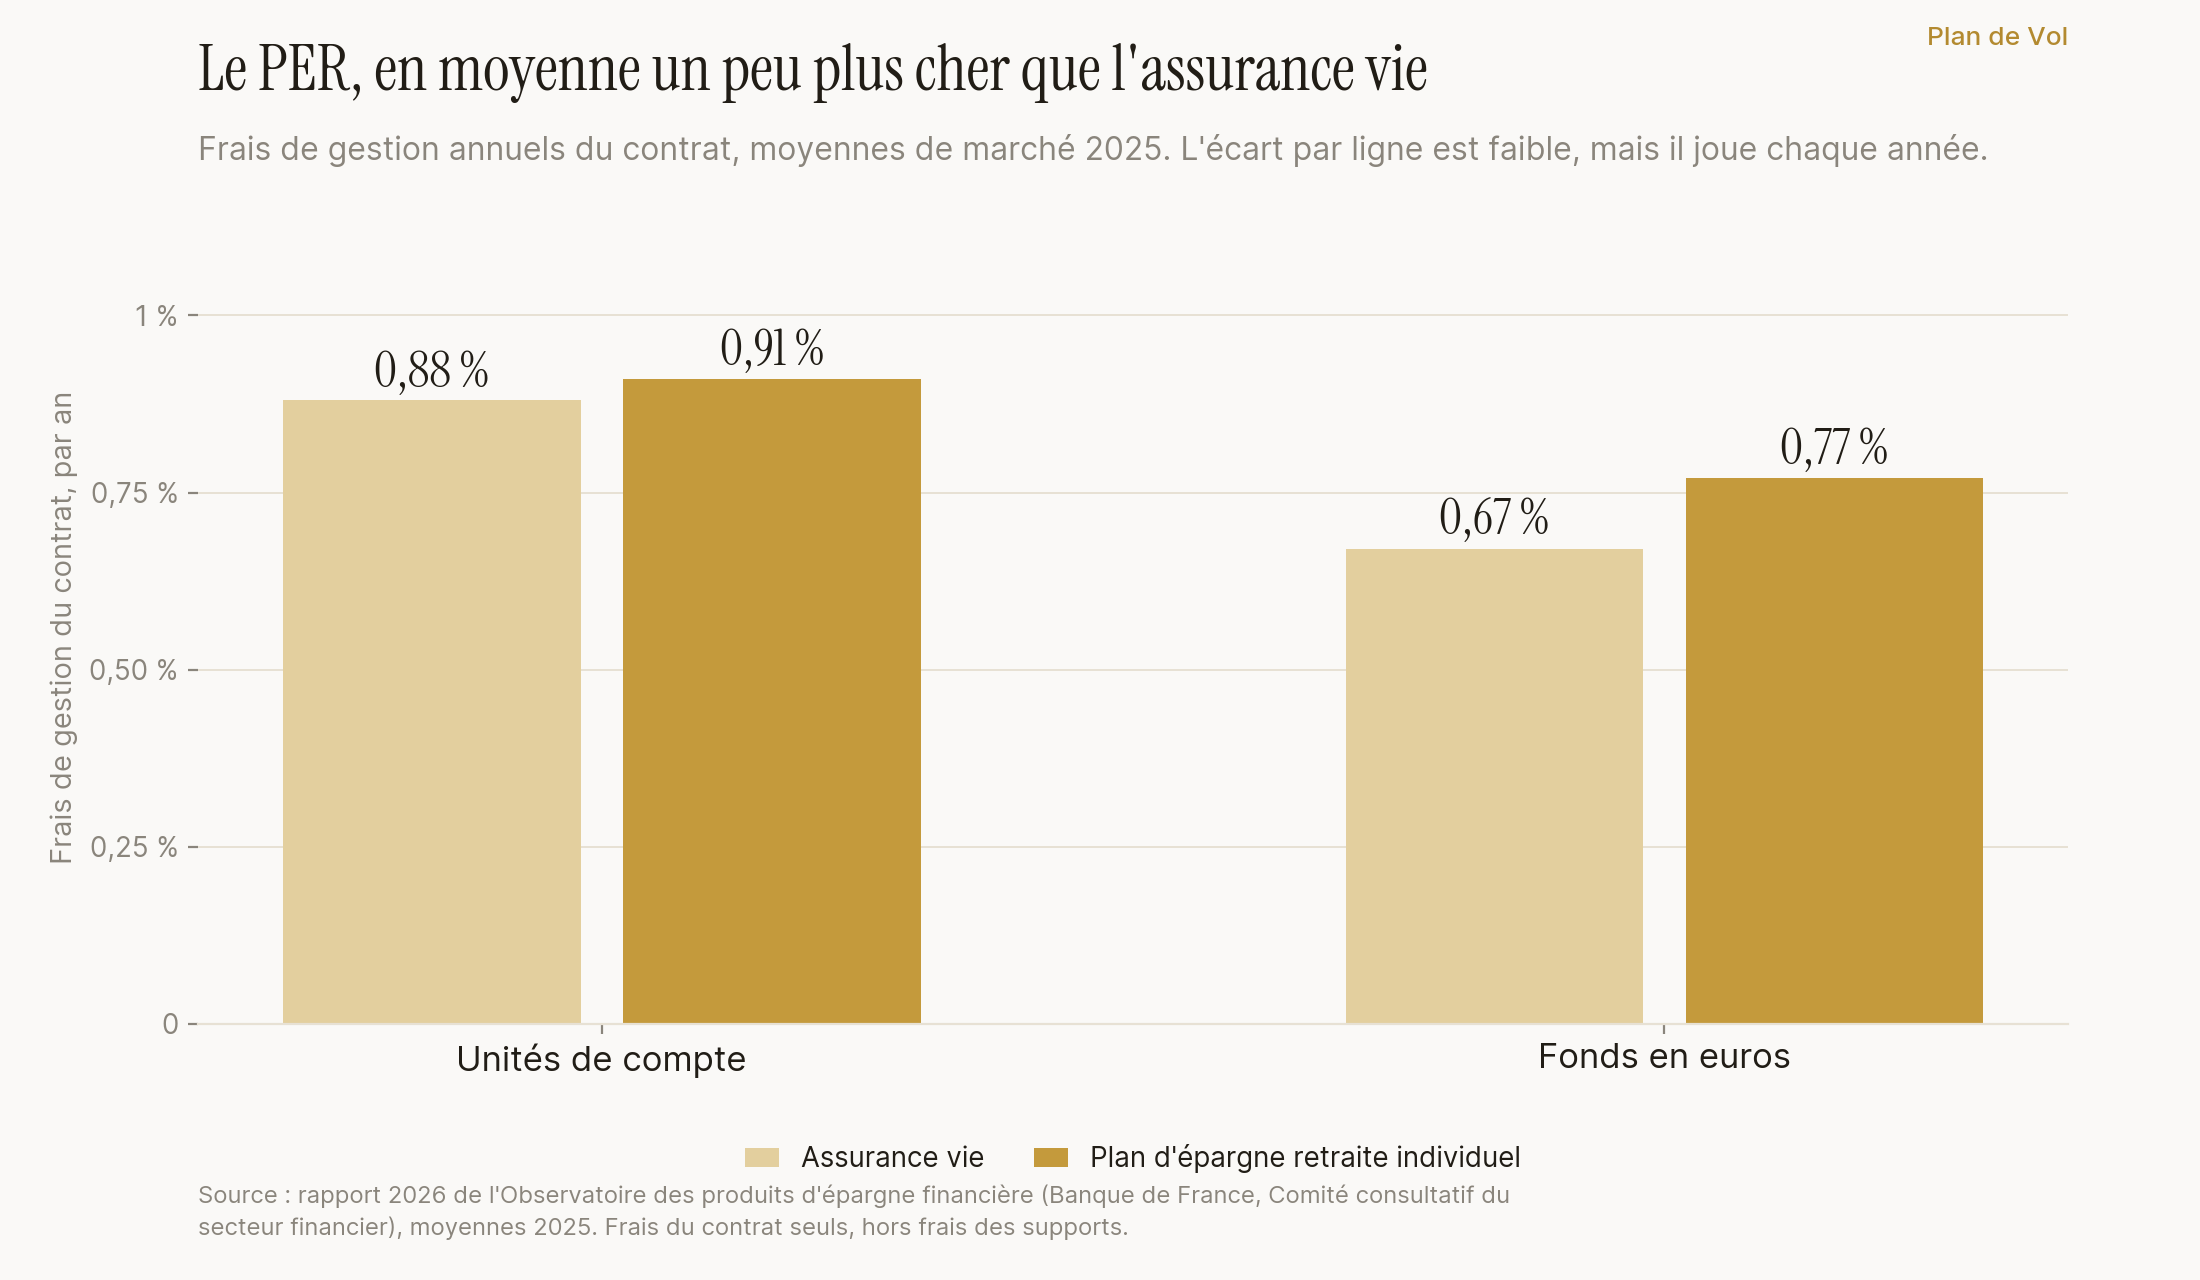
La question du niveau appelle une réponse contre-intuitive. On présente souvent le PER comme un produit moderne, donc plus léger. Les chiffres de place disent l’inverse. Selon le rapport 2026 de l’Observatoire des produits d’épargne financière, publié par la Banque de France, le PER individuel affiche en 2025 des frais de gestion supérieurs à ceux de l’assurance vie : 0,91 % contre 0,88 % sur les unités de compte, et 0,77 % contre 0,67 % sur le fonds en euros. L’écart par ligne paraît minime. Il joue pourtant chaque année, dans le même sens, et en sens inverse de l’avantage fiscal. La déduction est un gain d’entrée ; ces frais, eux, reviennent chaque année.
Les frais courent pendant tout le report
Voici le premier des deux calculs oubliés. Un PER a une particularité que l’assurance vie n’a pas : l’épargne y est bloquée jusqu’à la retraite, hors quelques cas de déblocage anticipé (invalidité, expiration des droits au chômage, surendettement) et l’achat de la résidence principale. C’est présenté comme une contrainte ; du point de vue des frais, c’est une donnée décisive. Car ce blocage dure longtemps : dix, vingt, parfois trente ans. Et pendant toute cette durée, les frais de gestion sont prélevés chaque année sur l’encours, que vous versiez encore ou non.
Or un frais annuel ne se contente pas de prélever sa part : il ampute aussi tout ce que cette part aurait rapporté ensuite. C’est la mécanique des intérêts composés, appliquée à l’envers, que nous avons chiffrée dans notre article sur l’impact de 2,5 % de frais par an : sur un capital de 100 000 € placé vingt ans, une couche de frais de 2,5 % capte 204 000 €, près d’un euro de gain sur deux. Le PER étant, par construction, un produit de très longue durée, il est le terrain où cette mécanique joue le plus longtemps. Plus le report est long, plus les frais composent : le PER additionne les deux.
L’impôt n’est pas supprimé, il est reporté
Voici le second calcul, le plus mal connu. La déduction obtenue à l’entrée n’efface pas l’impôt : elle le décale jusqu’à la sortie. À la retraite, quand vous récupérez votre épargne, l’administration reprend sa part, et la façon dont elle la reprend dépend de ce que vous retirez.
Sur un PER individuel, les sommes issues de vos versements volontaires se récupèrent, à la retraite, en capital, en rente, ou en combinaison des deux, à votre choix. Prenons la sortie en capital, celle que la plupart des épargnants ont en tête. Elle se lit en deux parts, imposées différemment, comme le détaille service-public.gouv.fr :
- La part correspondant à vos versements, les sommes que vous aviez déduites, revient dans votre revenu imposable et est taxée au barème de l’impôt sur le revenu. Deux précisions, contre deux erreurs de calcul : pas d’abattement de 10 % des pensions à retrancher, pas de prélèvements sociaux à ajouter. Autrement dit, l’argent qui était sorti de l’impôt à l’entrée y revient à la sortie, au taux qui sera alors le vôtre.
- La part correspondant aux produits, les gains accumulés, est taxée au prélèvement forfaitaire. Son taux, de 30 % jusqu’en 2025, est porté à 31,4 % au 1er janvier 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), après la hausse de la contribution sociale sur les revenus du capital.
Ce mécanisme change la lecture de l’avantage fiscal. La déduction vous a fait économiser l’impôt à votre taux marginal du moment, celui de vos années d’activité. À la sortie, les versements ressortent au barème de vos années de retraite. L’avantage net, c’est l’écart entre ces deux moments. Si votre taux d’imposition est plus faible à la retraite qu’en activité, l’écart joue en votre faveur, et la déduction tient une partie de sa promesse. S’il ne baisse pas, l’avantage se réduit surtout à un gain de trésorerie, le temps du report, qu’il faut alors mettre en face des frais payés pendant ces mêmes années.
Un exemple rend l’écart concret. Reprenons les 10 000 € versés à 41 % de tranche marginale : 4 100 € d’impôt en moins l’année du versement. À la retraite, ces 10 000 € récupérés en capital reviennent au barème. Si votre tranche est alors de 30 %, ils coûtent 3 000 € : l’aller-retour vous laisse 1 100 €, exactement les onze points d’écart entre les deux tranches. Si votre tranche n’a pas bougé, l’aller-retour est neutre sur les versements : reste le gain de trésorerie du report, celui-là même que les frais du contrat rongent chaque année. Et l’ordre peut s’inverser : un capital important récupéré en une seule fois s’ajoute d’un bloc à vos revenus de l’année et peut vous faire franchir une tranche supérieure, jusqu’à 45 % : des sommes déduites à 41 % ressortiraient alors plus taxées qu’elles ne sont entrées. C’est pour cela que la sortie en capital peut se fractionner sur plusieurs années : le rythme de retrait pilote la tranche dans laquelle les versements reviennent.
La sortie en rente obéit à une autre règle : la rente est imposée comme une pension de retraite, au barème après un abattement de 10 % (plafonné par foyer, et souvent déjà entamé par vos autres pensions), et les prélèvements sociaux, au taux de 18,6 % depuis le 1er janvier 2026, ne portent que sur une fraction de son montant, fixée une fois pour toutes par votre âge au premier versement de la rente : 40 % entre 60 et 69 ans, 30 % au-delà. Là aussi, l’exemple parle : une rente de 6 000 € par an liquidée à 65 ans, avec une tranche marginale de 30 %, supporte environ 1 620 € d’impôt sur le revenu et 446 € de prélèvements sociaux (18,6 % sur 40 % de la rente), soit un peu plus d’un tiers de son montant. Deux modes de sortie, deux fiscalités : c’est l’un des paramètres à connaître avant de verser, pas au moment de liquider. Nous les avons détaillés dans notre article sur la sortie d’un PER en capital ou en rente.
Le PER, réceptacle de vos anciens contrats retraite
Le PER n’est pas seulement un contrat où l’on verse : c’est aussi celui vers lequel les anciens dispositifs se transfèrent. Depuis la loi Pacte, un vieux PERP, un contrat article 83 hérité d’un ancien employeur ou un contrat Madelin de travailleur non salarié peuvent être transférés sur un PER individuel. C’est souvent présenté comme une simplification, et ce peut en être une. Mais deux points méritent d’être posés avant de regrouper.
D’abord, le coût du transfert lui-même. Les frais de transfert sont plafonnés à 1 % des droits acquis, et nuls au terme de dix ans à compter du premier versement (décret du 4 juillet 2024) : un contrat de plus de dix ans se transfère donc sans frais de transfert. Ensuite, ce que le transfert change, ou ne change pas. Un Madelin qui ne sortait qu’en rente redevient éligible au capital une fois transféré ; un article 83, lui, conserve sa sortie en rente. Et surtout, le PER d’accueil a ses propres frais, ceux que nous venons de voir. Transférer déplace l’épargne, cela ne fait pas disparaître les frais. On transfère pour la lisibilité, le regroupement ou une meilleure grille de frais, pas sur l’idée qu’un produit récent serait, en soi, moins chargé.
Quelles questions poser avant de verser sur un PER ?
La décision de verser sur un PER ne se tranche pas sur la seule déduction. Cinq questions, posées à votre expert-comptable ou à votre conseiller, mettent les trois calculs sur la table.
- Quel est mon taux marginal d’imposition aujourd’hui, et quel sera-t-il, à mon estime, à la retraite ? C’est l’écart entre les deux qui fait le vrai gain de la déduction.
- Quels frais annuels ce PER prélève-t-il, et sur quelle assiette ? C’est la couche qui court pendant tout le report, indépendamment de la performance.
- Sur mon horizon de blocage, combien ces frais représentent-ils, une fois composés ? C’est la projection que la déduction, seule, ne montre jamais.
- À la sortie, en capital ou en rente, quelle fiscalité s’appliquera à chaque part ? Versements au barème, produits au prélèvement forfaitaire : le savoir avant, pas au moment de liquider.
- Si je transfère d’anciens contrats sur ce PER, quels frais de transfert, et qu’est-ce que j’y gagne ou perds ? Au-delà de dix ans, le transfert est gratuit ; les garanties de l’ancien contrat, elles, peuvent se perdre.
Un interlocuteur à l’aise avec le produit répondra à ces cinq questions sans détour. La qualité des réponses, leur précision, leur franchise, est déjà une information en soi.
Questions fréquentes
Mon comptable m’a conseillé de verser sur un PER, avait-il tort ?
Non. La déduction qu’il calcule est réelle, immédiate, et souvent bien vue pour lisser une année à revenu élevé. Son conseil porte sur le calcul qu’il maîtrise, celui de l’entrée. Ce qu’il ne chiffre pas au moment du versement, ce n’est pas une erreur de sa part : ce sont les deux autres calculs, les frais du contrat sur toute la durée du blocage et la fiscalité de la sortie. La bonne question n’est pas de savoir s’il a eu tort, mais de compléter son calcul par les deux autres avant de décider du montant que vous versez, et du contrat sur lequel vous le faites.
L’avantage fiscal ne compense-t-il pas les frais ?
Ce sont deux calculs distincts, qui ne se neutralisent pas mécaniquement. La déduction joue une fois, à l’entrée, à votre taux marginal du moment. Les frais s’appliquent chaque année, sur la totalité de l’encours, pendant toute la durée du blocage. Et à la sortie, une partie de ce que la déduction avait exonéré revient au barème. L’avantage fiscal peut être réel et les frais peser lourd sur la durée : les deux sont vrais en même temps, et méritent chacun d’être chiffrés séparément.
Le PER est bloqué jusqu’à la retraite, à quoi bon regarder les frais ?
C’est justement parce qu’il est bloqué longtemps que les frais méritent un regard. Un blocage de vingt ou trente ans, ce sont vingt ou trente années de frais prélevés sur l’encours, et composés. L’indisponibilité ne met pas les frais en pause : elle prolonge la durée pendant laquelle ils courent. Regarder ses frais ne débloque pas l’épargne, mais éclaire le montant que l’on choisit d’y verser, et le contrat sur lequel on le fait. Ce montant se décide d’ailleurs à côté d’un régime obligatoire dont vous ne fixez aucun paramètre : nous en exposons la mécanique dans notre article sur la retraite CARMF du médecin libéral.
PER ou assurance vie, lequel choisir ?
La question n’a pas de réponse unique, parce que les deux produits ne se jouent pas sur le même terrain. Le PER offre une déduction à l’entrée que l’assurance vie n’a pas, mais il bloque l’épargne jusqu’à la retraite, affiche en moyenne des frais un peu plus élevés, et réimpose les versements à la sortie. L’assurance vie reste disponible à tout moment et bénéficie, après huit ans, d’une fiscalité qui lui est propre, que nous détaillons dans notre article sur le transfert et le rachat d’une assurance vie. Le bon arbitrage dépend de votre taux d’imposition aujourd’hui et demain, de votre horizon, et des frais de chaque contrat. Ce sont ces paramètres qu’il faut chiffrer, pas un produit à désigner dans l’absolu.
Le même calcul, sur vos contrats
Vous savez maintenant lire un PER en entier : une déduction réelle à l’entrée, des frais qui courent pendant tout le report, et un impôt qui n’est pas supprimé mais décalé jusqu’à la sortie. Trois calculs, pas un seul. Reste à les poser sur votre situation, avec vos chiffres : votre taux d’imposition, vos frais réels, votre horizon, votre mode de sortie.
C’est exactement l’objet de l’Audit de frais de Plan de Vol : le même calcul, appliqué à vos propres contrats, la déduction mise en face des frais composés et de la fiscalité de sortie, sur votre horizon réel.
Sources publiques citées dans cet article : article 163 quatervicies du code général des impôts (déduction des cotisations versées sur un plan d’épargne retraite, dans la limite du plafond épargne retraite) ; plan d’épargne retraite (PER), service-public.gouv.fr (imposition de la sortie en capital : versements déduits au barème de l’impôt sur le revenu, produits au prélèvement forfaitaire de 30 % jusqu’en 2025 puis 31,4 % au 1er janvier 2026 ; imposition de la sortie en rente comme une pension) ; article L224-5 du code monétaire et financier (délivrance des versements volontaires en capital ou en rente, au choix du titulaire) ; décret n° 2024-682 du 4 juillet 2024 (frais de transfert plafonnés à 1 % des droits acquis et nuls après dix ans) ; rapport 2026 de l’Observatoire des produits d’épargne financière (Banque de France, Comité consultatif du secteur financier : frais comparés du PER individuel et de l’assurance vie, moyennes 2025). Illustrations pédagogiques ; les exemples chiffrés supposent des hypothèses affichées et ne préjugent pas de votre situation.