Le tarif de l’assurance vie du Groupe Pasteur Mutualité tient sur une page A4. Tout y figure : l’entrée, l’adhésion, les versements, la gestion, les arbitrages, la rente. Il y manque une chose, et c’est le numéro de votre contrat. Le document s’intitule « Transparence des frais des contrats de la gamme Altiscore Multisupports », au pluriel. La gamme compte quatre contrats numérotés.
L’essentiel
- Trois compteurs tournent en même temps, et ils ne se totalisent pas. L’enveloppe prélève 25 € à l’adhésion, 5 € par an pour l’association, 1 % sur chaque versement et 0,60 % par an de gestion. Les supports prélèvent de 0,6 % à 4,7 % par an, frais du contrat compris. La rente a son propre tarif.
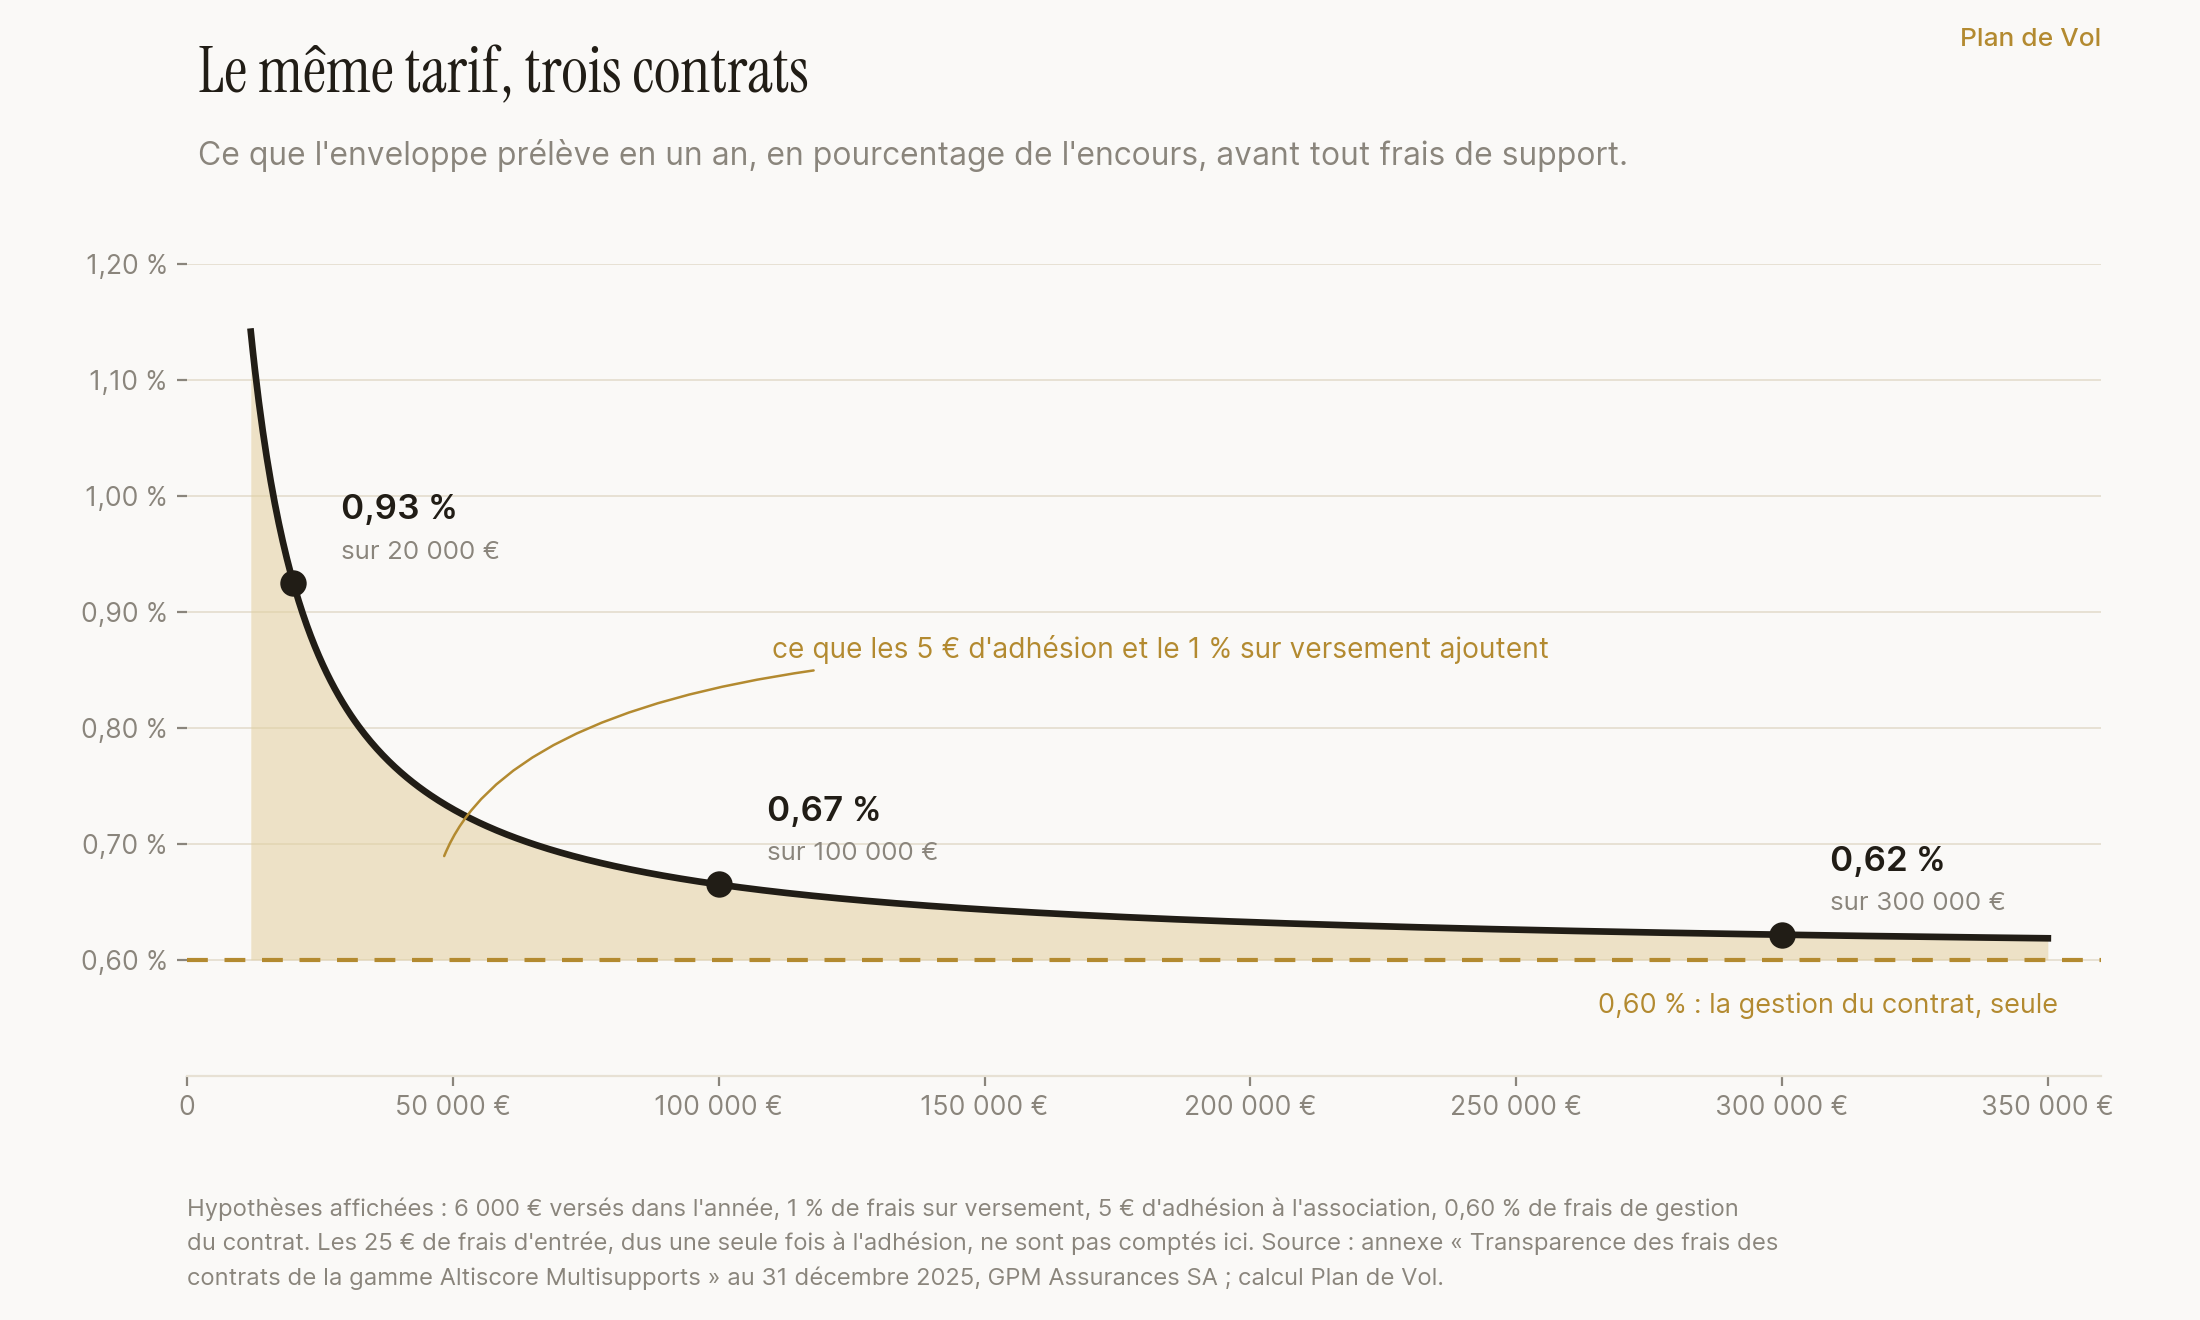
- Le tarif de l’enveloppe est fixe, son taux ne l’est pas. Sur les hypothèses affichées plus bas, ses lignes récurrentes pèsent 0,93 % par an sur un encours de 20 000 € et 0,62 % sur 300 000 €.
- L’assureur pose lui-même la règle d’addition, dans les intitulés de son récapitulatif des unités de compte. Frais du support plus 0,60 % du contrat égale frais totaux, et la performance finale se lit après ces deux couches.
- Sur la rente, l’annexe annonce « maximum de 0,5 % du montant du capital versé en rente ; 5 % de chaque arrérage ». Un maximum n’est pas un prix. Le taux qui vous serait appliqué se lit dans votre notice, que le site ne publie pas.
Quel contrat détenez-vous, au juste ?
Depuis l’arrêté du 24 février 2022, les frais d’une assurance vie doivent figurer dans un tableau standardisé annuel. Celui du Groupe Pasteur Mutualité, l’annexe « Transparence des frais » au 31 décembre 2025, couvre une gamme entière. Quatre contrats y portent le même nom, numérotés de 1 à 4. Le groupe les énumère lui-même sur la page d’une opération commerciale de 2025. Un seul est présenté à la souscription aujourd’hui : le document d’informations clés ne couvre qu’Altiscore Multisupports 4.
Derrière ces noms, quatre acteurs, et chacun fait autre chose. AGMF Prévoyance, « ci-après Groupe Pasteur Mutualité », est une union de mutuelles régie par le code de la mutualité. C’est l’éditeur du site, et le nom que les praticiens connaissent. L’assureur du contrat, lui, est GPM Assurances SA, société anonyme régie par le code des assurances selon les mentions légales du groupe. Vous ne souscrivez pas ce contrat. Il est souscrit par une association, ALIPER, auprès de GPM Assurances, et vous y adhérez. Le conseiller qui vous reçoit relève, lui, de GPM Gestion Privée, immatriculée comme courtier en assurance et conseiller en investissements financiers.
Cette architecture explique une ligne du tarif. Les 5 € prélevés chaque année sont des « frais d’adhésion à l’association ayant souscrit le contrat ». Ils vont donc à ALIPER. La page d’offre destinée aux médecins libéraux dit de cette association qu’elle « représente et défend les intérêts de ses adhérents vis à vis de l’organisme assureur ». Un statut mutualiste décrit une organisation. Il ne fixe pas un tarif. La même page annonce « notre niveau de frais parmi les plus bas du marché ». C’est son affirmation. Les documents qu’il publie permettent de la lire ligne par ligne.
Reste ce que cette page ne publie pas. Elle met en ligne cinq documents. La notice d’information n’en fait pas partie. Le groupe indique qu’elle est « disponible sur demande auprès de votre Service Gestion Epargne ». Or c’est elle qui porte les clauses de votre génération. Transformer ou racheter un contrat existant obéit à d’autres règles encore. Nous les avons détaillées dans notre article sur le transfert et le rachat d’une assurance vie.
Premier compteur : ce que l’enveloppe prélève
Quatre lignes, et elles ne se ressemblent pas. Vingt-cinq euros à l’adhésion, une fois. Cinq euros par an pour l’association. Un pour cent sur chaque versement. Et 0,60 % par an sur l’encours, au titre de la gestion du contrat. Ce dernier taux vaut sur le fonds en euros comme sur les unités de compte, gestion profilée comprise.
Les deux premières sont des montants fixes, et un forfait ne coûte pas la même chose à tout le monde. Les 25 € d’entrée et les 5 € d’adhésion font 5 % d’un versement de 600 €, le ticket minimal du contrat. Ils font 0,06 % d’un versement de 50 000 €. C’est vrai de tout tarif forfaitaire, chez n’importe quel assureur.
La ligne de 0,60 % se compare, elle, à un repère de place. Le rapport 2026 de l’Observatoire des produits d’épargne financière, publié par la Banque de France, donne un ordre de grandeur. Les frais de gestion moyens d’une assurance vie y ressortent à 0,67 % par an sur le fonds en euros et 0,88 % sur les unités de compte. Ils atteignent 1,17 % quand la gestion de ces unités de compte est déléguée à un professionnel. Un repère de place n’est pas une norme. C’est une moyenne pondérée par les encours de tout le marché, et elle ne dit rien de ce que vaut un contrat.
Additionnées sur une année courante, ces lignes ne produisent pas un taux mais plusieurs. Sur 20 000 € d’encours qui reçoivent 6 000 € dans l’année, elles prélèvent 185 €. Sur 300 000 €, avec le même versement, 1 865 €. Un tarif ne devient un coût qu’une fois posé sur un encours.
Une de ces lignes a déjà bougé. Du 1er juin au 30 septembre 2025, il a supprimé les frais sur versement pour toute la gamme, « au lieu de 1 % habituellement ». La même page dit ce qui ne changeait pas : « Les autres frais inhérents aux contrats, tels que les frais de gestion, s’appliquent conformément aux dispositions contractuelles. » La ligne qui bouge est celle des versements. Les lignes annuelles, elles, se reconduisent. Et quelques dixièmes de point s’y composent année après année, comme nous l’avons chiffré sur vingt ans, à allocation identique.
Deuxième compteur : ce que les supports prélèvent
Chaque fonds que vous détenez prélève aussi à l’intérieur de lui-même, avant que sa performance vous soit servie. Ces frais s’ajoutent-ils aux 0,60 % du contrat, ou les contiennent-ils ?
L’assureur répond lui-même, dans les intitulés de colonnes de son récapitulatif des unités de compte : « frais totaux (B + C) », puis « performance finale (A-B-C) ». A désigne la performance du support, B ses propres frais de gestion, C les 0,60 % du contrat. L’addition n’est pas une hypothèse de lecture. Elle est écrite par le producteur, support par support.
L’annexe donne un taux par catégorie, en gestion libre : 2,46 % par an sur les fonds actions, 2,01 % sur les diversifiés, 1,30 % sur les obligations, 2,78 % sur les immobiliers. Ajoutez les 0,60 % du contrat, comme le récapitulatif le fait, et la ligne des fonds actions ressort à 3,06 % par an. Sur la plupart des supports, c’est la couche la plus lourde du contrat, et la troisième de notre grille de lecture d’un relevé annuel.
Un taux de catégorie, pourtant, n’est le prix de personne. Le récapitulatif, lui, descend au support : il en liste 36, un par un, avec leurs frais totaux. Ils vont de 0,6 % à 4,7 % par an. À l’intérieur des seuls fonds actions, l’écart va déjà de 1,73 % à 4,7 %. Le chiffre qui vous concerne, c’est la ligne du support que vous détenez.
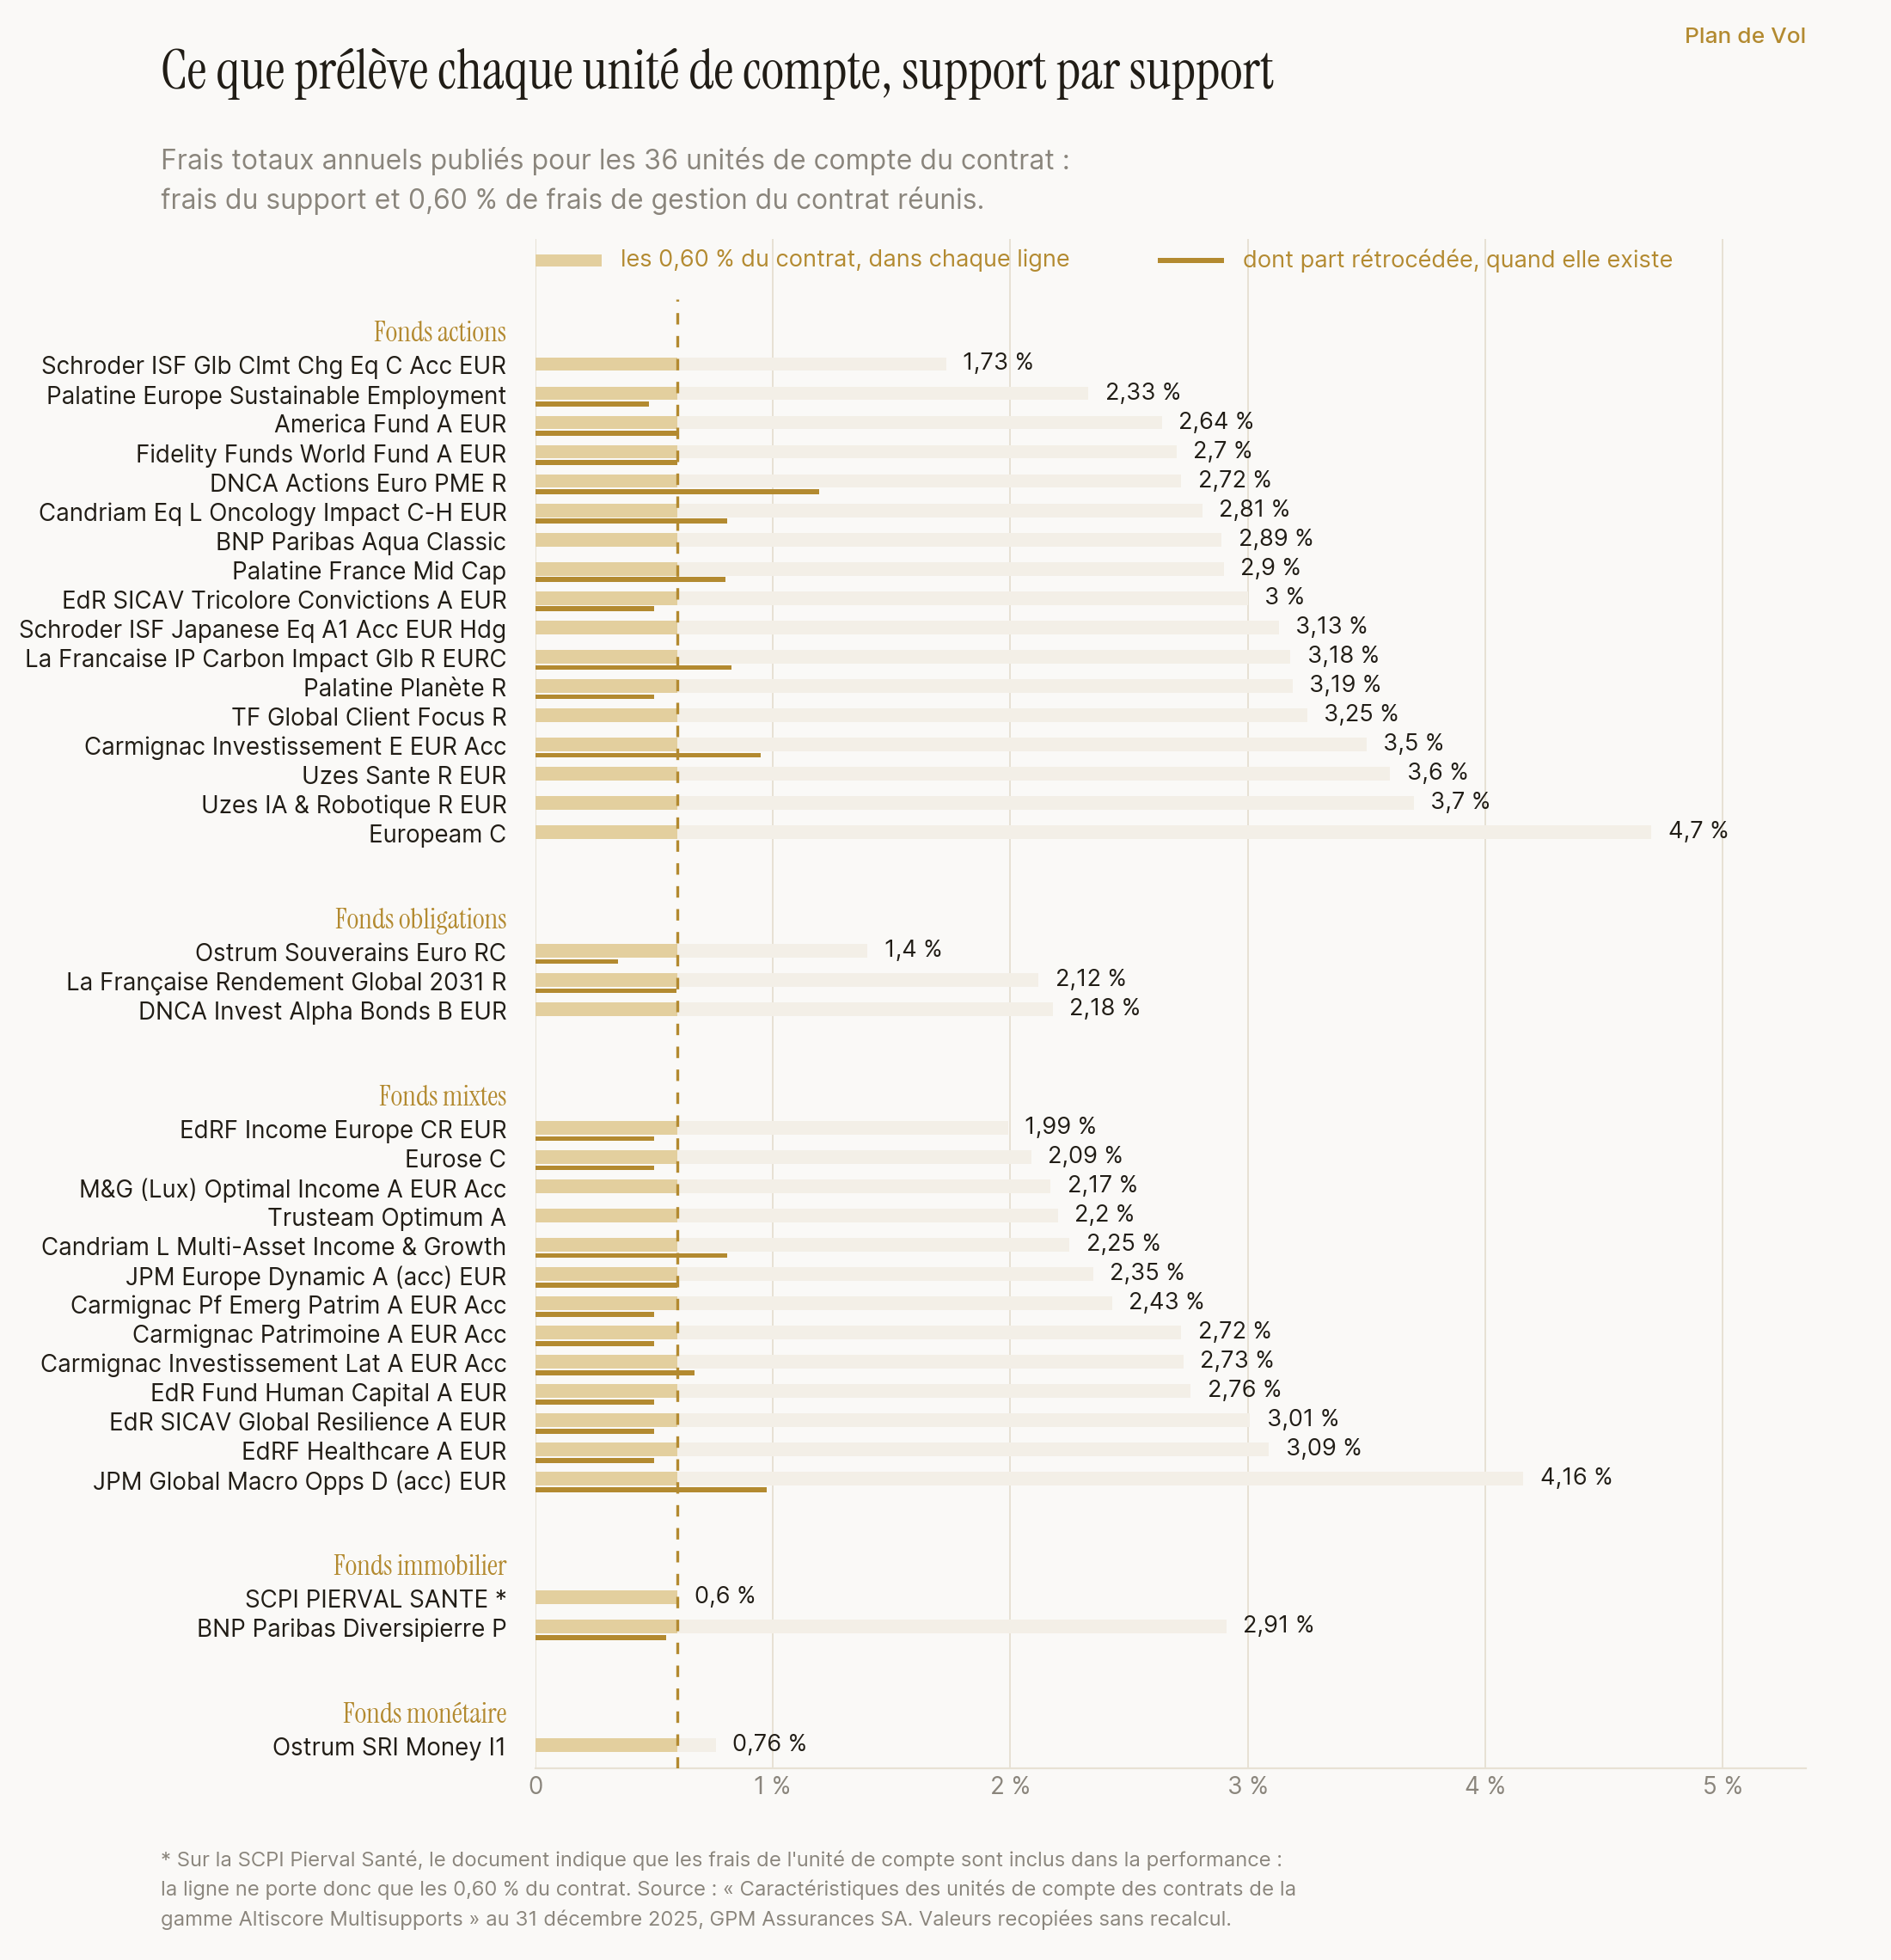
La même colonne indique ce qui est rétrocédé. Une rétrocession, c’est la part des frais d’un fonds que celui-ci reverse chaque année au distributeur qui vous l’a placé. Douze des 36 supports affichent une rétrocession nulle ; sur les autres, elle monte jusqu’à 1,196 % par an. Le document s’arrête là : il donne un taux, jamais un montant, et ne dit rien d’éventuels autres flux. Ce n’est pas une faute : c’est ainsi que la distribution de fonds est bâtie.
La gestion profilée, elle, obéit à d’autres chiffres. L’annexe affiche 1,00 % par an sur le profil prudent, 1,85 % sur l’équilibre comme sur le dynamique, et une rétrocession de 0,00 % sur les trois. Les 0,60 % du contrat ne changent pas. Ces taux ne se comparent pas à ceux d’une catégorie de fonds : un profil mêle du fonds en euros et des unités de compte. Le chiffre qui manque ici n’est pas un frais, c’est une composition. Le document d’informations clés renvoie, pour chaque profil, à sa fiche sur le site des supports du contrat. Savoir ensuite qui décide des arbitrages est une autre question, traitée dans notre comparaison de la gestion pilotée et de la gestion libre.
Le fonds en euros appelle une dernière précaution, sur la façon dont son rendement est publié. La page réglementaire du groupe aligne trois nombres pour 2025, sur les contrats commercialisés. Un « taux moyen de frais prélevé par l’organisme assureur » de 0,60 %. Un « rendement net moyen servi » de 1,90 %. Un « taux moyen de la participation aux bénéfices attribué sur le fonds en euros » de 2,50 %. Une page commerciale du même site cite pour 2024 « 2,5 % nets de frais de gestion et avant prélèvements sociaux et fiscaux ». Deux nombres circulent donc pour le même fonds, et ils ne portent pas le même intitulé. Avant de comparer deux contrats, mieux vaut savoir lequel des deux on compare.
Un dernier chiffre circule, et il ne s’additionne à aucun des précédents. Le document d’informations clés illustre le coût du contrat sur 10 000 € investis pendant huit ans. Les coûts totaux vont de 759 € à 962 €, soit une incidence annuelle de 0,95 % à 1,20 %. Pour son scénario intermédiaire, le même document prévoit « que votre rendement moyen par an soit de 1,91 % avant déduction des coûts et de 0,62 % après cette déduction ». Ce sont les hypothèses du producteur sur un montant théorique, pas le relevé de votre contrat.
Troisième compteur : ce que la rente prélèverait
Le dernier compteur ne tourne pas encore. Il se déclenche le jour où l’épargne se transforme en rente viagère. L’annexe l’écrit ainsi : « Maximum de 0,5 % du montant du capital versé en rente ; 5 % de chaque arrérage (maximum annuel de 87 points AGIRC-ARRCO (au 01/01/N) ».
Trois choses y sont dites. D’abord un mot, qui commande tout le reste : maximum. Ce n’est pas un prix, c’est un plafond, et le taux réellement appliqué se lit ailleurs. Ensuite deux prélèvements distincts, l’un sur le capital converti, une fois, l’autre sur chaque versement de rente, à vie. Enfin un plafond annuel libellé dans l’unité d’un autre régime, le point AGIRC-ARRCO, dont la valeur est révisée chaque année. Un plafond exprimé dans une unité qui ne figure pas sur votre relevé demande à être converti en euros avant d’être compris.
Ce compteur ne se chiffre pas depuis une page de gamme : les conditions de sortie appartiennent à la notice de votre génération. Ces frais s’appliquent à chaque arrérage. Le régime fiscal de la rente est une autre affaire. Nous avons décrit ce que la sortie en rente change, sur un plan d’épargne retraite, dans notre article sur le choix entre capital et rente. Cette rente viendrait s’ajouter à la pension obligatoire, dont nous avons détaillé le calcul dans notre article sur la retraite du médecin libéral à la CARMF.
Quelles questions poser à votre conseiller ?
Ces trois compteurs se lisent sur des documents publics. Ce qu’ils donnent chez vous ne s’y trouve pas. Cinq questions, posées par écrit à votre conseiller, ramènent les bons chiffres.
- Quelle génération de contrat je détiens, et quelle notice s’y applique ? Le numéro figure sur votre bulletin d’adhésion. C’est lui qui commande les clauses, pas la page de gamme.
- Quels sont les frais totaux, support par support, de ce que je détiens aujourd’hui ? La réponse existe déjà, ligne par ligne, dans le récapitulatif des unités de compte.
- Si je suis en gestion profilée, comment mon profil est-il composé ? La répartition entre fonds en euros et unités de compte est la donnée que l’annexe ne porte pas.
- Combien mes versements de l’année ont-ils coûté ? Un pour cent prélevé sur chaque versement programmé se compte sur l’année entière, pas sur un versement isolé.
- Sur la rente, quel taux exactement, sur le capital et sur les arrérages ? Et combien font 87 points AGIRC-ARRCO en euros ? L’annexe donne des maximums, votre notice donne le taux.
Ces réponses ne se devinent pas. Elles se demandent, et elles se conservent.
Questions fréquentes
L’annexe de transparence suffit-elle à connaître les frais de mon contrat ?
Elle donne la grille tarifaire d’une gamme, pas le tarif d’un contrat identifié. Son titre porte le pluriel, « les contrats de la gamme Altiscore Multisupports », et cette gamme compte quatre contrats numérotés. C’est un bon document d’orientation pour savoir quelles lignes existent et dans quels ordres de grandeur. Il ne remplace pas la notice d’information de votre génération, qui seule porte les clauses qui vous sont opposables. Cette notice ne figure pas parmi les documents publiés sur la page d’offre. Le groupe indique qu’elle est disponible sur demande auprès du service de gestion.
Les frais des supports s’ajoutent-ils aux 0,60 % du contrat ?
Oui, et c’est le producteur qui l’écrit. Son récapitulatif des unités de compte au 31 décembre 2025 nomme deux colonnes « frais de gestion de l’unité de compte (B) » et « frais de gestion du contrat (C) ». Une troisième s’intitule « frais totaux (B + C) ». Sur la ligne des fonds actions, cela donne 2,46 % de frais de support plus 0,60 % de frais de contrat, soit 3,06 % par an. Support par support, les frais totaux publiés vont de 0,6 % à 4,7 % par an.
La gestion profilée revient-elle moins cher que la gestion libre ?
Les deux séries de chiffres ne mesurent pas la même chose, et les comparer directement induit en erreur. Les taux de la gestion libre portent sur des catégories de fonds, actions ou obligations par exemple. Un profil désigne au contraire une allocation qui mêle du fonds en euros et des unités de compte. L’annexe affiche 1,00 % sur le profil prudent et 1,85 % sur les profils équilibre et dynamique, avec une rétrocession nulle. Les 0,60 % de frais de contrat s’y ajoutent comme ailleurs. La donnée qui permettrait la comparaison est la composition du profil, que l’annexe ne donne pas.
Que signifie « dont taux de rétrocession de commissions » ?
Une rétrocession est la part des frais d’un fonds que celui-ci reverse chaque année au distributeur qui vous l’a placé. Elle ne s’ajoute pas aux frais du support : elle est prélevée à l’intérieur de ceux-ci, déjà comptés dans les frais totaux. Sur les 36 unités de compte du contrat, douze affichent une rétrocession nulle, et la plus élevée atteint 1,196 % par an. Le document publie un taux et rien d’autre, ni montant, ni destinataire nommé.
Que coûte la sortie en rente sur ce contrat ?
L’annexe ne publie que des plafonds, et le mot compte : « maximum de 0,5 % du montant du capital versé en rente ; 5 % de chaque arrérage ». Un maximum annuel s’y ajoute, exprimé en 87 points AGIRC-ARRCO. Deux prélèvements coexistent donc, l’un unique sur le capital converti, l’autre sur chaque versement de rente. Le taux effectivement appliqué et les conditions de la conversion relèvent de la notice de votre génération de contrat, pas de cette page.
Le même calcul, sur vos contrats
Vous savez maintenant que trois compteurs tournent en même temps, et qu’ils ne se lisent pas au même endroit. L’enveloppe, dont le taux dépend de votre encours et de vos versements. Les supports, dont chacun porte son prix, entre 0,6 % et 4,7 % par an. La rente, dont l’annexe ne donne que des plafonds. Reste à poser tout cela sur votre situation : votre génération de contrat, les supports que vous détenez vraiment, et ce que vous versez chaque année.
C’est le travail que nous faisons chez Plan de Vol. Nous reprenons ces trois compteurs sur vos propres contrats, avec votre notice et vos relevés, et nous chiffrons ce que chacun prélève chez vous.
Sources publiques citées dans cet article : annexe « Transparence des frais des contrats de la gamme Altiscore Multisupports » au 31 décembre 2025, GPM Assurances SA (versement initial minimal de 600 € ; adhésion à l’association 5 € par an ; frais de gestion du contrat 0,60 % ; frais de gestion des unités de compte en gestion libre et par profil ; frais d’entrée 25 €, frais sur versement 1 %, arbitrages, frais de sortie sur les rentes, option de rachats programmés) ; « Caractéristiques des unités de compte des contrats de la gamme Altiscore Multisupports » au 31 décembre 2025, GPM Assurances SA (frais de gestion de l’unité de compte, dont frais rétrocédés ; frais de gestion du contrat ; frais totaux B + C ; performance finale A-B-C, support par support) ; document d’informations clés Altiscore Multisupports 4, version 25.1, à jour au 31 décembre 2025 (contrat d’assurance de groupe sur la vie à adhésion facultative souscrit par ALIPER auprès de GPM Assurances S.A. ; profils d’allocation et documents propres à chaque profil ; période de détention recommandée de huit ans) ; taux de rendement garanti moyen et taux moyen de participation aux bénéfices, gpm.fr (exercice 2025, contrats commercialisés : taux moyen de frais 0,60 %, rendement net moyen servi 1,90 %, participation aux bénéfices attribuée 2,50 %) ; page d’offre « Assurance vie, médical libéral », gpm.fr (contrat commercialisé, rôle de l’association souscriptrice, documents mis en ligne, frais d’entrée de 25 €) ; page de l’opération « frais 0 », gpm.fr (offre du 1er juin au 30 septembre 2025, « au lieu de 1 % habituellement » ; contrats de la gamme concernés ; maintien des autres frais) ; mentions légales, gpm.fr (AGMF Prévoyance, union de mutuelles régie par le code de la mutualité ; GPM Assurances SA, entreprise régie par le code des assurances) ; arrêté du 24 février 2022 portant renforcement de la transparence sur les frais du plan d’épargne retraite et de l’assurance-vie ; rapport 2026 de l’Observatoire des produits d’épargne financière (Banque de France, Comité consultatif du secteur financier : frais de gestion moyens du marché sur le fonds en euros et sur les unités de compte). Les tarifs cités sont ceux publiés au 31 décembre 2025 ; illustration pédagogique, sans conseil de gestion ni recommandation, votre situation propre déterminant l’issue.