Le jour où vous liquiderez votre plan d’épargne retraite, un formulaire vous demandera de choisir : capital, rente viagère, ou les deux. La sortie en capital ou en rente ressemble à une préférence personnelle. Elle l’est rarement. L’option n’est pas toujours ouverte : les droits issus de versements obligatoires se dénouent en rente, sans alternative. Vous avez peut-être même déjà répondu, en cochant à l’ouverture du plan une option que la loi rend irrévocable. Et quand le choix vous appartient vraiment, les deux sorties ne sont pas imposées de la même façon, et elles ne laissent pas la même chose derrière elles. Cet article expose ce que chacune coûte et ce qu’elle produit. Aucune des deux n’est la bonne dans l’absolu.
Sortie en capital ou en rente : êtes-vous encore libre de choisir ?
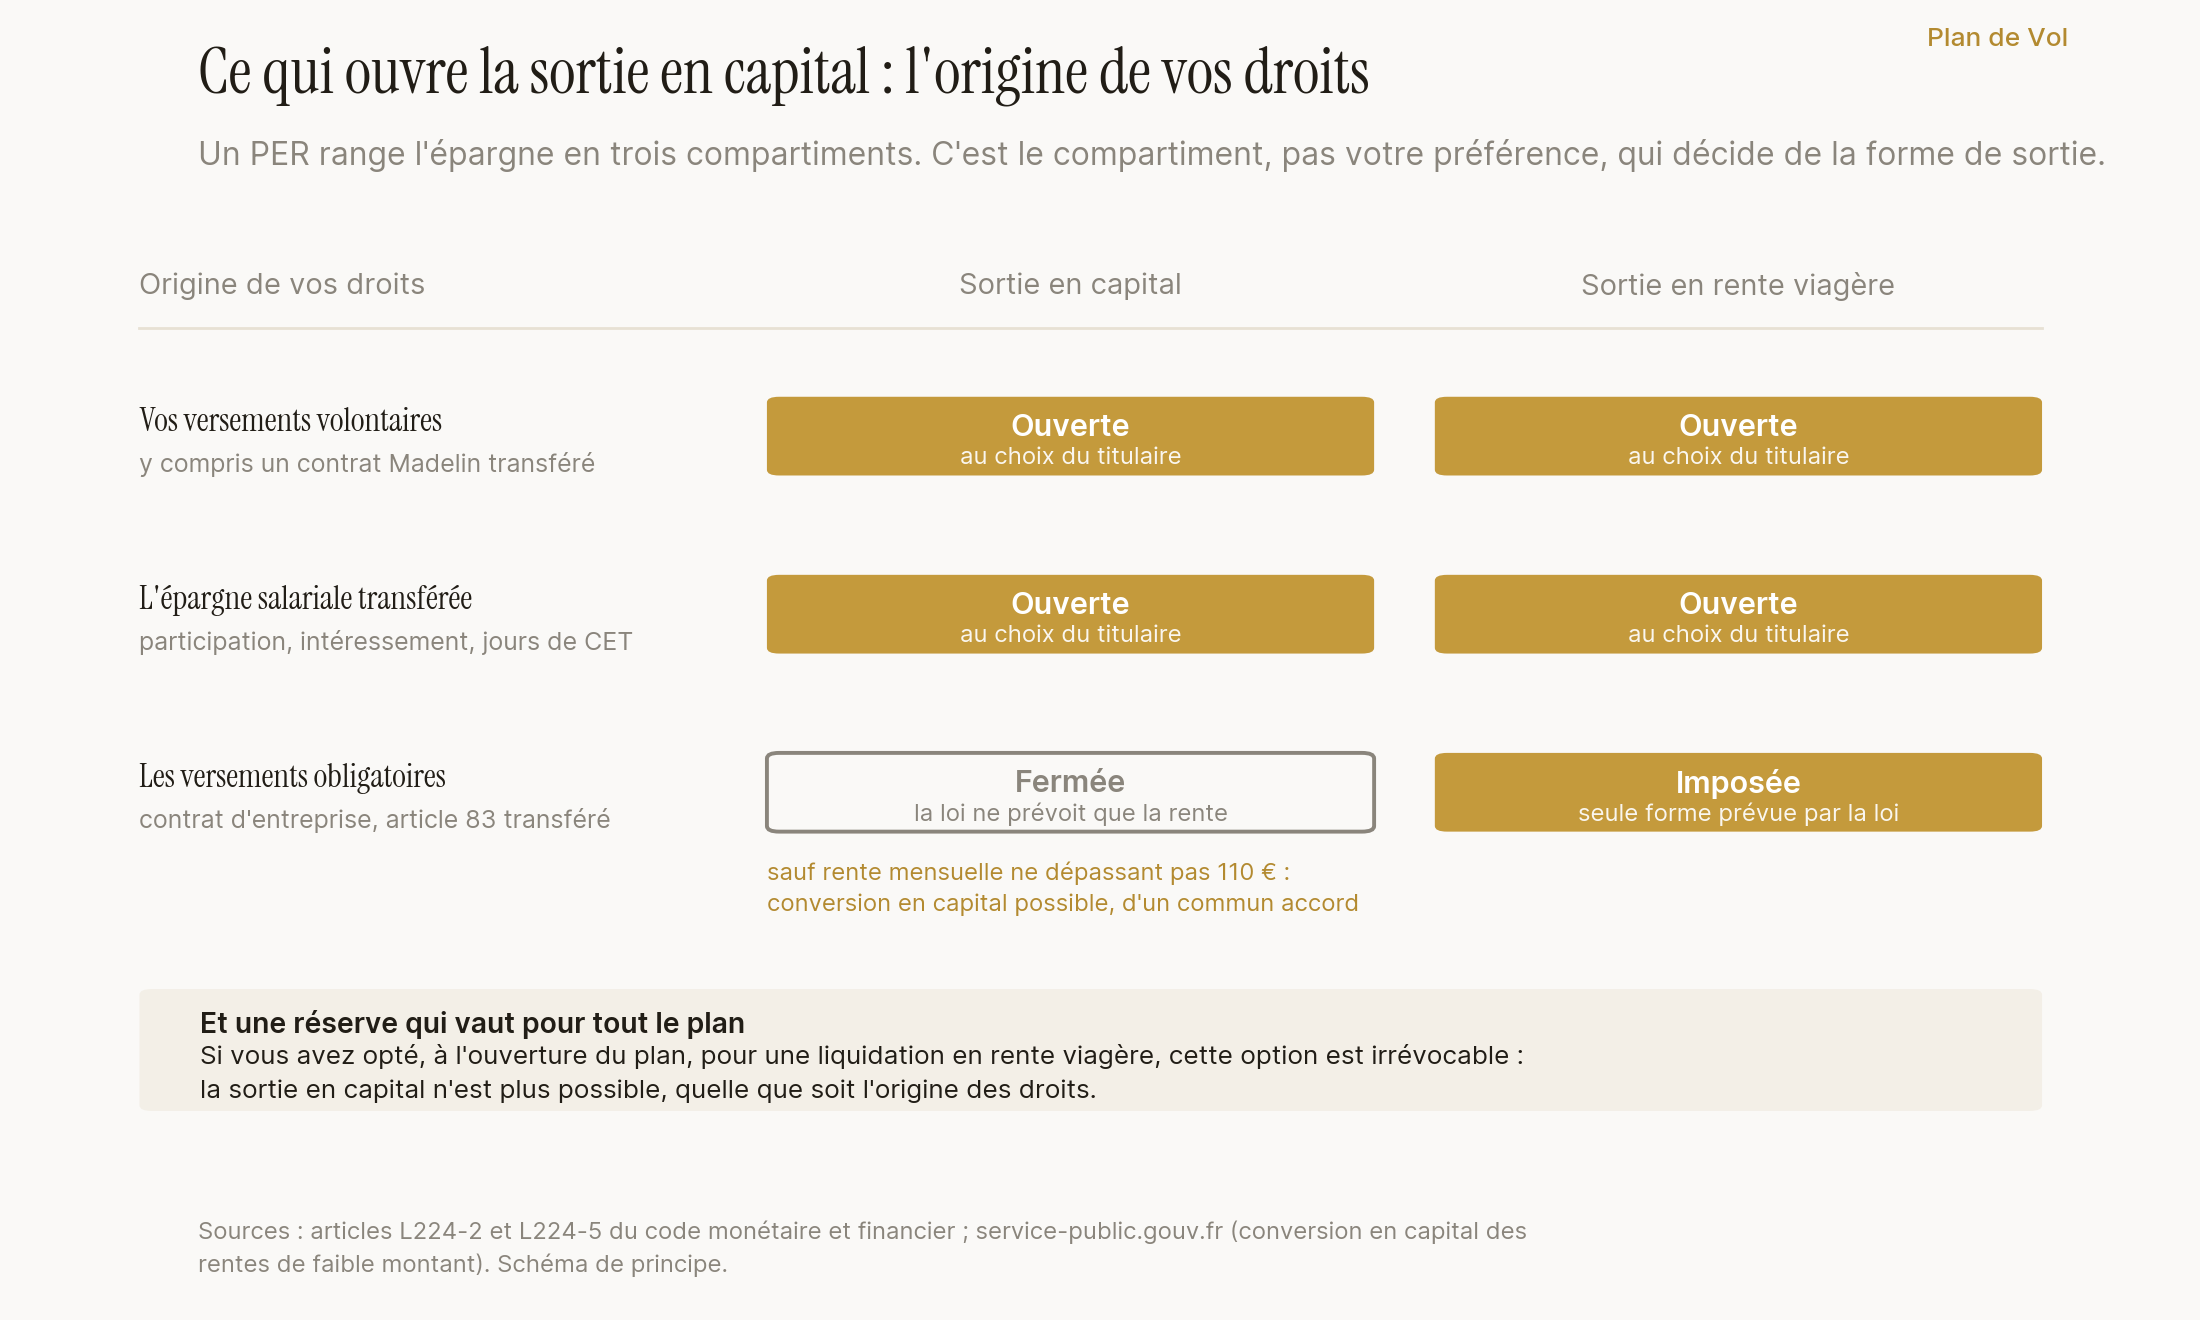
Un PER ne garde pas votre épargne en une seule masse. Il la range selon l’origine des sommes. L’article L224-2 du code monétaire et financier distingue trois catégories : vos versements volontaires, l’épargne salariale transférée, et les versements obligatoires d’un contrat d’entreprise. Les assureurs appellent ces trois blocs des compartiments, et votre relevé les sépare. Ce classement n’a rien d’administratif : c’est lui qui commande la porte de sortie.
L’article L224-5 pose la règle en deux lignes. Les droits venant des versements obligatoires « sont délivrés sous la forme d’une rente viagère ». Les autres le sont « au choix du titulaire, sous la forme d’un capital, libéré en une fois ou de manière fractionnée, ou d’une rente viagère ». Le choix existe pour ce que vous avez versé vous-même. Il n’existe pas pour ce qu’un employeur a cotisé pour vous.
Chez un praticien, cette règle se lit dans son historique de contrats. Un Madelin transféré sur un PER rejoint les versements volontaires : une épargne qui ne rendait que de la rente redevient éligible au capital. Un article 83 transféré rejoint le compartiment obligatoire, et reste en rente. Changer de PER n’y fera rien, car « le transfert des droits n’emporte pas modification des conditions de leur rachat ou de leur liquidation ». Un PER mieux tarifé déplace l’épargne. Il ne rouvre aucune porte.
Reste la case oubliée. Le même article L224-5 ferme le capital lorsque le titulaire a opté « expressément et irrévocablement » pour une liquidation en rente dès l’ouverture du plan. service-public.gouv.fr le traduit sans détour : « le versement en capital ne sera pas possible si vous avez déjà opté définitivement à l’ouverture du plan pour un versement en rente viagère ». Une case cochée le jour de la souscription, des années avant la liquidation, décide de la sortie. Elle se prend quand la retraite est encore lointaine, et elle ne se rappelle pas d’elle-même. C’est donc la première chose à vérifier, sur le bulletin d’adhésion signé à l’ouverture.
Une exception existe pour les toutes petites rentes. Quand la rente mensuelle issue des versements obligatoires ne dépasse pas 110 €, elle peut être convertie en capital, d’un commun accord entre l’assureur et le bénéficiaire. C’est possible au déblocage, et même plus tard, quand la rente est déjà servie. C’est le même seuil qui décide du sort d’un vieux contrat peu alimenté, dont l’épargne ne produirait que quelques dizaines d’euros par mois.
Ce que chaque sortie produit
Le capital est une somme. Elle vous revient, vous en disposez, et la charge de la faire durer reste la vôtre. La rente est un revenu, versé jusqu’à votre décès. C’est l’assureur qui porte alors cette charge. La différence n’est pas de degré, elle est de nature : d’un côté vous détenez un stock, de l’autre vous recevez un flux.
Ce flux a un prix, et ce prix se fixe une seule fois. À la liquidation, votre épargne est convertie en rente selon un taux propre au contrat et à votre âge. Ensuite, ce taux ne se renégocie plus. C’est la mécanique que nous avons chiffrée sur un régime en points, où le rendement affiché n’est pas une performance mais un taux de conversion viager. Une rente ne se juge donc pas au montant mensuel annoncé. Elle se juge au rapport entre ce montant, l’épargne convertie pour l’obtenir, et la durée pendant laquelle elle sera servie.
Vient ensuite le point que les documents de présentation mettent rarement en avant. Une rente viagère s’éteint avec vous. service-public.gouv.fr l’écrit tel quel : « si la rente viagère n’est pas réversible, l’épargne restante ne sera pas distribuée ». Pour qu’il reste quelque chose à votre conjoint, il faut avoir prévu la réversion au profit d’un bénéficiaire désigné. Ce n’est pas un automatisme : cela se demande, et cela se décide avant. Un capital pris en main suit un autre chemin : il rejoint votre patrimoine et se transmet avec lui.
Les deux sorties n’échangent donc pas les mêmes risques. Garder le capital, c’est conserver la charge de le faire durer. Prendre la rente, c’est confier cette charge à l’assureur, contre un montant fixé à la liquidation, revalorisé selon les règles du contrat, et éteint à votre décès sauf réversion prévue. Ces enjeux se posent avant le choix, jamais après.
Deux fiscalités, et un barème d’âge qui ne joue pas au même endroit
Un PER ne supprime pas l’impôt, il le reporte. C’est le troisième des calculs que nous avons posés dans notre article sur le coût complet du PER. À la sortie, l’administration reprend sa part. Deux questions décident de la façon dont elle la reprend : par quelle porte sortez-vous, et aviez-vous déduit vos versements ?
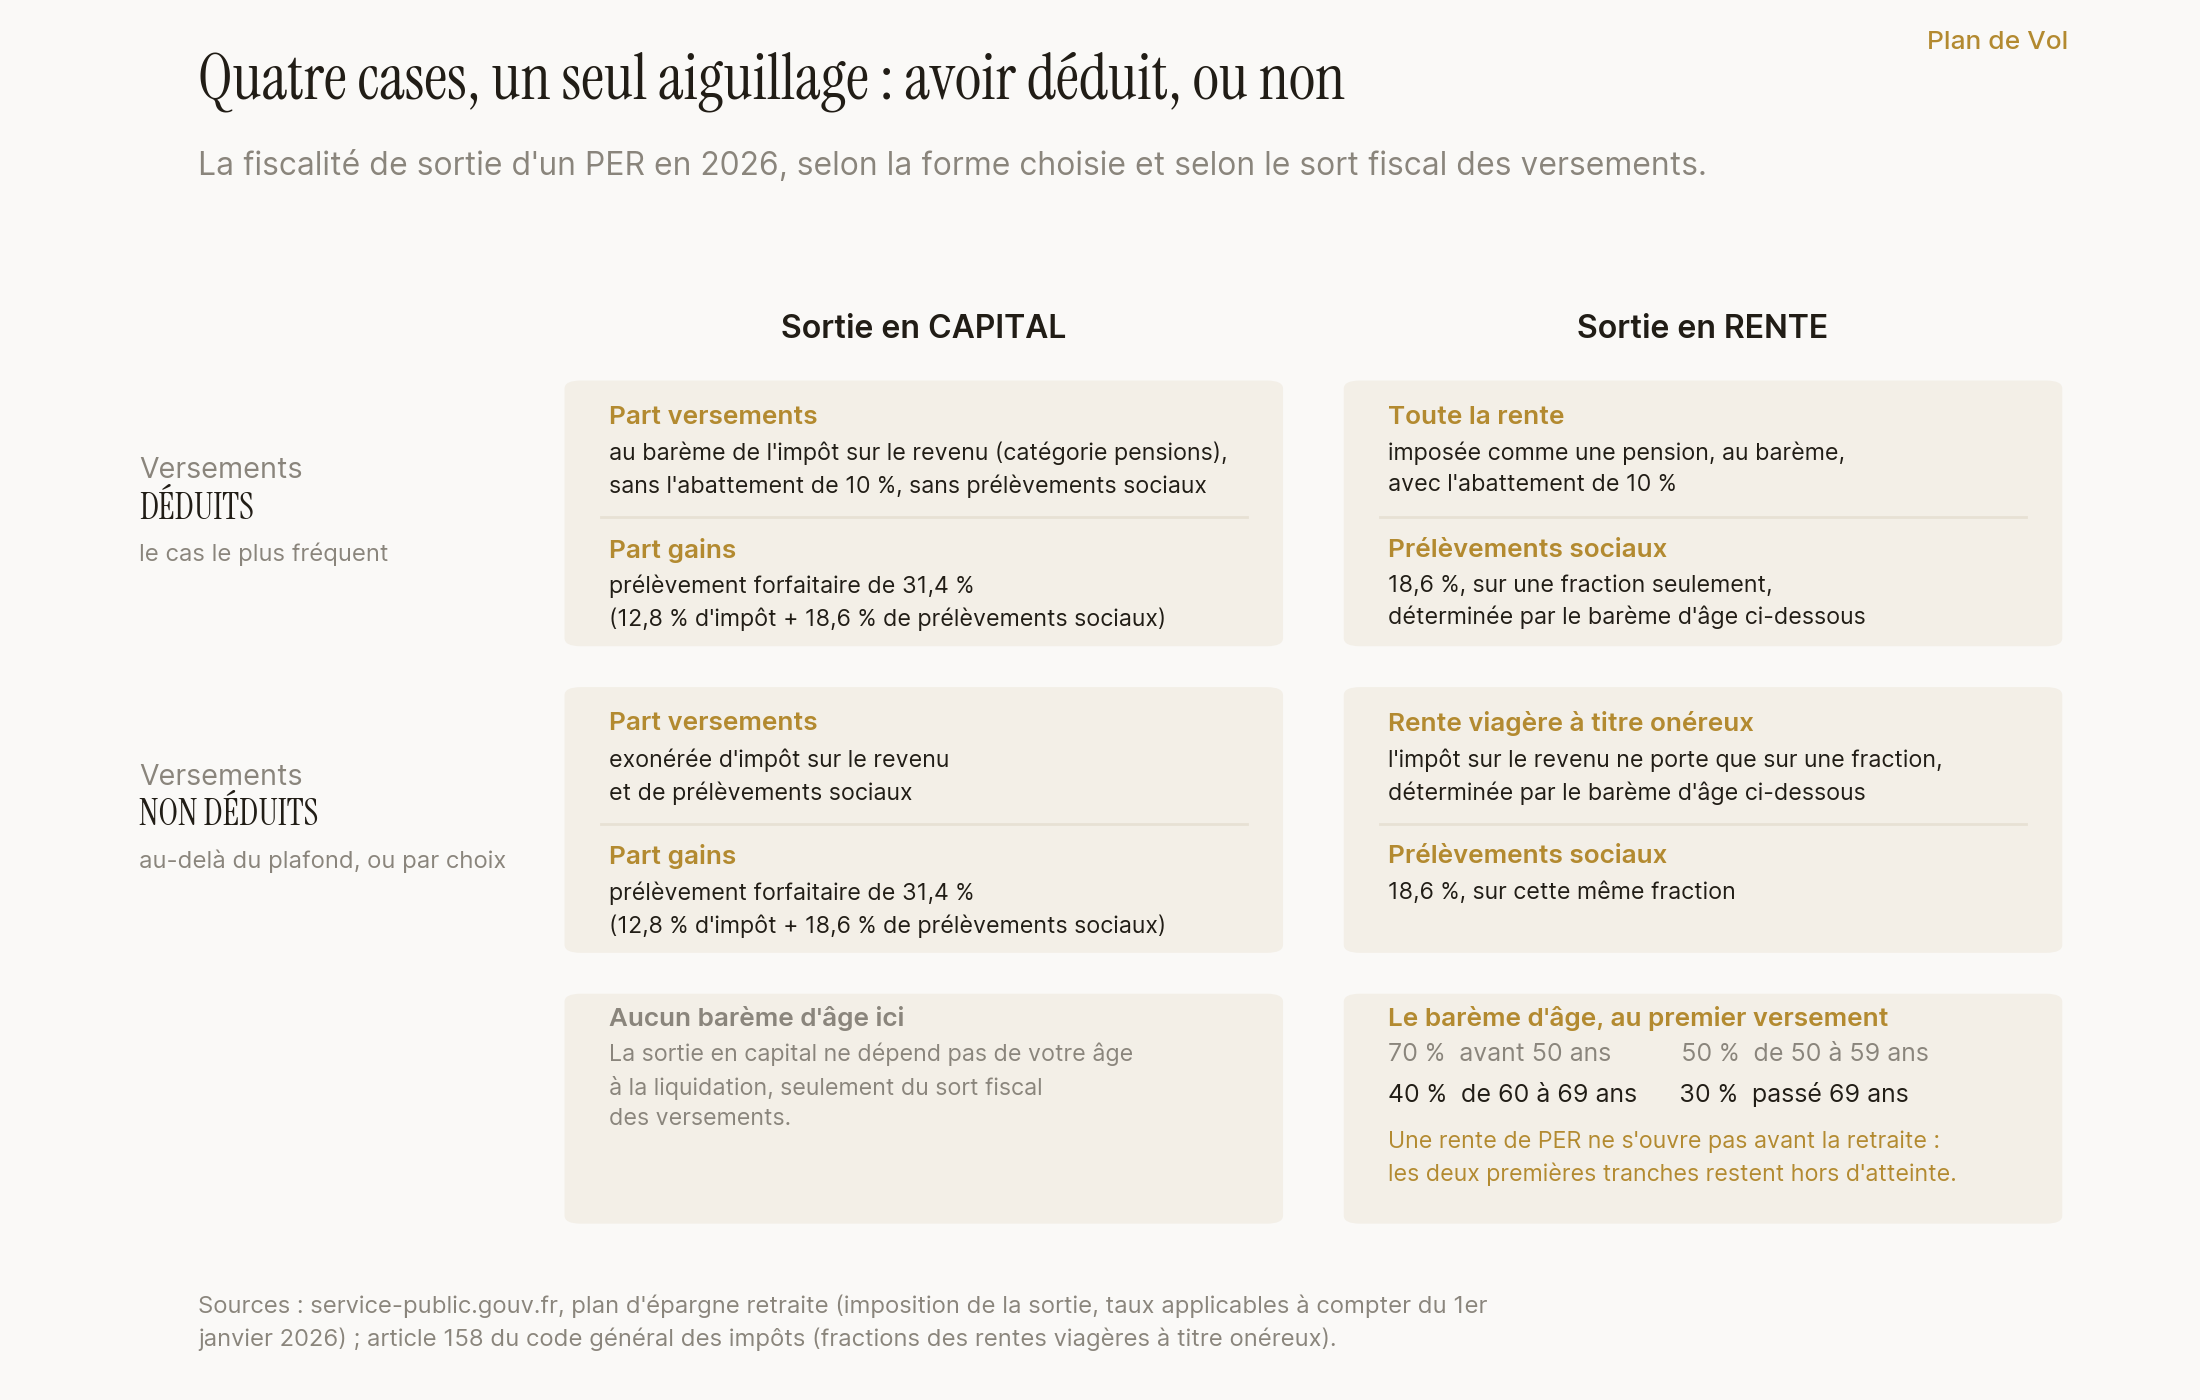
Prenons le cas le plus courant, celui du praticien qui a déduit chaque année. En capital, la part correspondant à ces versements s’ajoute à vos revenus de l’année et rejoint le barème de l’impôt, dans la catégorie des pensions. Elle échappe aux prélèvements sociaux. En revanche, elle n’a pas droit à l’abattement de 10 % des pensions. Les gains, eux, subissent le prélèvement forfaitaire, porté à 31,4 % au 1er janvier 2026, soit 12,8 % d’impôt et 18,6 % de prélèvements sociaux. Ce taux de 18,6 % est celui des revenus du capital en 2026. L’assurance vie, elle, fait exception et reste à 17,2 %. Le plan d’épargne en actions, lui, est bien passé à 18,6 %, ce que nous mettons en regard dans notre comparaison de l’assurance vie et du PEA.
En rente, la même épargne est imposée comme une pension de retraite, cette fois avec l’abattement de 10 %. Et les prélèvements sociaux ne portent pas sur toute la rente. Ils ne frappent qu’une fraction, déterminée par votre âge au premier versement.
Cet âge n’est pas libre. Une rente de PER ne peut commencer qu’à partir de la liquidation de votre pension de retraite, ou de l’âge légal de départ. Les cas de déblocage anticipé, eux, se règlent en un versement unique, donc en capital, jamais en rente. La fraction qui vous concerne est donc celle du haut du barème : 40 % pour une rente ouverte entre 60 et 69 ans, 30 % au-delà. Un départ anticipé, lui, la ferait remonter.
Voilà la première asymétrie. L’abattement de 10 % qui allège la rente ne s’applique pas au capital. Et le barème d’âge, ici, ne commande que les prélèvements sociaux.
La seconde branche concerne les versements que vous n’aviez pas déduits : ceux qui dépassaient votre plafond, ou ceux pour lesquels vous aviez renoncé à la déduction. Tout s’inverse. En capital, la part correspondant à ces versements est exonérée d’impôt comme de prélèvements sociaux. En rente, le régime devient celui des rentes viagères à titre onéreux : une fraction seulement entre dans l’impôt sur le revenu, déterminée par le même barème d’âge. Et c’est cette fraction, elle aussi, qui supporte les prélèvements sociaux.
Voilà la seconde asymétrie, et c’est la plus trompeuse : le barème d’âge vient de changer de métier. Dans la première branche, il ne décidait que des prélèvements sociaux. Dans la seconde, il décide aussi de la base de l’impôt. Ces deux régimes se ressemblent assez pour être confondus, et ils le sont souvent. Un seul élément les sépare, et il ne figure pas sur le contrat : aviez-vous déduit ces versements ?
Un dernier paramètre ne concerne que le capital, et il est peu utilisé. La loi permet de le libérer « en une fois ou de manière fractionnée ». Or la part correspondant à vos versements s’ajoute à vos revenus de l’année où vous la percevez, et le barème de l’impôt est progressif. Sortir en une fois concentre cette addition sur un seul exercice. La fractionner l’étale. Ce n’est pas une conduite à tenir : c’est un paramètre du calcul, au même titre que les autres.
Quelles questions poser avant de liquider votre PER ?
La sortie ne se décide pas sur une préférence. Cinq questions, posées à votre assureur ou à votre conseiller, mettent les éléments sur la table.
- De quoi mes droits sont-ils faits, compartiment par compartiment ? C’est l’origine des versements qui ouvre ou ferme la sortie en capital.
- Ai-je opté, à l’ouverture du plan, pour une liquidation en rente ? Cette option est irrévocable, et la réponse figure sur le bulletin d’adhésion.
- Quels versements ai-je déduits de mes revenus, et lesquels non ? C’est ce qui départage les deux régimes fiscaux de sortie.
- Si je prends la rente : quel montant pour quelle épargne convertie, revalorisé selon quelles règles, et avec quelle réversion ? Ces trois paramètres se fixent à la liquidation, et plus après.
- Si je prends le capital : en une fois ou fractionné, et qu’est-ce que cela ajoute à mon revenu imposable de chaque année ? L’impôt dépend aussi de l’étalement.
Ces cinq réponses ne se devinent pas. Elles se demandent, de préférence par écrit, avant que le formulaire de liquidation ne soit signé.
Questions fréquentes
Vaut-il mieux sortir son PER en capital ou en rente ?
Aucune des deux ne l’emporte dans l’absolu, parce qu’elles ne produisent pas la même chose. Le capital vous rend une somme, transmissible, dont vous gardez la charge. La rente vous verse un revenu jusqu’à votre décès, et s’éteint avec vous si aucune réversion n’a été prévue. La fiscalité diffère aussi : le capital issu de versements déduits est imposé au barème sans l’abattement de 10 %, la rente l’est avec. Ce sont votre situation fiscale, l’origine de vos droits et ce que vous voulez laisser qui départagent, pas une règle générale.
J’ai transféré un article 83 sur mon PER, puis-je en récupérer le capital ?
Non, pas pour cette part. Les droits issus des versements obligatoires rejoignent le compartiment obligatoire du PER, et l’article L224-5 du code monétaire et financier leur réserve une sortie en rente viagère. Le transfert n’ouvre donc pas le capital : ces droits gardent leur règle de sortie dans le plan d’accueil. Une exception subsiste, celle des rentes n’excédant pas 110 € par mois. Le cas d’un contrat Madelin est exactement inverse : ses droits sont assimilés à des versements volontaires et redeviennent éligibles au capital.
Que devient mon épargne si je choisis la rente et que je décède peu après ?
Tout dépend d’une clause. Si la rente a été prévue réversible au profit d’un bénéficiaire désigné, les sommes non encore versées peuvent lui revenir. Sinon, service-public.gouv.fr est explicite : l’épargne restante ne sera pas distribuée. C’est la contrepartie de l’engagement viager, et la raison pour laquelle la réversion se décide au moment de liquider. Un capital déjà perçu, lui, fait partie de votre patrimoine et se transmet selon les règles de la succession.
La rente d’un PER est-elle imposée comme une pension de retraite ?
Seulement si les versements avaient été déduits de vos revenus. Dans ce cas, la rente rejoint la catégorie des pensions, avec l’abattement de 10 %, et les prélèvements sociaux ne portent que sur une fraction déterminée par votre âge au premier versement. Sinon, le régime est celui des rentes viagères à titre onéreux : la fraction déterminée par l’âge sert alors de base à l’impôt sur le revenu comme aux prélèvements sociaux. C’est la déduction, et elle seule, qui sépare les deux régimes.
Le capital d’un PER peut-il être versé en plusieurs fois ?
Oui. La loi prévoit un capital « libéré en une fois ou de manière fractionnée ». Ce point a une portée fiscale directe : la part correspondant à vos versements déduits s’ajoute à votre revenu imposable de l’année où vous la percevez. Un versement unique concentre cette addition sur un seul exercice, un versement fractionné la répartit. Le barème de l’impôt étant progressif, l’étalement est un paramètre à chiffrer sur vos propres montants.
Le même calcul, sur vos contrats
Vous savez maintenant lire la sortie d’un PER en entier. Une porte que l’origine de vos droits ouvre ou ferme, et qu’une option de souscription a pu refermer. Deux fiscalités qui ne se ressemblent qu’en surface. Et deux façons très différentes de laisser quelque chose derrière soi. Reste à poser tout cela sur votre situation, avec vos chiffres : vos compartiments, vos versements déduits, votre âge à la liquidation, et ce que vous attendez de cette épargne.
C’est exactement l’objet de l’Audit de frais de Plan de Vol : le même calcul, appliqué à vos propres contrats, la sortie en capital mise en face de la sortie en rente, sur votre situation réelle.
Sources publiques citées dans cet article : article L224-1 du code monétaire et financier (droits payables au titulaire à compter, au plus tôt, de la liquidation de sa pension dans un régime obligatoire d’assurance vieillesse ou de l’âge légal de départ ; option de réversion de la rente) ; article L224-2 du code monétaire et financier (les trois catégories de versements que peut recevoir un plan d’épargne retraite) ; article L224-5 du code monétaire et financier (droits issus des versements obligatoires délivrés en rente viagère ; autres droits délivrés au choix du titulaire, en capital libéré en une fois ou de manière fractionnée, ou en rente ; option expresse et irrévocable pour la rente à compter de l’ouverture du plan) ; article L224-6 du code monétaire et financier (le transfert des droits n’emporte pas modification des conditions de leur rachat ou de leur liquidation) ; plan d’épargne retraite (PER), service-public.gouv.fr (formes de sortie, déblocages anticipés réglés en un versement unique, imposition de la rente et du capital selon que les versements ont été déduits ou non, prélèvement forfaitaire de 31,4 % et prélèvements sociaux de 18,6 % à compter du 1er janvier 2026, conversion des rentes n’excédant pas 110 € par mois, sort de l’épargne restante en l’absence de réversion) ; article 158 du code général des impôts (fractions imposables des rentes viagères constituées à titre onéreux, selon l’âge du crédirentier lors de l’entrée en jouissance de la rente). Les taux cités sont ceux applicables en 2026 ; illustration pédagogique, sans conseil de gestion ni recommandation, votre situation propre déterminant l’issue.