Transférer son assurance vie recouvre deux gestes que la loi traite très différemment. Transformer votre contrat chez le même assureur en conserve l’antériorité fiscale : les années déjà courues, dont le cap décisif des huit ans, restent acquises. Changer d’assureur, en revanche, n’entre pas dans ce cadre : cela suppose de racheter le contrat, donc de le dénouer, puis d’en ouvrir un autre, dont le compteur des huit ans repart à zéro. L’assurance vie ne s’emporte pas d’une compagnie à l’autre comme un plan d’épargne retraite. Cet article expose ce que chaque porte permet, et ce qu’elle coûte : la fiscalité d’un rachat, où seuls les gains sont imposés, et les prélèvements sociaux, restés à 17,2 % en 2026 quand ils passent à 18,6 % ailleurs. Aucune de ces portes n’est la bonne dans l’absolu : cela dépend de votre contrat, de son âge et de vos gains.
Peut-on vraiment transférer son assurance vie ?
Le mot transfert prête à confusion, parce qu’il désigne, dans le langage courant, deux opérations que la loi sépare. Sur un plan d’épargne retraite, transférer a un sens précis et encadré : vous emportez votre épargne d’un assureur à un autre, et le décret du 4 juillet 2024 plafonne les frais de ce transfert à 1 % des droits acquis, nuls au-delà de dix ans. Nous l’avons détaillé dans notre article sur le coût complet du PER.
L’assurance vie ne connaît pas ce mécanisme. Il n’existe pas de portabilité d’une compagnie à l’autre : aucun texte n’organise le déplacement d’un contrat d’assurance vie vers un autre assureur en gardant son ancienneté. C’est une différence de nature, pas de degré. Ce que la loi permet est autre chose, et cela se joue à l’intérieur d’une même compagnie. La réalité de l’assurance vie tient entre l’illusion du transfert libre et le mythe du contrat bloqué : elle a deux portes. Le PEA, lui, se transfère bien d’un établissement à un autre, avec des frais plafonnés par décret : nous mettons les deux enveloppes en regard dans notre comparaison de l’assurance vie et du PEA.
Transformer chez le même assureur : l’antériorité conservée
La première porte tient son nom de l’histoire fiscale : l’amendement Fourgous, introduit en 2005, complété par la loi Pacte en 2019. Le principe tient en une phrase, inscrite à l’article 125-0 A du code général des impôts : la transformation d’un contrat, « soit par avenant, soit par la souscription d’un nouveau bon ou contrat auprès de la même entreprise d’assurance », n’entraîne pas les conséquences fiscales d’un dénouement. En clair, votre contrat change de forme sans être considéré comme fermé, et son ancienneté le suit.
À l’origine, en 2005, ce dispositif servait un objectif précis : faire passer les épargnants d’un contrat en euros vers un contrat multisupport comportant des unités de compte, ces supports investis sur les marchés dont la valeur monte et descend. La loi Pacte a élargi la porte : depuis 2019, la transformation peut viser tout contrat plus récent de la même compagnie, sans obligation d’y investir une part minimale en unités de compte. La condition, elle, n’a pas bougé : il faut rester chez le même assureur.
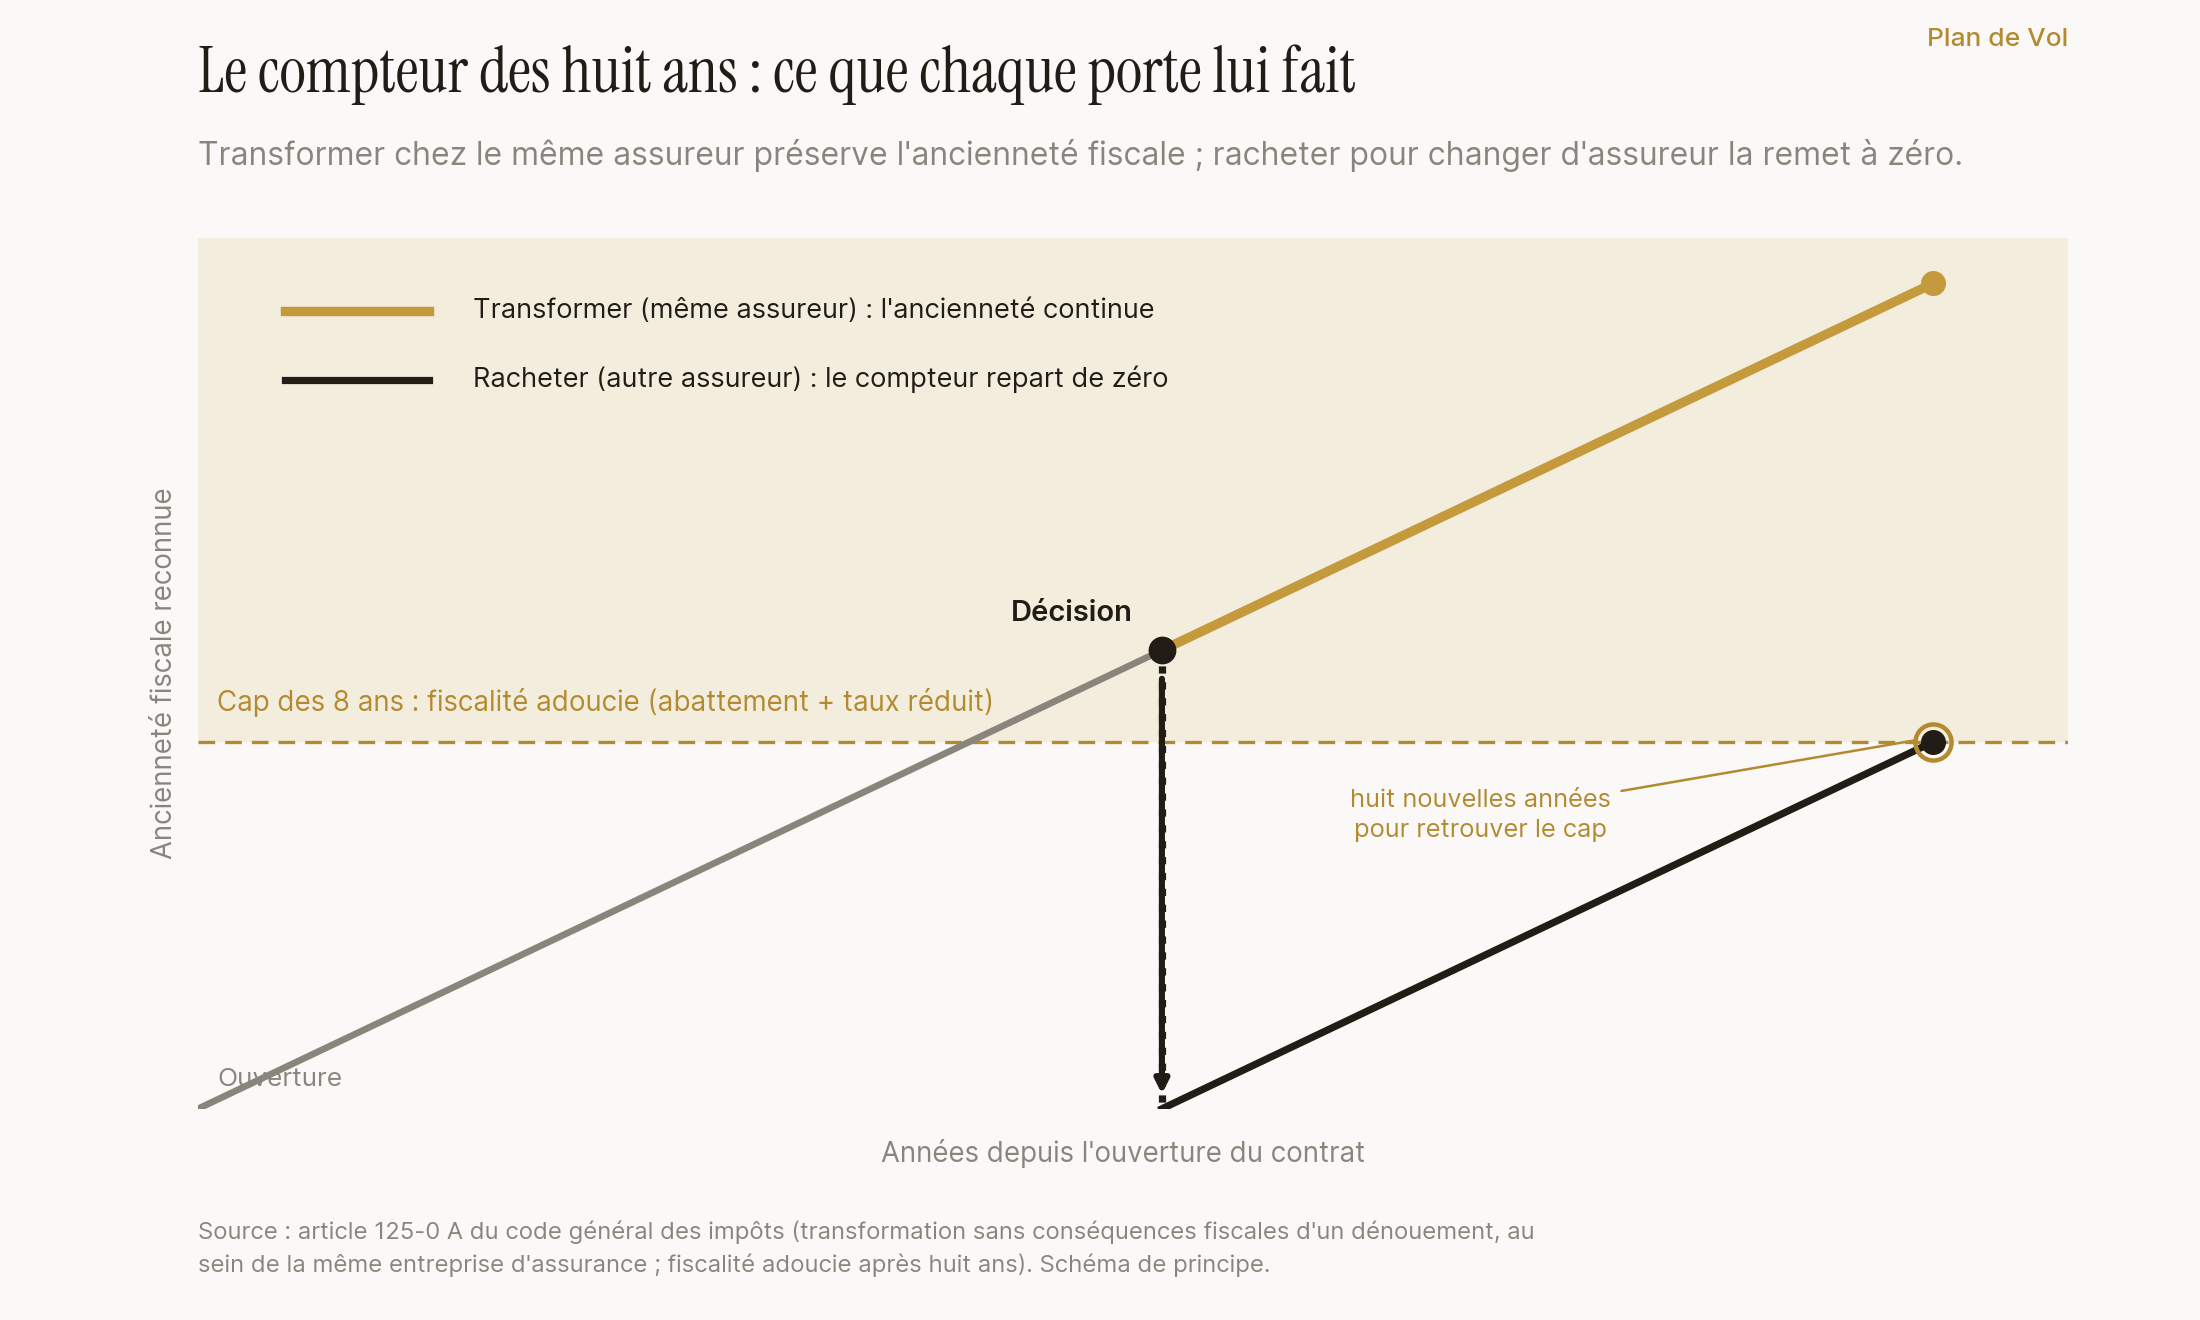
Ce que vous conservez ainsi, c’est l’antériorité fiscale, et elle a une valeur concrète. En assurance vie, l’imposition s’adoucit avec le temps : après huit ans de détention, les gains bénéficient d’un abattement annuel et d’un taux réduit, que nous détaillons plus bas. Ce cap des huit ans se compte depuis l’ouverture du contrat. Une transformation chez le même assureur ne remet pas ce compteur à zéro : un contrat ouvert il y a douze ans reste, après transformation, un contrat de douze ans.
Reste la question du coût. Une transformation au sein de la même compagnie n’est pas un transfert au sens réglementaire du PER : il n’existe pas de frais de transfert encadrés, pour la simple raison qu’il n’y a pas de passage d’un assureur à l’autre. Ce qui a un coût, ce sont les frais propres du contrat d’accueil : les mêmes quatre couches que sur n’importe quel contrat, celles que nous avons appris à lire sur le relevé annuel. Un contrat plus récent n’est pas, en soi, moins chargé ; c’est sa grille de frais qu’il faut regarder, ligne à ligne. La transformation déplace l’épargne dans une nouvelle enveloppe, elle ne fait pas disparaître les frais ; or ces frais se composent sur toute la durée du contrat, et c’est là qu’ils pèsent le plus.
Changer d’assureur : racheter, c’est repartir de zéro
Si le contrat qui vous convient est proposé par une autre compagnie, la transformation ne vous est d’aucun secours : elle ne fonctionne qu’en interne. Changer d’assureur suppose donc de racheter votre contrat, c’est-à-dire de le dénouer, d’en récupérer les sommes, puis de souscrire un nouveau contrat ailleurs. Or ce nouveau contrat est, aux yeux de la loi, un contrat neuf. Son compteur des huit ans démarre le jour de son ouverture.
Si votre contrat racheté avait dix ans, vous ne conservez rien de cette ancienneté : vous repartez de zéro, et il vous faudra huit nouvelles années pour retrouver la fiscalité adoucie. C’est la différence la plus coûteuse, et la moins visible, entre les deux portes : elle n’apparaît sur aucun relevé, parce qu’elle ne se mesure pas en euros prélevés, mais en années perdues. À cela s’ajoute, le jour du rachat, un coût fiscal immédiat sur vos gains.
Combien coûte un rachat en 2026 ?
L’administration fiscale le rappelle : lors d’un rachat, partiel ou total, seuls les gains sont imposés. La part correspondant à votre capital, les sommes que vous aviez versées, vous revient sans impôt : vous ne payez que sur les produits, c’est-à-dire les intérêts et plus-values accumulés. C’est le premier point que la plupart des épargnants ignorent : racheter n’est pas taxé sur le montant retiré, mais sur la seule fraction de gains qu’il contient.
Sur ces produits, l’ancienneté du contrat change tout. Après huit ans, deux avantages se cumulent. D’abord un abattement annuel : 4 600 € de gains pour une personne seule, 9 200 € pour un couple marié ou pacsé soumis à imposition commune, échappent chaque année à l’impôt sur le revenu. Ensuite un taux réduit : au-delà de l’abattement, les gains sont imposés à 7,5 % jusqu’à 150 000 € de versements, puis 12,8 %. Avant huit ans, ni ce taux réduit ni cet abattement ne s’appliquent. C’est tout le sens de l’antériorité que la première porte préserve, et que la seconde efface.
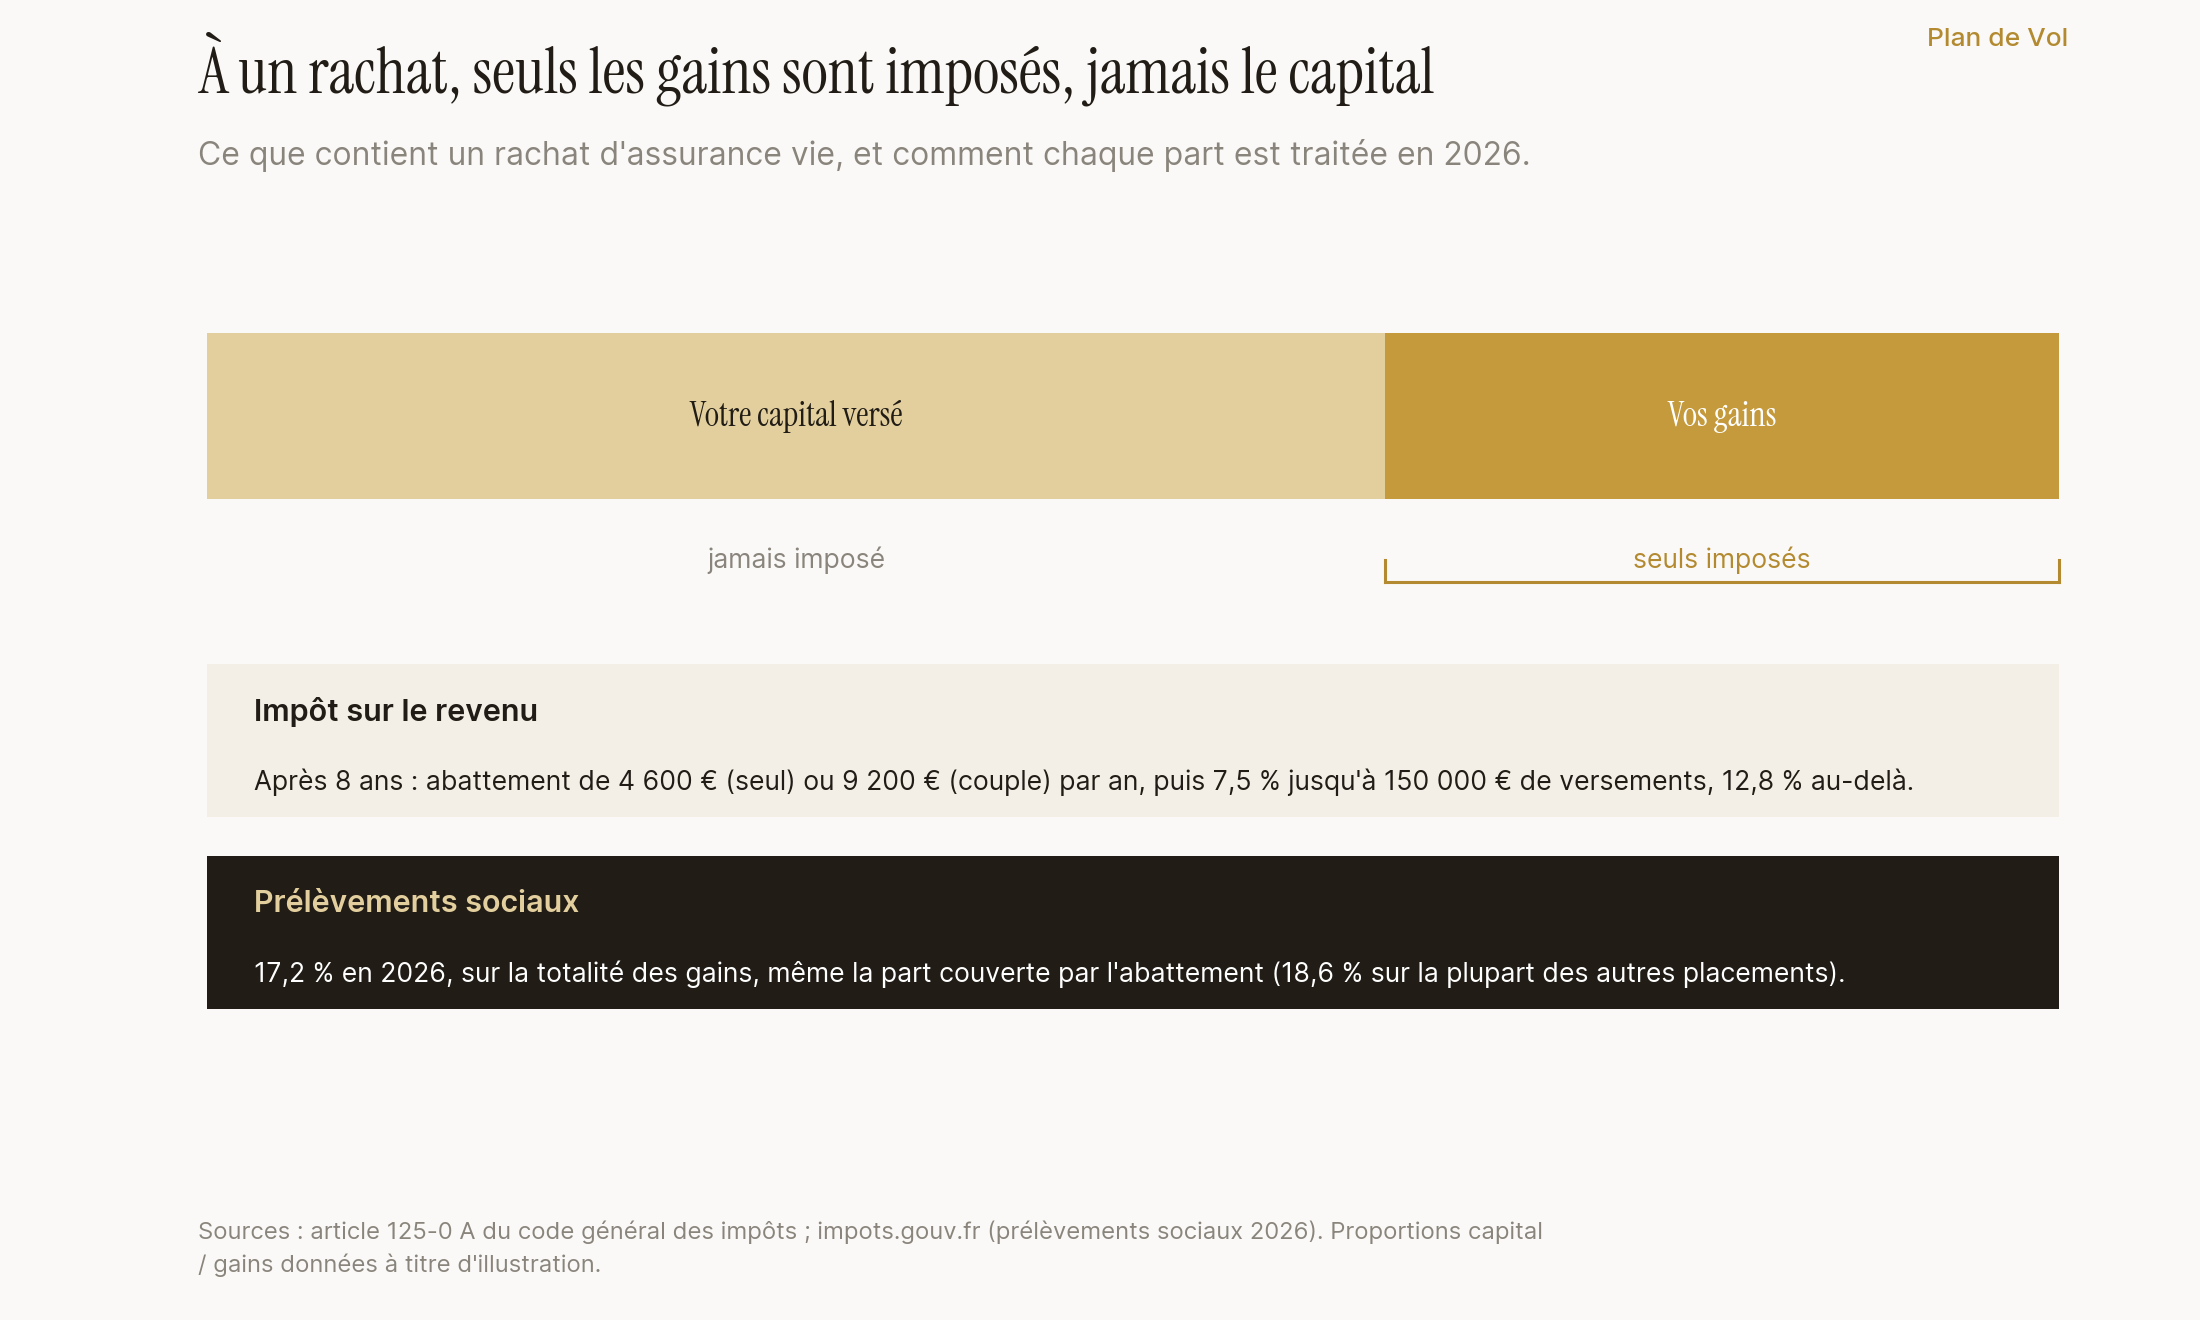
À cette imposition des gains s’ajoutent les prélèvements sociaux, et c’est ici que 2026 réserve une particularité. Depuis le 1er janvier 2026, leur taux est porté à 18,6 % sur la plupart des revenus du capital, dont le plan d’épargne retraite. L’assurance vie, elle, y échappe : ses produits restent soumis au taux de 17,2 %, comme ceux des bons et contrats de capitalisation. Un point mérite d’être noté, car il surprend : cet abattement de 4 600 ou 9 200 € ne vaut que pour l’impôt sur le revenu. Les prélèvements sociaux, eux, s’appliquent à la totalité des gains, y compris à la part couverte par l’abattement.
Ce détail éclaire un contraste avec le plan d’épargne retraite. À la sortie d’un PER, les sommes déduites à l’entrée reviennent au barème de l’impôt, et les gains supportent un prélèvement forfaitaire porté à 31,4 % en 2026, prélèvements sociaux de 18,6 % compris, comme nous l’avons chiffré dans notre article sur le coût complet du PER. L’assurance vie et le PER ne se dénouent pas selon les mêmes règles : c’est l’un des paramètres à mettre sur la table avant de bouger quoi que ce soit. Côté PER, tout se joue au moment de la liquidation, et nous en détaillons les deux issues dans notre article sur la sortie en capital ou en rente.
Quelles questions poser avant de transformer ou de racheter ?
Le bon geste dépend entièrement de votre situation. Cinq questions, posées à votre assureur ou à votre conseiller, mettent les deux portes et leurs coûts sur la table.
- Depuis quand mon contrat est-il ouvert, et a-t-il déjà passé le cap des huit ans ? C’est l’antériorité en jeu, celle qu’une transformation garde et qu’un rachat efface.
- Le contrat qui m’intéresse est-il proposé par mon assureur actuel, ou par une autre compagnie ? C’est ce qui décide si la première porte, la transformation, vous est ouverte, ou seulement la seconde.
- Si je transforme, quelle est la grille de frais du contrat d’accueil, ligne à ligne ? La transformation ne coûte pas de frais de transfert, mais le nouveau contrat a ses propres couches de frais.
- Si je rachète, quel serait l’impôt sur mes gains cette année, une fois l’abattement appliqué ? C’est le coût fiscal immédiat, qui dépend de vos produits, de l’âge du contrat et de votre situation familiale.
- Qu’est-ce que je perds en ancienneté, et combien d’années pour la reconstituer ? C’est le coût invisible du rachat, celui qui ne figure sur aucun relevé.
Un interlocuteur à l’aise avec ces sujets répondra à ces cinq questions sans détour. La qualité des réponses, leur précision, leur franchise, est déjà une information en soi.
Questions fréquentes
En transférant mon assurance vie, est-ce que je perds mon antériorité fiscale ?
Cela dépend de ce que vous appelez transférer. Si vous transformez votre contrat chez le même assureur, par avenant ou vers un contrat plus récent de la même compagnie, l’antériorité est conservée : le cap des huit ans continue de courir comme si de rien n’était. Si vous changez d’assureur, c’est différent : cela suppose de racheter votre contrat et d’en ouvrir un neuf ailleurs, et ce nouveau contrat repart à zéro. La perte d’antériorité n’est donc pas automatique : elle dépend du fait que vous restiez, ou non, dans la même compagnie.
Peut-on transférer son assurance vie vers un autre assureur ?
Non, pas au sens d’un déplacement qui garderait l’ancienneté du contrat. Contrairement au plan d’épargne retraite, qui s’emporte d’une compagnie à l’autre avec des frais de transfert encadrés, l’assurance vie n’a pas de portabilité entre assureurs. Placer votre épargne chez un autre assureur suppose de racheter le contrat actuel, puis d’en souscrire un nouveau ailleurs. Le nouveau contrat démarre alors son propre compteur des huit ans. C’est une opération possible, mais qui ne conserve pas l’antériorité, et ce n’est pas ce qu’on appelle habituellement un transfert.
Mon assurance vie est-elle bloquée ?
Non. Une assurance vie reste disponible à tout moment : vous pouvez racheter tout ou partie de votre épargne quand vous le souhaitez. L’idée qu’elle serait « bloquée » est un malentendu répandu. Ce qui se joue avec le temps, ce n’est pas la disponibilité de l’argent, c’est la fiscalité : avant huit ans, les gains d’un rachat sont plus lourdement imposés ; après huit ans, l’abattement et le taux réduit s’appliquent. Le contrat n’enferme pas votre épargne ; il en récompense la durée.
Faut-il attendre huit ans pour racheter son assurance vie ?
Rien ne vous y oblige : un rachat est possible dès la première année. Le seuil de huit ans ne conditionne pas le droit de retirer, mais la fiscalité appliquée aux gains. Avant huit ans, les produits d’un rachat ne bénéficient ni de l’abattement annuel de 4 600 ou 9 200 €, ni du taux réduit de 7,5 % ; après huit ans, les deux s’appliquent. Attendre ce cap peut donc alléger l’impôt sur les gains, mais c’est un arbitrage à poser avec vos propres chiffres, pas une règle qui vaudrait pour tout le monde.
Le même calcul, sur vos contrats
Vous savez maintenant distinguer les deux portes : transformer chez le même assureur, qui préserve l’antériorité fiscale, et racheter pour changer d’assureur, qui remet le compteur des huit ans à zéro et déclenche l’imposition des gains. Deux opérations, deux coûts, et aucun verdict valable pour tous. Reste à les poser sur votre situation, avec vos chiffres : l’âge du contrat, le montant des gains, votre situation familiale, et les frais du contrat visé.
C’est exactement l’objet de l’Audit de frais de Plan de Vol : le même calcul, appliqué à vos propres contrats, l’antériorité mise en face du coût d’un rachat et des frais du contrat d’accueil, sur votre situation réelle.
Sources publiques citées dans cet article : article 125-0 A du code général des impôts (transformation d’un contrat sans conséquences fiscales d’un dénouement, au sein de la même entreprise d’assurance ; abattement annuel de 4 600 € ou 9 200 € et taux réduit de 7,5 % après huit ans) ; l’assurance-vie et le PEA, impots.gouv.fr (imposition des seuls gains à un rachat ; prélèvements sociaux maintenus à 17,2 % en 2026 pour l’assurance vie, portés à 18,6 % sur la plupart des autres revenus du capital) ; décret n° 2024-682 du 4 juillet 2024 (frais de transfert du plan d’épargne retraite, à titre de comparaison). Les taux et abattements cités sont ceux en vigueur en 2026 ; illustration pédagogique, sans conseil de gestion ni recommandation, votre situation propre déterminant l’issue.