Pour investir en actions, deux enveloppes reviennent en tête : l’assurance vie et le PEA. Elles peuvent contenir les mêmes fonds, et elles n’obéissent pas aux mêmes règles. Sur le PEA, la loi plafonne les frais d’ouverture, de tenue de compte, de transaction et de transfert. Sur l’assurance vie, elle les fait afficher, dans un tableau standardisé, depuis l’arrêté du 24 février 2022. En 2026, une seconde asymétrie est apparue. Les prélèvements sociaux sont montés à 18,6 % sur les gains d’un PEA. Ils restent à 17,2 % sur ceux d’une assurance vie. Sur l’impôt sur le revenu, l’avantage change de côté. Cet article expose ce que chaque enveloppe encadre, ce qu’elle vous laisse détenir, et ce qu’elle devient quand vous changez d’établissement ou quand vous n’êtes plus là. Aucune des deux ne gagne dans l’abstrait : elles n’échangent pas les mêmes choses.
Frais plafonnés d’un côté, frais affichés de l’autre
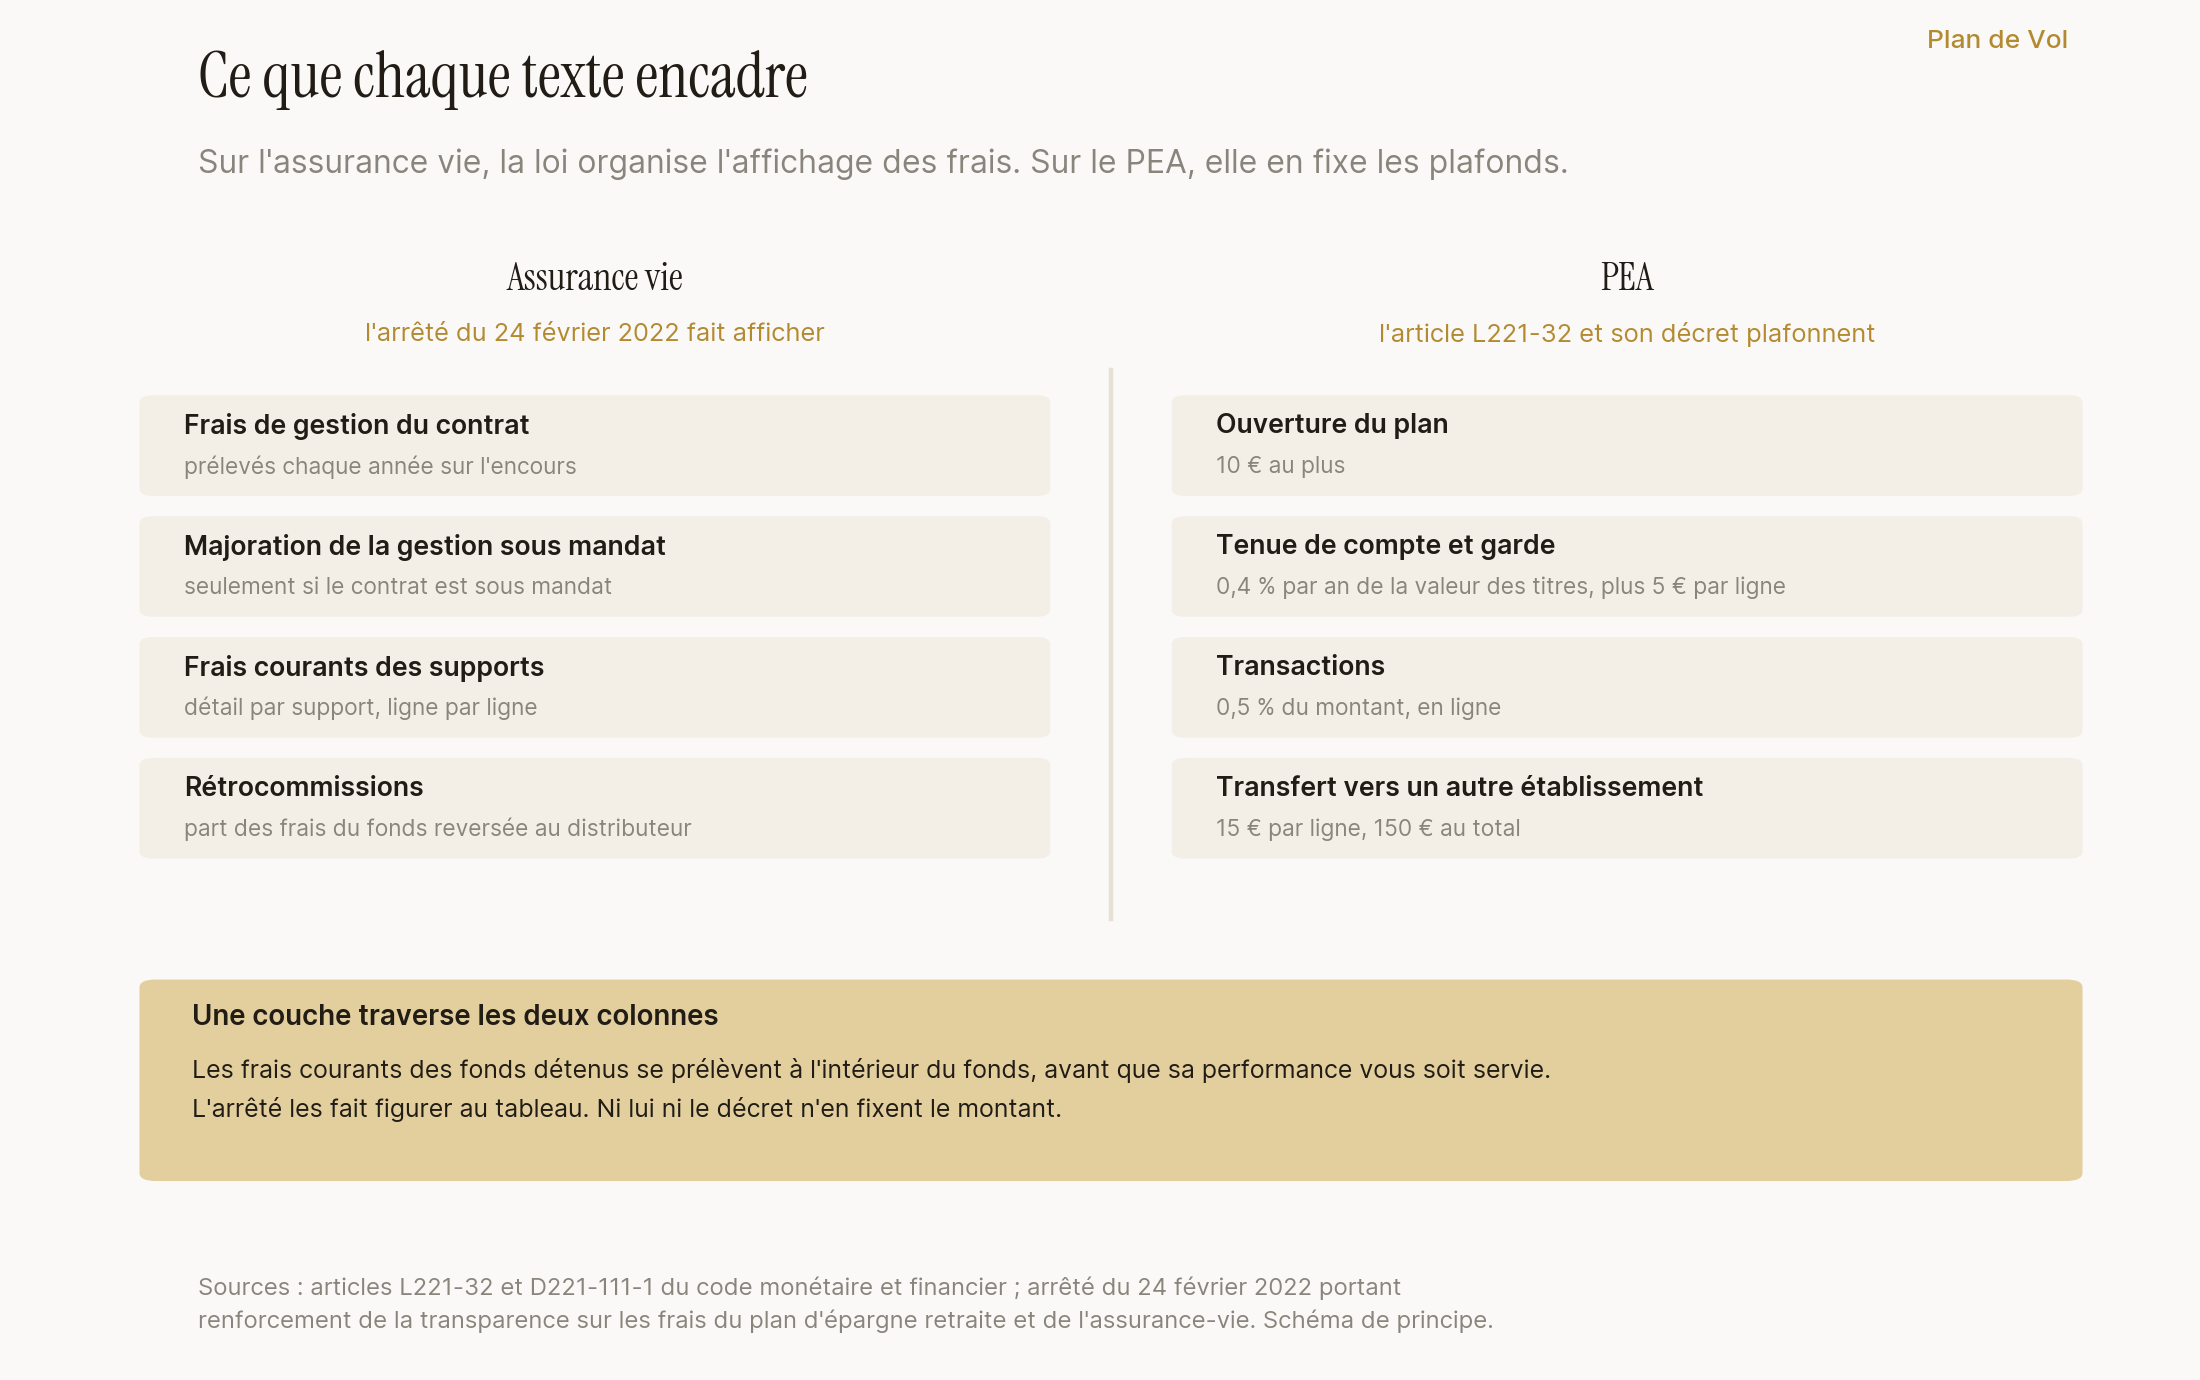
Le prix est l’endroit où les deux enveloppes divergent le plus nettement. Le code monétaire et financier traite le PEA en produit réglementé. Son article L221-32 pose la règle en une phrase. Quatre familles de frais « font l’objet de plafonds fixés par décret » : l’ouverture du plan, sa tenue, les transactions qui y sont opérées, son transfert vers un autre établissement.
Le décret les chiffre. L’article D221-111-1 borne la tenue de compte et la garde à 0,4 % par an de la valeur des titres, augmentés de 5 € par ligne. Il limite une transaction passée en ligne à 0,5 % de son montant. Et il plafonne le transfert du plan entier à 150 €. Ces montants sont revalorisés tous les trois ans, sur l’indice des prix à la consommation hors tabac.
L’assurance vie relève d’une autre logique. Depuis l’arrêté du 24 février 2022, ses frais doivent figurer dans un tableau standardisé, catégorie par catégorie, communiqué chaque année. Le texte annonce son objet dans son titre : renforcer la transparence sur les frais. D’un côté la loi borne le prix, de l’autre elle en organise la lisibilité. Deux réponses au même problème, et elles ne produisent pas le même effet.
Ces plafonds ne couvrent pas tout. L’article L221-32 vise les frais appliqués « par la personne auprès de laquelle » le plan est ouvert : ceux de la banque. Les frais courants des fonds que vous logez dans le plan se prélèvent ailleurs, à l’intérieur du fonds, avant que sa performance vous soit servie. Ils n’entrent pas dans cette liste. Or c’est la couche la plus lourde d’un contrat d’assurance vie, comme nous l’avons montré en décortiquant un relevé annuel ligne par ligne. Un plafond posé sur l’enveloppe ne dit rien du prix de ce qu’on met dedans. Et cet écart se compose, année après année, comme nous l’avons chiffré sur vingt ans.
Une couche supplémentaire peut s’ajouter, quelle que soit l’enveloppe : celle du mandat, lorsqu’un professionnel choisit les supports à votre place. Elle dépend du mode de gestion, pas de l’enveloppe. Nous l’avons traitée séparément dans notre comparaison de la gestion pilotée et de la gestion libre. Le présent article compare les deux enveloppes à mode de gestion identique.
L’une est-elle moins taxée que l’autre en 2026 ?
Les deux enveloppes reposent sur le même principe : tant que rien ne sort, rien n’est imposé. Les dividendes encaissés et les plus-values réalisées à l’intérieur du plan ou du contrat ne déclenchent aucun impôt. C’est le retrait qui ouvre la fiscalité. Et le retrait ne se compte pas de la même façon des deux côtés.
Le PEA a un seuil de cinq ans. Avant ce cap, tout retrait entraîne la clôture du plan. La loi prévoit quelques exceptions : licenciement, invalidité, mise à la retraite anticipée, financement d’une création d’entreprise dans les trois mois. Le gain est alors imposé à 12,8 %. Après cinq ans, les retraits partiels laissent le plan vivre, et les gains échappent à l’impôt sur le revenu.
L’assurance vie a un seuil de huit ans. Au-delà, les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule, 9 200 € pour un couple. Ce qui dépasse est imposé à 7,5 %, ou à 12,8 % quand les primes versées dépassent 150 000 €. Avant huit ans, le taux est de 12,8 %.
Sur la ligne de l’impôt sur le revenu, le PEA est plus léger. Sur celle des prélèvements sociaux, il ne l’est plus. Depuis le 1er janvier 2026, les prélèvements sociaux sont passés à 18,6 % sur la plupart des revenus du capital, dont les gains d’un PEA. L’assurance vie fait exception : ses produits restent soumis au taux de 17,2 %. L’écart paraît mince. Sur un même gain, il représente environ 8 % de prélèvements sociaux en plus.
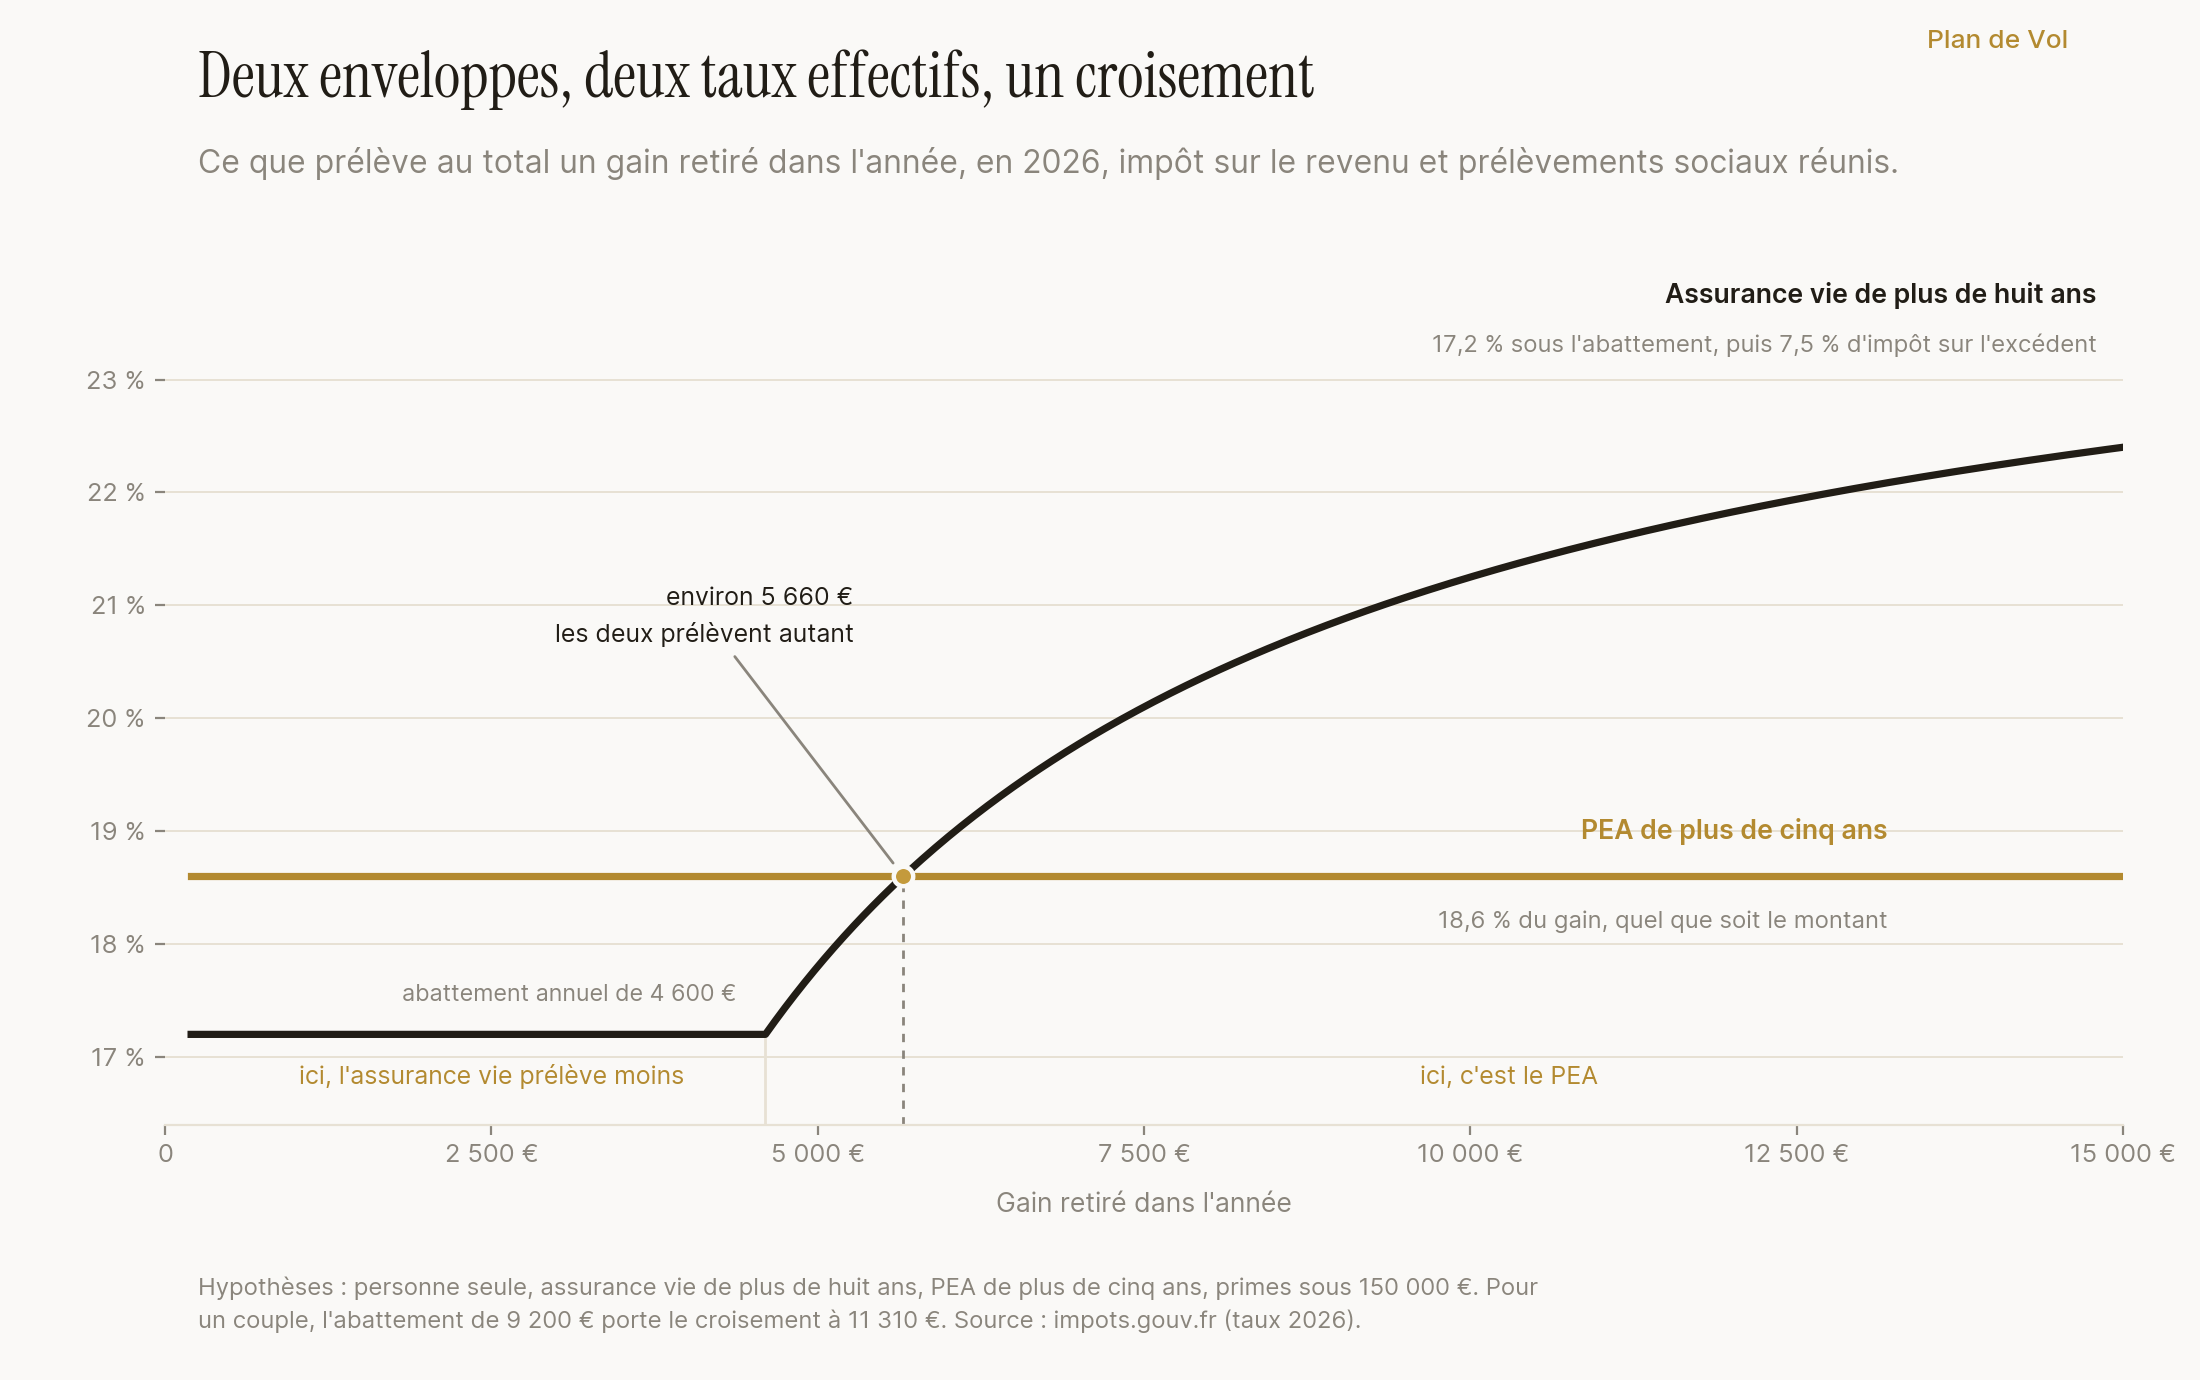
Prenons 4 000 € de gain, retirés par une personne seule, sur des unités de compte. Sortis d’une assurance vie de plus de huit ans, ils tiennent sous l’abattement : aucun impôt sur le revenu, et 688 € de prélèvements sociaux. Sortis d’un PEA de plus de cinq ans, ils n’appellent pas d’impôt sur le revenu non plus, mais 744 € de prélèvements sociaux. Sous l’abattement annuel, l’assurance vie est l’enveloppe la moins taxée des deux.
Au-dessus de cet abattement, tout s’inverse. Les 7,5 % d’impôt que l’assurance vie ajoute finissent par dépasser l’écart de 1,4 point sur les prélèvements sociaux. Le point où le classement bascule se calcule. Pour une personne seule, avec un contrat de plus de huit ans, il se situe autour de 5 660 € de gain retiré dans l’année. Il suit l’abattement : environ 11 310 € pour un couple. Ce n’est pas un objectif à viser : c’est le point où l’arithmétique change de camp, et il se recalcule avec vos propres chiffres.
Ce taux de 18,6 % ne vaut pas pour tous les plans. Il s’applique à la sortie des plans ouverts depuis le 1er janvier 2018. Les plans plus anciens conservent des taux historiques sur une partie de leurs gains, selon leur date d’ouverture. Cela se lit plan par plan.
Un PEA peut aussi se dénouer autrement qu’en capital. Après cinq ans, il peut servir une rente viagère, exonérée d’impôt sur le revenu. Les prélèvements sociaux n’en frappent alors qu’une fraction, déterminée par votre âge au premier versement de la rente. C’est le barème que nous avons détaillé à propos de la sortie en rente d’un plan d’épargne retraite.
Le nombre 150 000 € apparaît dans les deux enveloppes, et il n’y désigne pas la même chose. Dans le PEA, c’est un plafond : le montant maximal que vous pouvez y verser. Dans l’assurance vie, c’est un seuil de primes qui fait passer le taux d’imposition des gains de 7,5 à 12,8 %. Le même nombre, une limite d’un côté, un aiguillage de l’autre.
Ce que chaque enveloppe vous laisse détenir
Le PEA a un univers borné, et la loi le dit précisément. L’article L221-31 réserve le plan aux actions de sociétés soumises à l’impôt sur les sociétés. Leur siège doit se trouver en France, dans l’Union européenne ou dans l’Espace économique européen. Le plan s’ouvre aussi aux fonds, à une condition : qu’ils emploient plus de 75 % de leurs actifs en ces mêmes titres. Ce qu’un fonds éligible vous fait suivre au-delà de ce quota se lit dans son document d’information, pas dans la loi.
L’assurance vie ne connaît pas cette restriction d’univers. Elle en pose une autre, moins visible : vous ne détenez que ce que le contrat référence. Un contrat qui ne propose que les fonds de sa maison ne vous donnera pas accès aux autres. D’un côté la loi restreint, de l’autre le contrat sélectionne.
Le plafond de versements suit la même logique. L’article L221-30 arrête le PEA à 150 000 € versés depuis l’ouverture. Il pose aussi qu’une même personne ne peut être titulaire que d’un seul plan. En y ajoutant un PEA-PME, l’ensemble des versements ne peut dépasser 225 000 €. L’assurance vie fonctionne autrement : ses seuils sont fiscaux, pas des limites de versement. On peut y détenir plusieurs contrats, et verser au-delà de 150 000 € de primes. C’est le taux applicable aux gains qui change.
Quitter le marché sans quitter l’enveloppe ne se fait pas de la même façon. Dans un PEA bancaire, vendre vos actions renvoie les liquidités sur le compte espèces, qui fonctionne comme un compte de dépôt : service-public.gouv.fr précise qu’il n’est pas rémunéré. Dans une assurance vie, les mêmes sommes peuvent être replacées sur un support qui n’est pas investi en actions, sans sortir du contrat. Ce que ce support rapporte, et selon quelles règles il est revalorisé, se lit dans les conditions générales.
Sur le risque lui-même, en revanche, les deux enveloppes disent la même chose. La fiche officielle du PEA l’écrit sans détour : le plan « n’offre pas de garantie de conservation de capital ». Une unité de compte adossée aux mêmes actions ne raconte pas autre chose. L’enveloppe change la fiscalité et les frais. Elle ne change pas ce que fait une action.
Et si vous changez d’établissement, ou si vous n’êtes plus là ?
D’un établissement à l’autre, les deux enveloppes ne voyagent pas de la même façon. Le PEA se transfère, et la loi le nomme ainsi : « un éventuel transfert de ce plan vers une autre personne ». Le décret en plafonne le coût à 15 € par ligne de titres, 150 € au total. Il impose même un prorata à l’établissement de départ. La tenue de compte n’est facturée qu’à hauteur de sa durée de gestion, et le trop-perçu revient au titulaire. Le plan change d’adresse, son ancienneté le suit.
L’assurance vie ne s’emporte pas ainsi d’un assureur à l’autre. Changer de compagnie suppose de racheter le contrat, puis d’en souscrire un autre. Le compteur des huit ans repart alors à zéro, comme notre article sur le transfert et le rachat le détaille. À l’intérieur d’une même compagnie, en revanche, la transformation du contrat conserve l’antériorité fiscale.
Au décès, la différence est plus tranchée encore. Le PEA est clos dès que l’établissement est informé. Les gains échappent à l’impôt sur le revenu, même si le plan avait moins de cinq ans, mais les prélèvements sociaux sont dus. La valeur du plan entre ensuite dans l’actif de la succession, et se transmet selon les règles ordinaires.
L’assurance vie suit un autre chemin, celui de la clause bénéficiaire. Les sommes dues au décès relèvent d’un régime propre. Pour les versements effectués avant soixante-dix ans, l’article 990 I du code général des impôts prévoit un abattement de 152 500 € par bénéficiaire. Au-delà, le prélèvement est de 20 %, porté à 31,25 % pour la part taxable qui dépasse 700 000 €. Pour les versements effectués après cet âge, l’article 757 B ramène la fraction des primes dans les droits de succession, après un abattement global de 30 500 €. Ce régime ne se décide pas au décès : il se joue à chaque versement, selon l’âge que vous avez ce jour-là.
Quelles questions poser avant d’ouvrir l’une ou l’autre ?
Le choix ne se tranche pas sur une préférence. Cinq questions, posées à votre banque ou à votre assureur, mettent les éléments sur la table.
- Quels frais courants portent les supports que je détiendrais, ligne par ligne ? C’est la couche que les plafonds du PEA n’atteignent pas, et la plus lourde d’un contrat d’assurance vie.
- Depuis quelle date court mon compteur, et de quel seuil est-il proche ? Cinq ans pour le PEA, huit ans pour l’assurance vie, comptés depuis le premier versement.
- Combien ai-je l’intention de retirer chaque année, une fois ce seuil franchi ? Sous l’abattement annuel de l’assurance vie, la comparaison ne donne pas le même résultat qu’au-dessus.
- À quels supports cette enveloppe me donne-t-elle accès, et à quelles conditions ? Le quota de 75 % d’un côté, la liste référencée par le contrat de l’autre.
- Qui doit recevoir cette épargne si je disparais, et par quel chemin ? La succession ordinaire pour le PEA, la clause bénéficiaire pour l’assurance vie.
Ces réponses ne se devinent pas. Elles se demandent, de préférence par écrit, avant d’ouvrir quoi que ce soit.
Questions fréquentes
Faut-il choisir entre l’assurance vie et le PEA ?
Rien n’oblige à trancher : les deux enveloppes se détiennent en même temps. La question n’est donc pas laquelle garder, mais ce que chacune est chargée de faire. Le PEA est borné à 150 000 € de versements et à un univers d’actions européennes, avec des frais d’enveloppe plafonnés par décret. L’assurance vie n’a pas ces bornes, offre un régime de transmission propre, et laisse les frais du contrat à la négociation. Ce sont vos montants, votre horizon et vos retraits prévus qui répartissent, pas une règle générale.
Le PEA est-il vraiment moins taxé que l’assurance vie ?
Cela dépend de la ligne que l’on regarde et du montant retiré. Sur l’impôt sur le revenu, le PEA est plus léger après cinq ans, puisque les gains en sont exonérés. Sur les prélèvements sociaux, c’est l’inverse depuis 2026 : 18,6 % dans un PEA contre 17,2 % en assurance vie. Tant que le gain retiré tient sous l’abattement annuel de 4 600 € ou 9 200 €, l’assurance vie de plus de huit ans coûte donc moins cher. Au-delà, le PEA reprend l’avantage : la part excédentaire supporte 7,5 % d’impôt en assurance vie, et rien dans le plan. La bascule se situe autour de 5 660 € de gain retiré dans l’année pour une personne seule, environ 11 310 € pour un couple.
Peut-on transférer un PEA d’une banque à une autre ?
Oui, et la loi l’a organisé. L’article L221-32 du code monétaire et financier vise expressément le transfert du plan vers un autre établissement. Le décret en plafonne le coût à 15 € par ligne de titres, dans la limite de 150 €. Le même texte impose à l’établissement de départ de ne facturer la tenue de compte qu’au prorata de sa durée effective de gestion, et de restituer le trop-perçu. L’ancienneté du plan est conservée, et le compteur des cinq ans continue de courir. C’est une différence de fond avec l’assurance vie, qui ne se transporte pas d’un assureur à l’autre.
Peut-on loger un fonds en euros dans un PEA ?
Non. L’article L221-31 énumère les emplois possibles des sommes versées sur un plan. Tous portent sur des titres de capital, ou sur des fonds investis à plus de 75 % dans ces titres. Aucun ne correspond à un fonds en euros. La seule poche non investie d’un PEA bancaire est le compte espèces, qui n’est pas rémunéré. C’est une des raisons pour lesquelles les deux enveloppes ne se substituent pas l’une à l’autre : elles n’abritent pas les mêmes choses.
Que devient un PEA au décès de son titulaire ?
Le plan est clos dès que l’établissement apprend le décès. Les gains ne sont pas soumis à l’impôt sur le revenu, même si le plan avait moins de cinq ans, mais les prélèvements sociaux sont calculés et réglés à ce moment-là. La valeur du plan, titres et espèces réunis, entre dans l’actif de la succession, et les prélèvements sociaux acquittés en sont déduits au passif. Les titres eux-mêmes sont transférés sur un compte de succession, en attendant la décision des héritiers.
Le même calcul, sur vos contrats
Vous savez maintenant sur quoi ces deux enveloppes se séparent. Un régime de frais plafonné d’un côté, affiché de l’autre, et une couche de frais que ni l’un ni l’autre n’atteint. Deux seuils, cinq ans et huit ans, qui ne commandent pas les mêmes impôts. Deux univers d’investissement, et deux façons de transmettre. Reste à poser tout cela sur votre situation, avec vos chiffres : ce que vous détenez déjà, ce que vous comptez retirer, et à quel rythme.
C’est exactement l’objet de l’Audit de frais de Plan de Vol : le même calcul, appliqué à vos propres contrats, l’assurance vie mise en face du PEA, sur votre situation réelle.
Sources publiques citées dans cet article : article L221-30 du code monétaire et financier (un seul plan par personne ; versements en numéraire dans une limite de 150 000 € depuis l’ouverture) ; article L221-31 du même code (emplois possibles des sommes versées : titres de sociétés ayant leur siège en France, dans l’Union européenne ou l’Espace économique européen et soumises à l’impôt sur les sociétés ; fonds employant plus de 75 % de leurs actifs en ces titres) ; article L221-32 du même code (retraits avant et après la cinquième année, dérogations, plafonds de frais fixés par décret pour l’ouverture, la tenue, les transactions et le transfert) ; article L221-32-1 du même code (plan destiné au financement des PME et ETI ; ensemble des versements plafonné à 225 000 € en cas de cumul) ; article D221-111-1 du même code (montants des plafonds : ouverture, tenue de compte et garde, transactions, transfert ; prorata et restitution en cas de transfert ; revalorisation triennale) ; arrêté du 24 février 2022 portant renforcement de la transparence sur les frais du plan d’épargne retraite et de l’assurance-vie (tableau standardisé, information annuelle) ; l’assurance-vie et le PEA, impots.gouv.fr (abattement annuel de 4 600 € ou 9 200 € et taux de 7,5 % ou 12,8 % après huit ans ; prélèvements sociaux maintenus à 17,2 % en 2026 pour l’assurance vie et portés à 18,6 % pour le PEA ; taux historiques des plans ouverts avant 2018) ; plan d’épargne en actions, service-public.gouv.fr (compte espèces non rémunéré ; absence de garantie de conservation du capital ; clôture au décès, exonération d’impôt sur le revenu et prélèvements sociaux dus ; rente viagère après cinq ans) ; article 990 I du code général des impôts (abattement de 152 500 € par bénéficiaire, prélèvement de 20 % puis 31,25 % au-delà de 700 000 €) ; article 757 B du même code (droits de mutation sur la fraction des primes versées après soixante-dix ans, après un abattement global de 30 500 €). Les taux, plafonds et abattements cités sont ceux applicables en 2026 ; illustration pédagogique, sans conseil de gestion ni recommandation, votre situation propre déterminant l’issue.