Sur un plan d’épargne retraite, la gestion pilotée n’est pas une option que vous avez cochée. C’est le régime par défaut, et la loi l’écrit ainsi : « sauf décision contraire et expresse du titulaire ». Sur une assurance vie, la logique est inverse : déléguer y suppose un mandat que vous signez. Cette délégation ajoute une couche de frais et applique une grille écrite d’avance. Elle épargne aussi quelque chose de réel : du temps, une charge de décision, et le risque de ne jamais rien décider. Cet article pose les deux colonnes. Déléguer a un prix, et il est facturé. Garder la main en a un aussi, et il ne l’est pas.
Gestion pilotée ou gestion libre : qu’avez-vous réellement choisi ?
Commençons par le plan d’épargne retraite, parce que la règle y surprend. L’article L224-3 du code monétaire et financier pose le principe en une phrase. Sauf décision contraire et expresse du titulaire, les versements sont affectés « selon une allocation de l’épargne permettant de réduire progressivement les risques financiers ». C’est ce que les assureurs appellent la gestion pilotée : un professionnel choisit et ajuste les supports à votre place, selon un calendrier fixé d’avance. service-public.gouv.fr le traduit sans détour : « Sauf mention contraire de votre part, la gestion des sommes versées sur le PER se fait suivant le principe de la gestion pilotée. »
Ce que le marché appelle gestion libre n’a donc pas de nom dans la loi. Le texte en fait une décision contraire et expresse. Sur un plan d’épargne retraite, ne rien dire est déjà une décision : celle de déléguer. Le même article ajoute qu’« il est proposé au titulaire au moins une autre allocation d’actifs correspondant à un profil d’investissement différent ». La loi vous garantit donc une alternative. Elle ne garantit pas que tous les supports du contrat vous soient ouverts. Cela, seul votre contrat le dit.
Sur une assurance vie, tout s’inverse. Déléguer y suppose un mandat d’arbitrage. L’article L132-27-3 du code des assurances le définit depuis le 24 octobre 2024 comme la convention par laquelle vous confiez à un professionnel « la faculté de décider des arbitrages ». Un arbitrage, précise le même texte, consiste à modifier la répartition de vos droits entre les supports en cours de contrat, dès lors que le contrat prévoit cette faculté. Le mandat, lui, est « signé par le mandant et le mandataire », selon l’article L132-27-4 : vous d’un côté, le professionnel de l’autre. Rien ne se déclenche sans votre signature.
L’article L132-27-4 exclut d’ailleurs les plans d’épargne retraite du régime du mandat : ils relèvent de leurs propres règles. Le langage courant emploie pourtant les mêmes mots dans les deux univers. Sur l’un, vous signez pour déléguer ; sur l’autre, vous devez parler pour ne pas déléguer.
Ce que la grille décide à votre place
Déléguer sur un plan d’épargne retraite, ce n’est pas confier un choix à quelqu’un qui vous connaît. C’est entrer dans une grille écrite par décret. L’article D224-3 du code monétaire et financier en donne le principe. Ces allocations organisent « une diminution progressive de la part des actifs à risque élevé ou intermédiaire ». Elles organisent en miroir « une augmentation progressive » des actifs à faible risque, à mesure que la date de liquidation envisagée approche.
Quatre profils existent, tous qualifiés d’horizon retraite : prudent, équilibré, dynamique et offensif. À défaut de choix, c’est le profil équilibré horizon retraite qui s’applique. L’arrêté du 7 août 2019 en fixe le rythme minimal. La part d’actifs à faible risque doit atteindre 20 % de l’encours du plan, c’est-à-dire de l’épargne accumulée, dix ans avant la date de liquidation. Puis 50 % cinq ans avant, et 70 % deux ans avant. Sont réputés à faible risque les actifs dont l’indicateur synthétique de risque européen, celui qui figure sur leur document d’informations clés, ne dépasse pas 2. Ces seuils s’apprécient à chaque réallocation, « au minimum une fois par semestre ». Concrètement, les supports qui tiennent sous ce seuil sont presque toujours des placements de dette : fonds monétaires, obligations d’États ou de grandes entreprises, fonds en euros, lui-même adossé pour l’essentiel à des obligations. Sécuriser, au sens de la grille, signifie donc remplacer progressivement des actions par des créances.
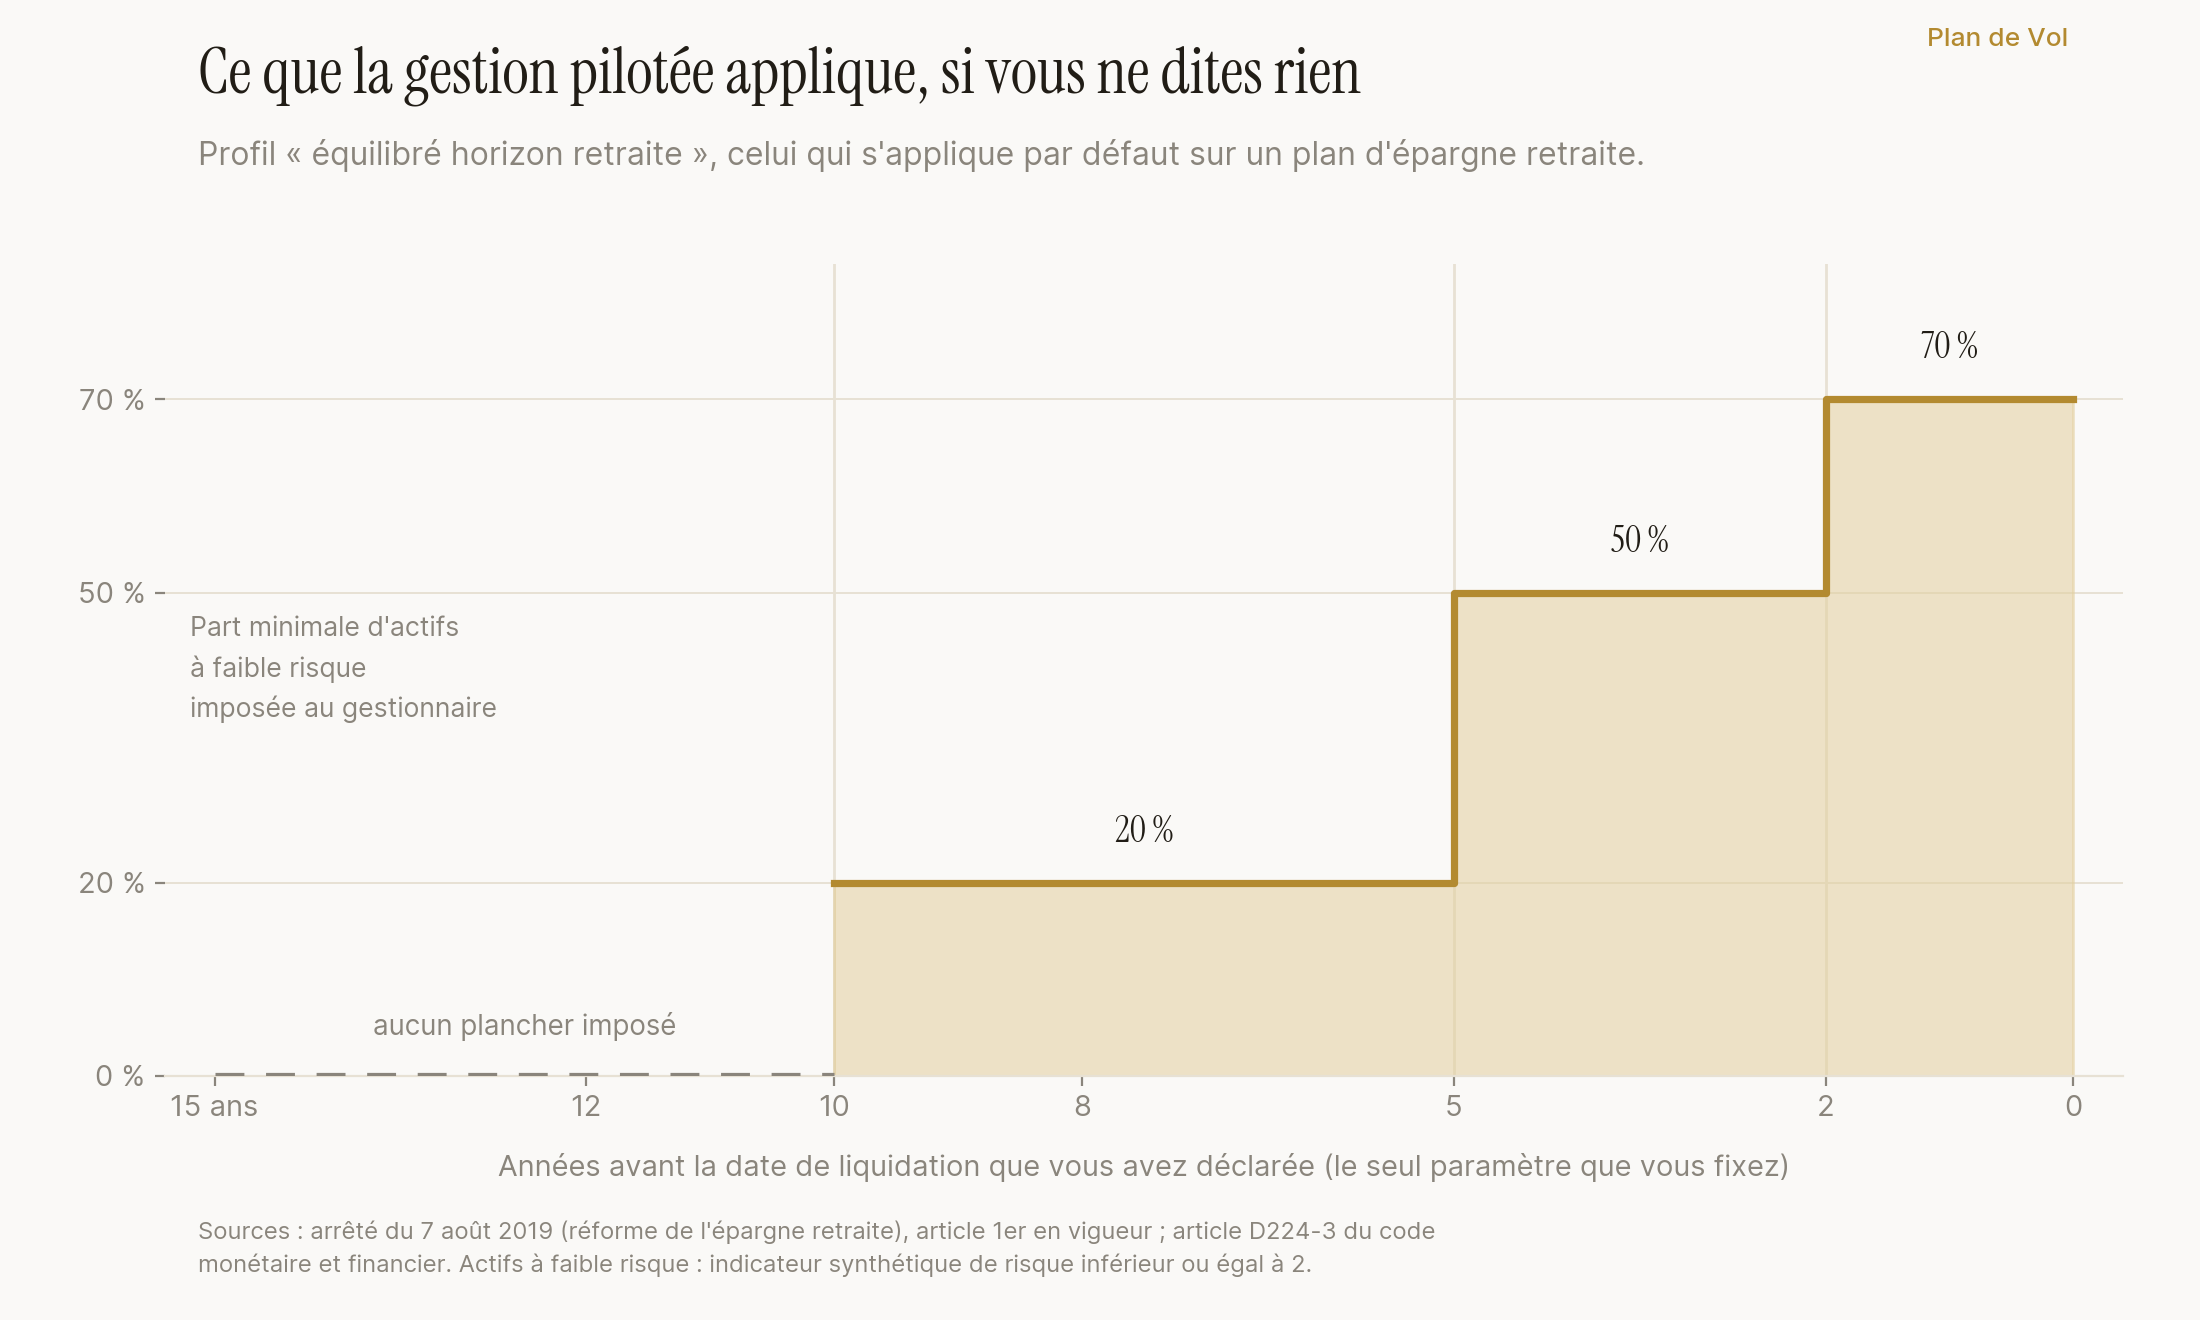
Cette sécurisation progressive n’est pas une mise à l’abri, même si le mot le laisse croire. Elle échange une exposition contre une autre. L’article L224-3 le dit lui-même : la qualification de ces profils « tient compte du niveau d’exposition aux risques financiers et de l’espérance de rendement pour le titulaire ». Les deux vont ensemble. Ce qui descend d’un côté descend aussi de l’autre, et le pouvoir d’achat de la part sécurisée reste exposé à la hausse des prix.
Reste le paramètre qui commande tout le calendrier : la date de liquidation envisagée. Elle est déclarée par vous, et l’article D224-3 précise qu’elle « peut être modifiée à tout moment par le titulaire ». Une grille standard applique le même chemin à deux praticiens dont les projets n’ont rien de commun. Celui qui arrêtera net, et celui qui poursuivra une activité réduite pendant huit ans. La grille ne connaît pas cette différence. Elle lit une date. C’est aussi celle qui ouvrira la question de la sortie, en capital ou en rente.
La délégation n’est d’ailleurs pas un interrupteur. Le même article D224-3 impose que le plan prévoie « la possibilité pour le titulaire de ne pas respecter le rythme minimal de sécurisation », sur demande expresse. Vous pouvez donc rester en gestion pilotée et refuser son calendrier.
Depuis le 24 octobre 2024, ces allocations par défaut comportent un étage de plus. L’article L224-3 prévoit qu’elles « peuvent comprendre une part minimale » d’organismes de placement collectif « principalement investis […] en actifs non cotés ». Pour le profil équilibré, l’arrêté fixe cette part à 8 % des versements tant que la liquidation reste lointaine, puis la fait décroître à mesure que la date approche. Ces actifs ne se négocient pas sur un marché : c’est le sens du mot non coté. La règle vise les plans ouverts depuis cette date.
Combien coûte la délégation ?
Le mandat se paie, et il se lit. C’est la deuxième des quatre couches détaillées dans notre grille de lecture du relevé annuel. Le rapport 2026 de l’Observatoire des produits d’épargne financière en donne l’ordre de grandeur, sur les unités de compte, ces supports investis sur les marchés. Les frais de gestion moyens y passent de 0,82 % par an en gestion libre à 1,17 % en gestion sous mandat. L’écart est de 0,35 point. Il porte sur l’encours, chaque année, quelle que soit la décision prise et quel qu’en soit le résultat. Sur un plan d’épargne retraite, ces couches se cumulent de la même façon, comme nous l’avons chiffré dans notre article sur le coût complet du PER. Dans un plan d’épargne en actions, les frais de l’enveloppe sont plafonnés par décret, mais pas ceux des fonds qu’on y loge : nous mettons les deux enveloppes en regard dans notre comparaison de l’assurance vie et du PEA.
0,35 point paraît négligeable. Sur la durée, cette majoration se compose comme le reste. Reprenons l’exemple de notre article sur les intérêts composés : 100 000 € placés, un rendement brut de référence de 8,9 % par an, une couche de frais de 2,5 %. Au bout de vingt ans, ce contrat vaut environ 346 000 €. Le même contrat sous mandat, couche portée à 2,85 %, en vaut environ 324 000 €. L’écart atteint environ 22 000 € en vingt ans, et environ 60 500 € en trente ans.
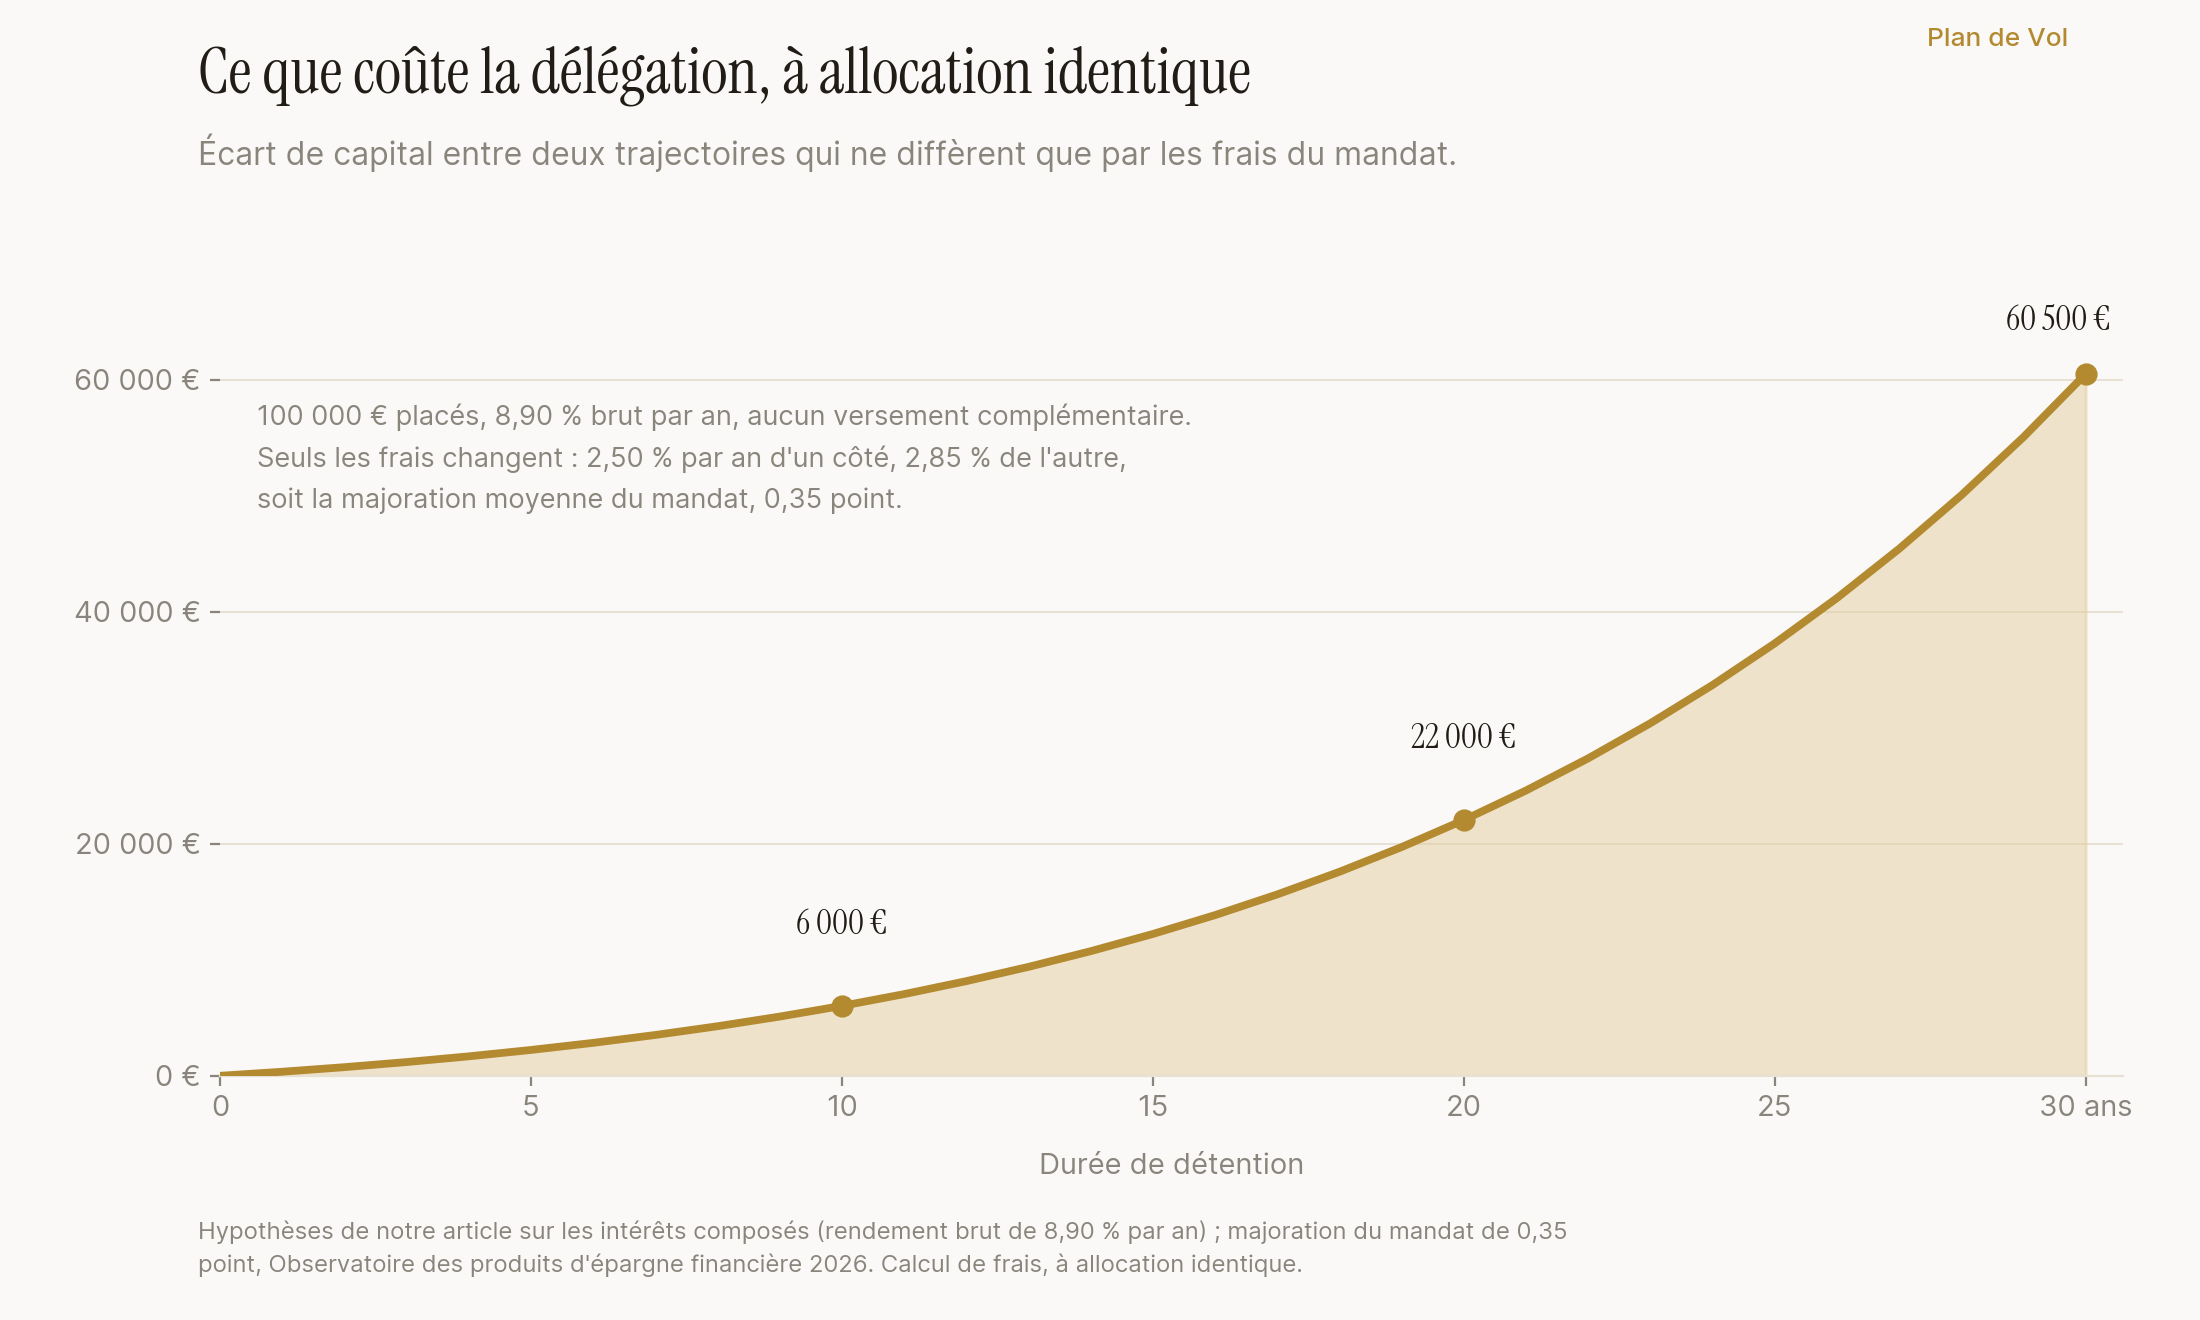
Ce calcul suppose une allocation identique dans les deux cas, et cette réserve joue en faveur du mandat. Il chiffre le prix du service, pas sa valeur. Ce que le mandat ajoute ou retire à la performance, personne ne le sait d’avance, et nous ne le prétendrons pas.
Un point a changé au 1er janvier 2026, du côté de l’assurance vie. L’exécution d’un mandat d’arbitrage « ne peut donner lieu à aucune commission ni à aucune rémunération versée à l’occasion d’opérations d’investissement ou de désinvestissement entre les supports proposés ». Le mandataire n’est donc plus rémunéré au mouvement. Il l’est sur l’encours. La différence n’est pas de degré : un professionnel payé au mouvement a intérêt à ce que ça bouge, un professionnel payé sur l’encours a intérêt à ce que l’encours grossisse. Ce n’est pas une question de moralité, c’est la structure de sa rémunération.
Ce que la gestion libre exige, et qu’aucun relevé ne facture
La colonne d’en face n’est pas gratuite pour autant. Garder la main suppose de choisir vos supports, de les revoir, et de refaire ce choix quand l’horizon se rapproche. Aucune grille réglementaire ne s’en chargera à votre place, puisque vous en êtes sorti par une décision expresse.
Les praticiens que nous interrogeons nomment très bien cette difficulté : on n’a pas le temps, alors on fait confiance. Ce n’est pas un aveu de faiblesse, c’est une contrainte d’exercice. Entre deux consultations, un contrat d’épargne ne remonte pas en haut de la pile. Le mandat répond exactement à ce problème. Il achète une décision prise à date, au moins une fois par semestre, que vous y pensiez ou non.
La gestion libre a donc un coût. Il ne figure sur aucun relevé, parce qu’il n’est pas facturé. Ce coût porte un nom : votre temps, votre régularité, et le risque de laisser un contrat immobile pendant dix ans. Le mettre en face des 0,35 point du mandat, c’est poser l’arbitrage en entier. Ce qui se facture se voit. Ce qui ne se facture pas se voit rarement.
Quelles questions poser avant de trancher ?
Ce choix ne se fait pas sur une préférence. Cinq questions, posées à votre assureur ou à votre conseiller, mettent les éléments sur la table.
- Suis-je en gestion pilotée ou en gestion libre, et sur quel profil ? Sur un plan d’épargne retraite, la réponse par défaut est la gestion pilotée, profil équilibré.
- Combien coûte le mandat, en points de pourcentage et en euros sur mon encours ? Le pourcentage figure sur le relevé annuel. La conversion en euros, jamais.
- Quelle date de liquidation est enregistrée sur mon plan ? C’est elle qui commande tout le calendrier de sécurisation, et elle se modifie.
- Le mandat déclenche-t-il des frais d’arbitrage, et combien de mouvements par an ? La réponse se trouve dans les conditions générales, rarement dans la brochure.
- Si je reprends la main, quels supports me sont ouverts, et puis-je revenir en arrière ? La loi garantit une allocation alternative, pas l’accès à toute la gamme.
Ces cinq réponses se demandent, de préférence par écrit. Elles ne se devinent pas dans une plaquette commerciale.
Questions fréquentes
Suis-je en gestion pilotée sans le savoir ?
C’est possible, et c’est même le cas le plus fréquent sur un plan d’épargne retraite. La loi prévoit que, sauf décision contraire et expresse de votre part, vos versements suivent une allocation qui réduit progressivement les risques financiers. À défaut de choix, le profil équilibré horizon retraite s’applique. Sur une assurance vie, la réponse est inverse : la délégation suppose un mandat d’arbitrage signé de votre main. Votre relevé annuel et votre bulletin d’adhésion portent la réponse, contrat par contrat.
La gestion pilotée coûte-t-elle plus cher que la gestion libre ?
Oui, d’environ 0,35 point par an sur les unités de compte. Le rapport 2026 de l’Observatoire des produits d’épargne financière situe les frais de gestion moyens à 1,17 % en gestion sous mandat, contre 0,82 % en gestion libre. Sur vingt ans, à allocation identique et sur un capital de 100 000 €, cet écart représente environ 22 000 €. Ce calcul isole le prix du service. Il ne dit rien de ce que la délégation apporte ou retire à la performance.
La sécurisation progressive met-elle mon épargne à l’abri ?
Elle déplace l’exposition, elle ne la supprime pas. La grille impose une part croissante d’actifs à faible risque à mesure que la date de liquidation approche. Pour le profil appliqué par défaut : 20 % dix ans avant, 50 % cinq ans avant, 70 % deux ans avant. Ces actifs sont pour l’essentiel des placements de dette : fonds monétaires, obligations, fonds en euros. La loi lie explicitement le niveau d’exposition aux risques financiers et l’espérance de rendement. Une exposition moindre aux marchés se paie donc en rendement attendu, sur une épargne dont le pouvoir d’achat reste exposé à la hausse des prix.
Puis-je changer de mode de gestion en cours de route ?
Oui, dans les deux univers, mais pas par les mêmes voies. Sur un plan d’épargne retraite, sortir de l’allocation par défaut relève d’une décision expresse. Le plan doit aussi vous permettre de ne pas suivre le rythme minimal de sécurisation, si vous en faites la demande. Sur une assurance vie, le code des assurances prévoit que vous pouvez modifier sans frais votre profil d’allocation, et le mandat d’arbitrage peut être résilié par l’une ou l’autre des parties. Les délais et les formes exigées figurent dans votre contrat.
Le même calcul, sur vos contrats
Vous savez maintenant lire les deux colonnes. D’un côté, une couche de frais chiffrable et un calendrier qui décide à date, y compris quand vous ne pensez pas à votre contrat. De l’autre, une liberté réelle et une exigence de régularité que rien ne facture. Reste à poser cet arbitrage sur votre situation : le mode de gestion en vigueur sur chacun de vos contrats, le coût du mandat en euros, la date de liquidation enregistrée, et le temps que vous êtes prêt à y consacrer.
C’est exactement l’objet de l’Audit de frais de Plan de Vol : le même calcul, appliqué à vos propres contrats, le prix de la délégation mis en face de ce qu’elle décide à votre place.
Sources publiques citées dans cet article : article L224-3 du code monétaire et financier (affectation des versements sauf décision contraire et expresse du titulaire ; proposition d’au moins une autre allocation d’actifs ; qualification des profils au regard du niveau d’exposition aux risques financiers et de l’espérance de rendement ; part minimale d’organismes de placement collectif investis en actifs non cotés) ; article D224-3 du code monétaire et financier (diminution progressive des actifs à risque élevé ou intermédiaire à mesure que la date de liquidation envisagée approche ; date modifiable à tout moment par le titulaire ; faculté de ne pas respecter le rythme minimal de sécurisation sur demande expresse) ; arrêté du 7 août 2019 portant application de la réforme de l’épargne retraite, article 1er (quatre profils horizon retraite ; parts minimales d’actifs à faible risque de 20 %, 50 % et 70 % pour le profil équilibré ; indicateur synthétique de risque inférieur ou égal à 2 ; réallocations au minimum une fois par semestre ; parts minimales de versements en actifs non cotés) ; plan d’épargne retraite (PER), service-public.gouv.fr (gestion pilotée appliquée sauf mention contraire ; quatre profils ; profil équilibré horizon retraite appliqué par défaut) ; article L132-27-3 du code des assurances (définition de l’arbitrage et du mandat d’arbitrage ; interdiction de toute commission ou rémunération versée à l’occasion d’opérations d’investissement ou de désinvestissement) ; article L132-27-4 du code des assurances (mandat écrit et signé ; information sur les arbitrages réalisés au moins une fois par an ; exclusion des plans d’épargne retraite) ; article L132-5-4 du code des assurances (profils d’allocation de l’épargne ; modification du profil sans frais) ; article 35 de la loi n° 2023-973 du 23 octobre 2023 relative à l’industrie verte (entrée en vigueur au 24 octobre 2024 ; interdiction des commissions sur opérations applicable au 1er janvier 2026) ; rapport 2026 de l’Observatoire des produits d’épargne financière (Banque de France, Comité consultatif du secteur financier : frais de gestion moyens des unités de compte en gestion libre et en gestion sous mandat). Les règles citées sont celles en vigueur en 2026 ; illustration pédagogique, sans conseil de gestion ni recommandation, votre situation propre déterminant l’issue.