Sur la page du RES Multisupport, deux nombres décrivent le même geste, verser sur le fonds en euros. L’un dit 0 %, l’autre 3 %. Les deux sont exacts, et ce qui les sépare n’est pas une erreur : c’est une date.
L’essentiel
- Du 1er septembre au 31 décembre 2026, la MACSF applique 0 % de frais sur tous les versements du RES Multisupport. Passé cette date, elle écrit que de nouveaux frais seront définis « dans le respect des taux maximums prévus au contrat ». Ces plafonds valent 3 % vers le fonds en euros, 1 % vers les unités de compte.
- Cette grille de période laisse les arbitrages à leur plafond. Revenir vers le fonds en euros coûte 2 % du montant arbitré, dès le premier mouvement. Aller vers les unités de compte reste gratuit jusqu’au douzième arbitrage de l’année, puis coûte 0,20 %.
- Les frais de gestion du contrat sont de 0,50 % par an, ramenés à 0,45 % à partir de 450 000 € de cotisations nettes. Les supports en unités de compte ajoutent les leurs : frais totaux publiés de 1,00 % à 2,93 % par an selon le support.
- Le prix de ce contrat ne se lit pas dans un document, mais dans trois. La synthèse donne le tarif du moment, la notice d’information les plafonds, le récapitulatif annuel la couche des supports.
Où se lit le prix de ce contrat ?
Le premier document est sur la page produit, sous le titre « Synthèse des frais ». Depuis l’arrêté du 24 février 2022, un assureur présente ses frais dans un tableau standardisé, annexé à l’article A522-1 du code des assurances. Celui du RES Multisupport porte un en-tête qui dit déjà l’essentiel : « Frais appliqués du 1er septembre au 31 décembre 2026 ».
Le tableau tient en quatre lignes. Zéro sur les versements, 0,50 % de frais de gestion annuels, zéro d’arbitrage vers les unités de compte jusqu’à douze par an, zéro sur les rachats. Une note précise que ce zéro s’applique « sur tous les versements effectués, y compris les versements programmés ». Une autre annonce la suite : « Au-delà du 31/12/2026, de nouveaux frais en vigueur seront définis dans le respect des taux maximums prévus au contrat. »
Plus haut sur la même page, une autre rubrique donne d’autres nombres pour ces mêmes versements. Elle indique 1 % vers les unités de compte en versement libre, 0,6 % en prélèvement automatique, et 3 % vers le fonds en euros. Les deux mentions coexistent sans se renvoyer l’une à l’autre. La première est datée, la seconde ne l’est pas.
Le second document tranche cette lecture. La notice d’information du contrat n’écrit pas des tarifs, mais des maximums. Son encadré des dispositions essentielles et son article 8 posent les mêmes bornes. Elles valent 3 % au plus sur les cotisations versées vers le fonds en euros, 1 % vers les unités de compte, 0,6 % en prélèvement automatique. Le document d’informations clés reprend les plafonds de 3 % et de 1 % au titre des coûts de distribution maximaux. La grille du moment est un tarif. La notice, elle, est l’architecture.
Un troisième document existe, et il ne décrit pas le contrat mais les fonds qu’il abrite. L’article L132-22 du code des assurances oblige l’assureur à publier chaque année, pour chaque unité de compte, sa performance, les frais qu’elle supporte et les rétrocessions de commission perçues au titre de sa gestion financière. La MACSF le fait, support par support.
Pourquoi le même geste n’a-t-il pas le même prix ?
Posez les mouvements côte à côte, et la grille change de sens. Entrer sur une unité de compte coûte au plus 1 % de la somme versée. Entrer sur le fonds en euros coûte au plus 3 %, soit trois fois plus. Quitter le fonds en euros pour une unité de compte est gratuit douze fois par an. Y revenir coûte 2 % du montant arbitré, dès le premier mouvement.
Nous ne prêtons aucune intention à ces écarts. Nous les constatons, nous les datons, et nous les mettons dans l’ordre où un adhérent les rencontre.
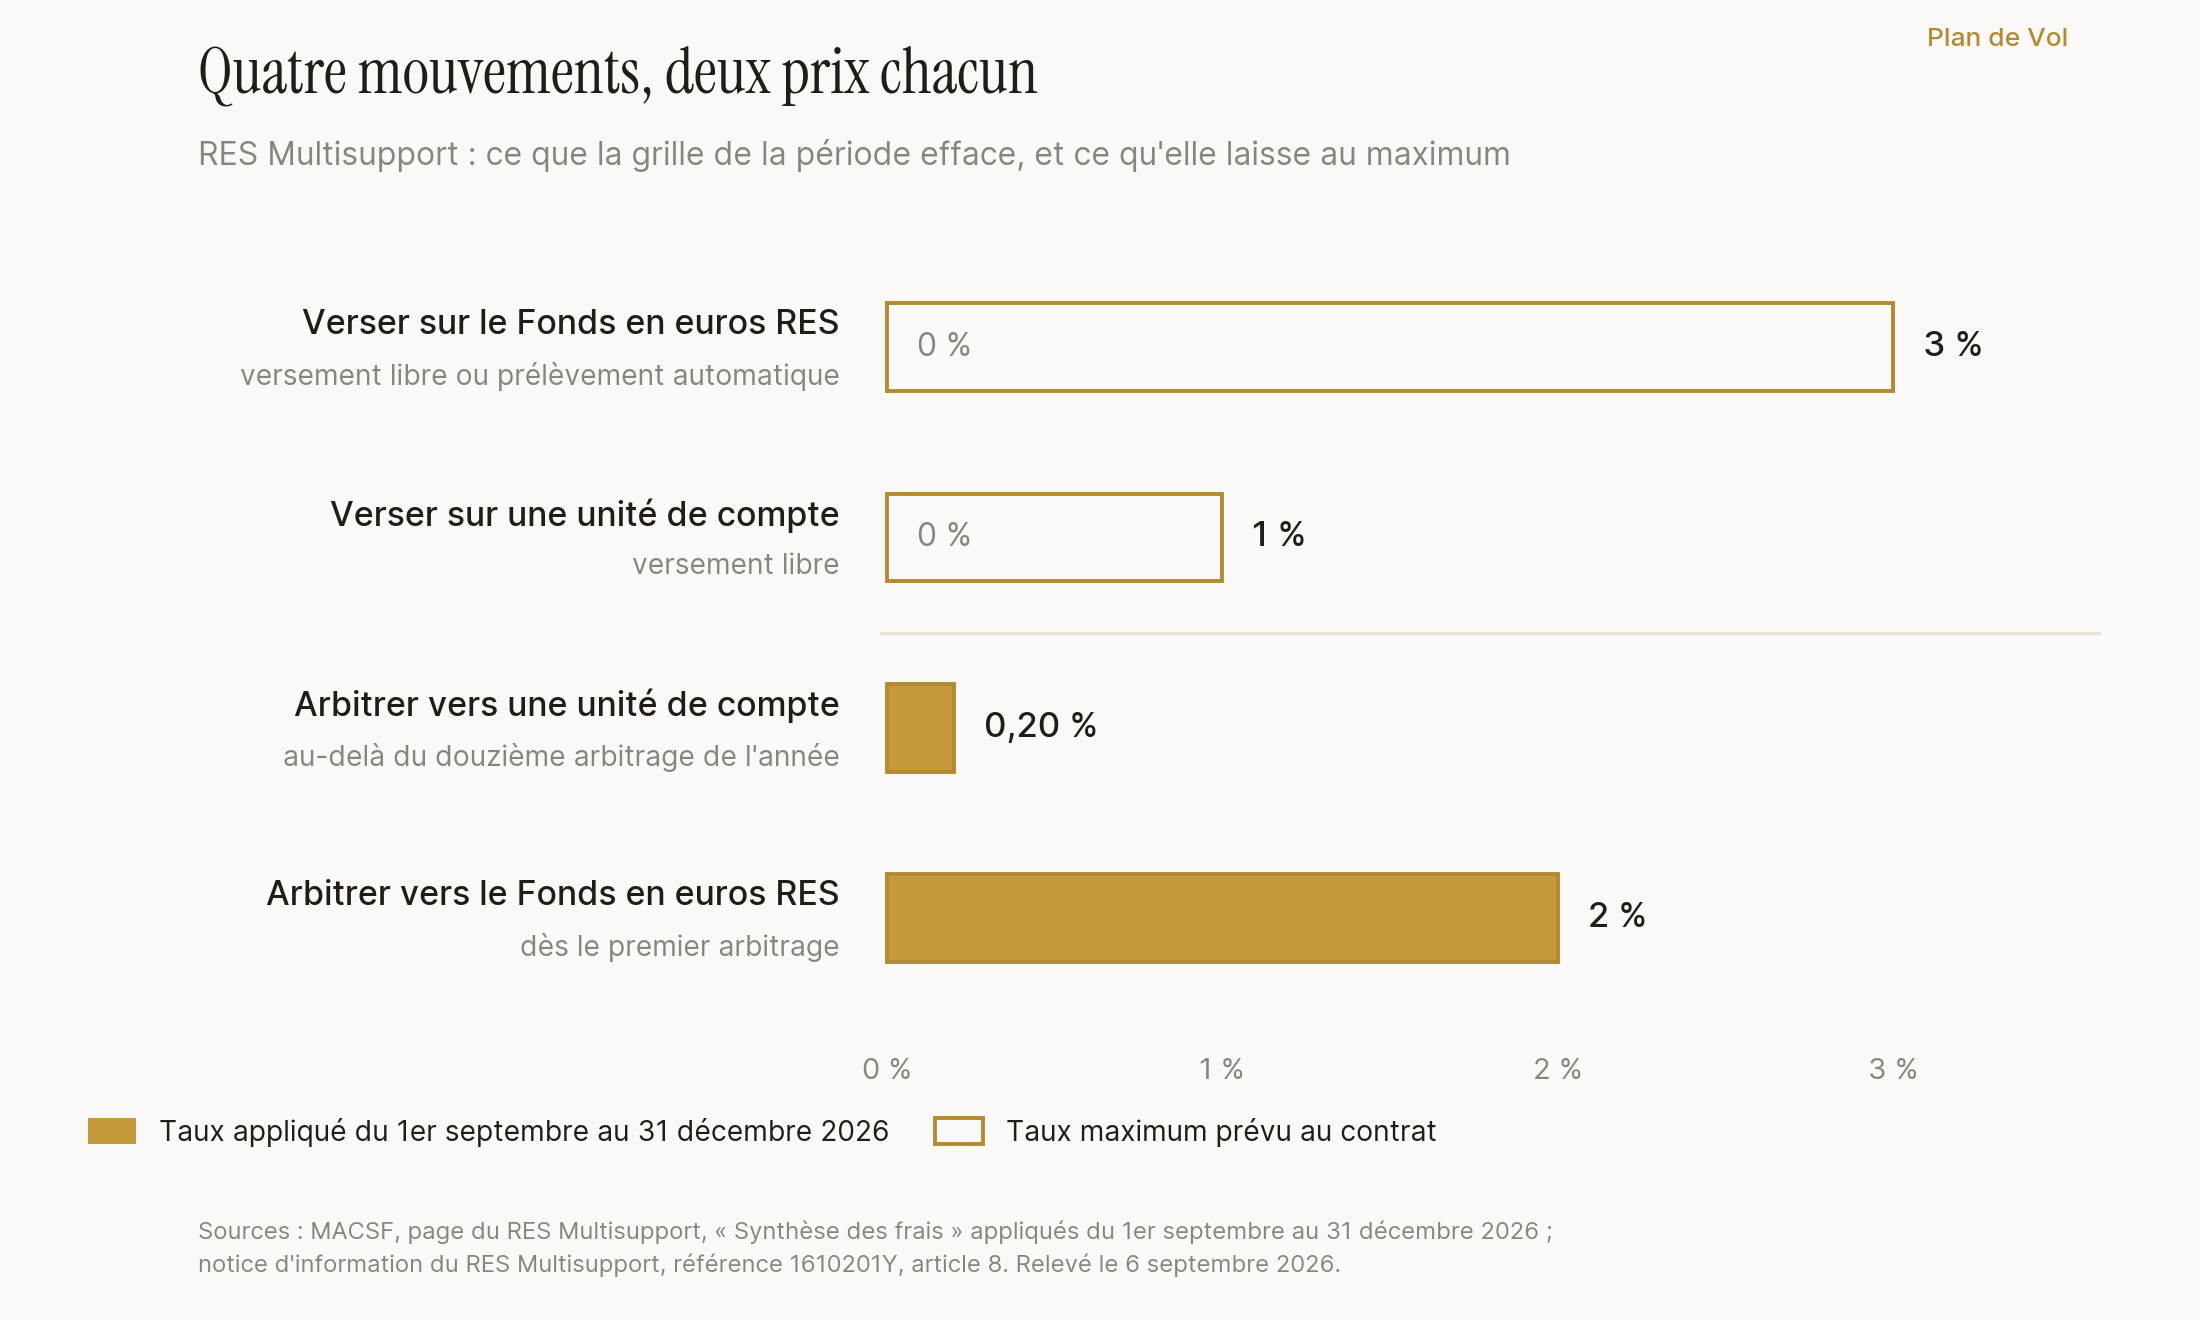
La grille de période ne les efface donc pas tous. Elle ramène les deux versements à zéro jusqu’au 31 décembre 2026. Elle laisse les deux arbitrages exactement à leur maximum contractuel, 2 % vers le fonds en euros et 0,20 % vers les unités de compte au-delà du douzième. L’offre du moment porte sur l’entrée, pas sur les mouvements internes.
Un montant donne la mesure. Un adhérent qui déplace 100 000 € de ses unités de compte vers le fonds en euros paie 2 000 € au titre de cet arbitrage. La même somme déplacée dans l’autre sens ne lui coûte rien, tant qu’il reste dans les douze arbitrages de l’année.
Ces frais d’arbitrage ont un périmètre précis, et la notice le nomme en une incise. Ils s’appliquent « en profil Libre ou consécutif à un changement de profil ». Les arbitrages que l’assureur réalise lui-même, dans les profils Permanents et dans le profil Évolution, sont gratuits. La sécurisation annuelle du profil Évolution vers le fonds en euros ne coûte donc rien à l’adhérent. Ce tarif par sens de mouvement ne vise que celui qui arbitre lui-même, ce qui est l’une des différences concrètes entre déléguer la répartition et la tenir soi-même.
Une conséquence pratique en découle. Une grille annoncée pour quatre mois ne vaut que quatre mois. Celle-ci a été relevée le 6 septembre 2026 et s’arrête le 31 décembre. Avant chaque versement, deux lectures suffisent : la synthèse en vigueur donne le prix du jour, la notice donne la borne que ce prix ne peut pas dépasser.
La couche que la synthèse ne montre pas
La synthèse s’arrête au contrat. Elle annonce 0,50 % de frais de gestion annuels, ramenés à 0,45 % à partir de 450 000 € de cotisations nettes. Elle ne dit rien des frais que chaque fonds prélève à l’intérieur de sa propre valeur. C’est la couche que nous décortiquons ligne par ligne dans notre lecture d’un relevé annuel d’assurance vie.
Le récapitulatif annuel la publie, et il fait lui-même l’addition. Pour chaque support, il donne les frais de gestion de l’unité de compte, puis les 0,50 % du contrat, puis une colonne « frais totaux » qui additionne les deux. Sur la période 2025, ces frais totaux vont de 1,00 % à 2,93 % par an. Le plancher est celui du fonds monétaire de la gamme. Le plafond est celui d’un support que le document signale fermé à l’investissement.
Chaque ligne porte une seconde information. À l’intérieur des frais du fonds, une part est signalée comme rétrocédée. Le code des assurances la définit. Ce sont les rétrocessions de commission perçues au titre de la gestion financière, « par l’entreprise d’assurance, par ses gestionnaires délégués […] ou par le dépositaire des actifs du contrat ». Les proportions se lisent support par support, pas en moyenne. Elles valent 1,03 % sur les 1,20 % de Médi Actions, 0,65 % sur les 1,50 % de Carmignac Patrimoine, 0,315 % sur les 0,50 % de Médi Monétaire. Une rétrocession brute n’est pas un revenu net conservé : le document dit qu’elle existe et combien elle vaut, pas comment elle se partage ensuite.
Reste à savoir ce que cette couche pèse. Prenons 10 000 € placés une fois, 5 % de rendement brut par an, vingt ans, à allocation identique. Sans aucun frais, le capital atteint 26 533 €. Les 0,50 % du contrat en retirent environ 2 400 €. Les 1,20 % de Médi Actions en retirent environ 5 000 € de plus. La couche que la synthèse ne montre pas pèse un peu plus du double de celle qu’elle montre.
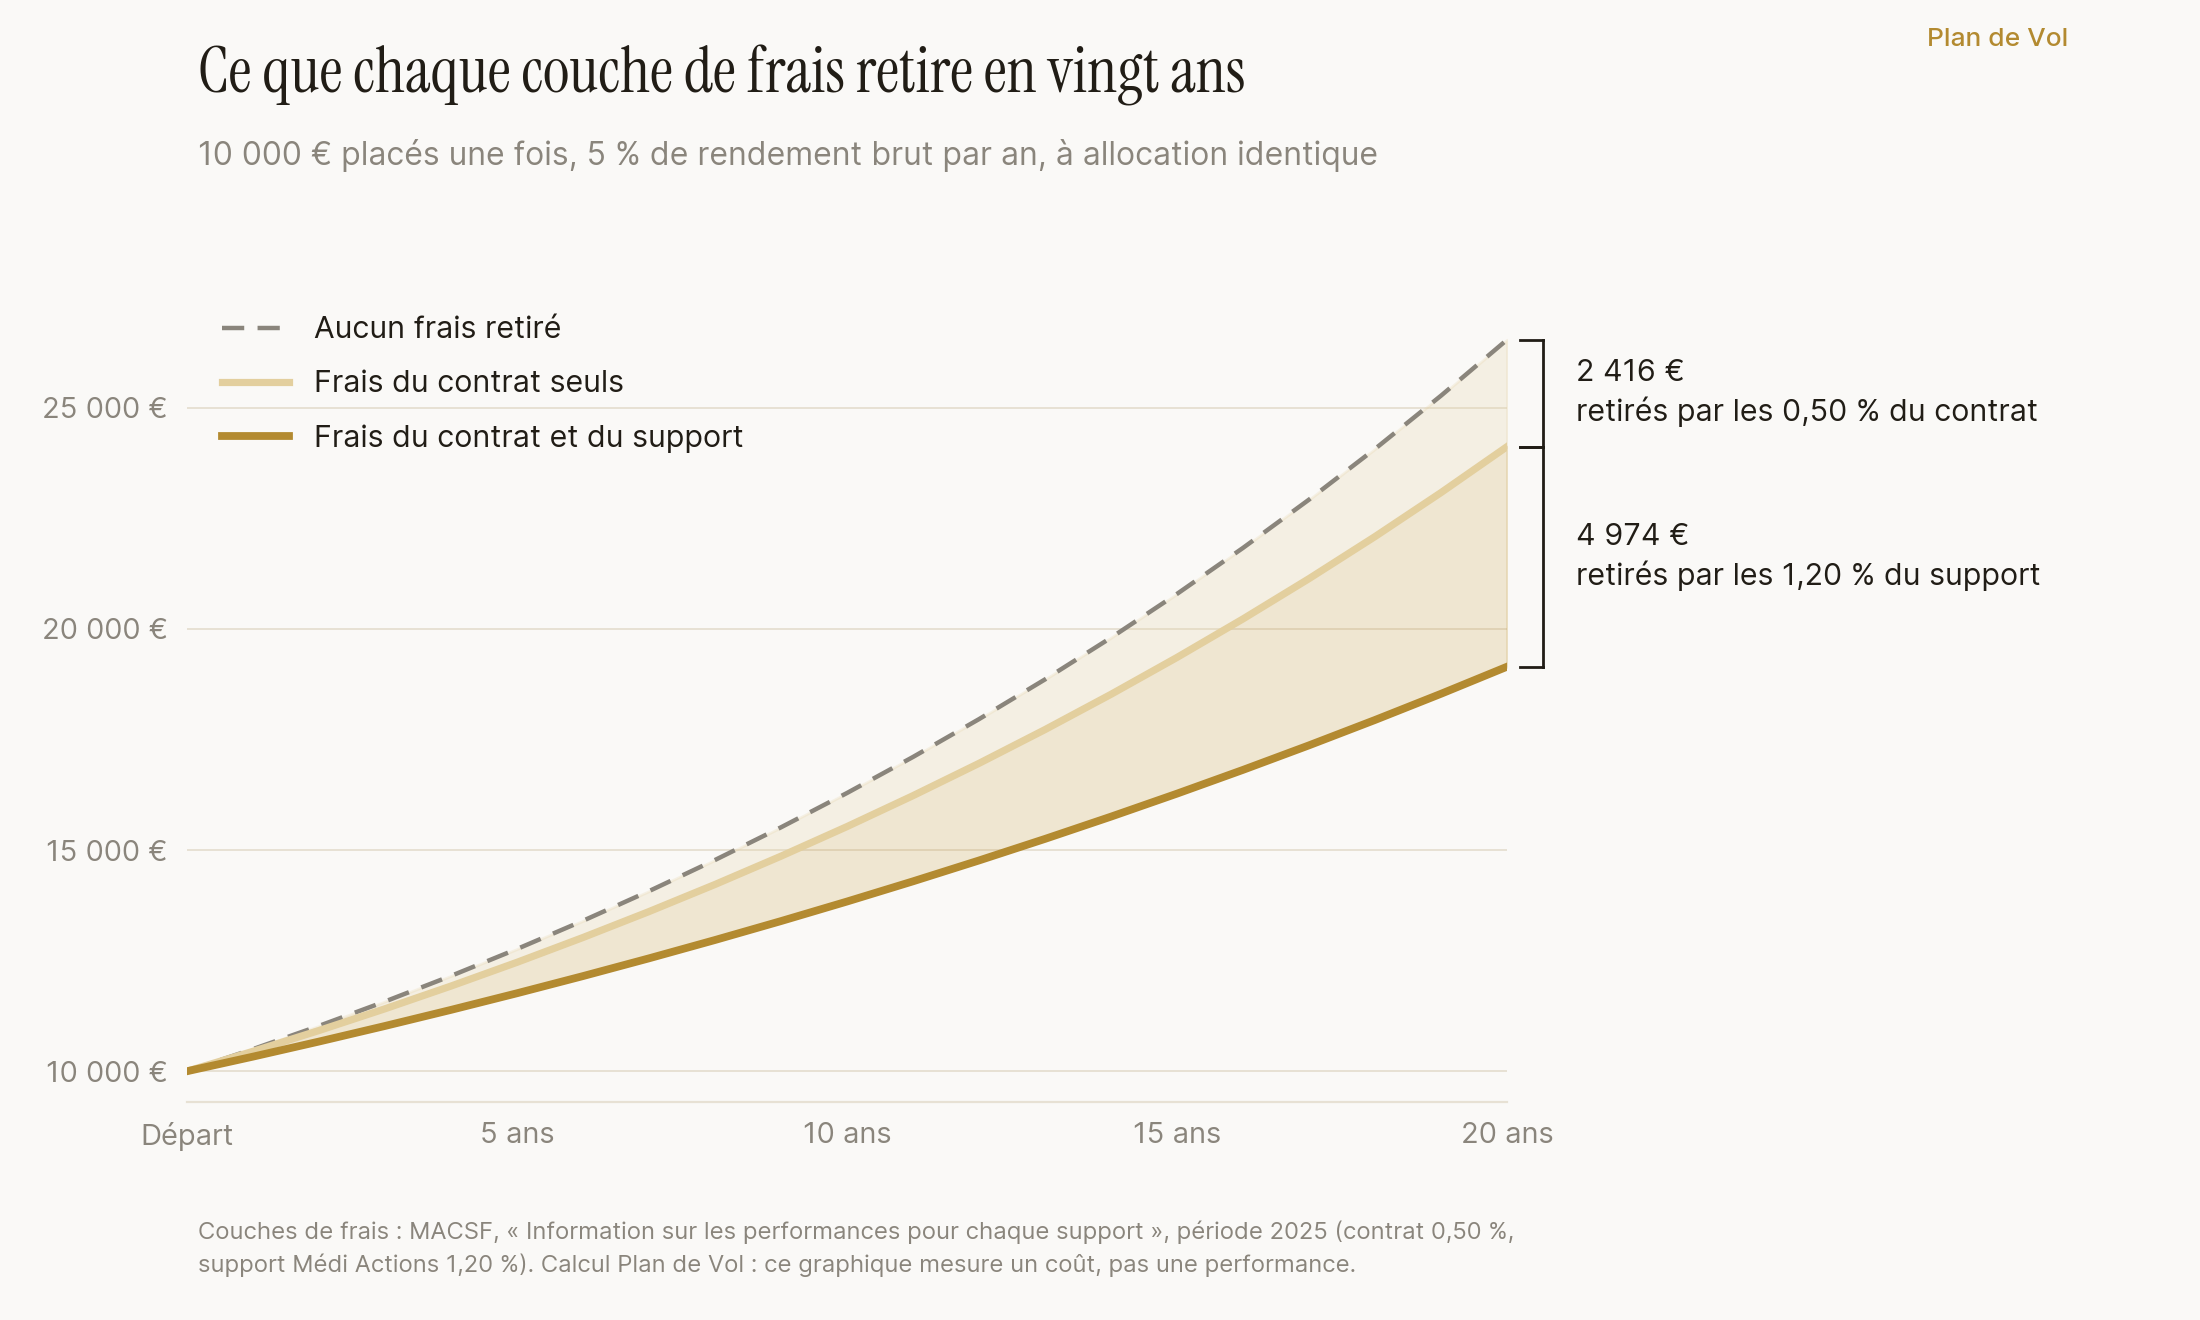
Deux précisions rendent ce calcul lisible. Les frais du support sont déjà déduits de la performance affichée du fonds. Ils ne s’ajoutent pas à ce que vous lisez sur votre relevé : ils expliquent une part de l’écart entre le brut et le net. Cette arithmétique vaut pour toute couche de frais, quel que soit le contrat, comme nous l’avons chiffré sur vingt ans.
Et le RES Retraite, le plan d’épargne retraite de la même maison ?
C’est le contrat que l’on constitue à côté de la retraite obligatoire, celle dont nous avons détaillé la mécanique pour les médecins libéraux affiliés à la CARMF. Sur la même période, du 1er septembre au 31 décembre 2026, le premier versement est à 0 %, les suivants à 1 % en versements programmés et 2 % en versements libres. Les frais de gestion annuels sont de 0,50 %, les arbitrages à 0 %. La notice pose les plafonds : 3 % au plus sur les cotisations libres, 2,5 % dans le cadre d’une convention d’abonnement.
Trois lignes se lisent avant la sortie. Sortir en capital ne coûte rien. Sortir en rente coûte jusqu’à 3 % de chaque arrérage versé, pendant toute la durée de la rente. Transférer le plan ailleurs est plafonné à 1 % de la valeur de transfert, avant le cinquième anniversaire de l’adhésion. Ces deux sorties, nous les mettons en regard dans notre comparaison de la sortie en capital et de la sortie en rente. Nous avons chiffré à part le coût complet d’un plan d’épargne retraite.
Ce qu’un contrat de groupe peut changer sans vous
Le RES Multisupport n’est pas un contrat que vous signez face à un assureur. C’est un contrat d’assurance vie de groupe à adhésion facultative, souscrit par l’Association médicale d’assistance et de prévoyance auprès de la MACSF épargne retraite. Vous y adhérez, contre 10 € versés une fois à l’association pour une adhésion individuelle. La négociation, elle, se tient entre l’association et l’assureur.
La notice l’écrit sans détour : « Les droits et obligations de l’Adhérent/Assuré peuvent être modifiés par des avenants au contrat, conclus entre la MACSF épargne retraite et l’association AMAP. L’Adhérent/Assuré est préalablement informé de ces modifications. » La grille de période, elle, se fixe à l’intérieur de ces plafonds, sans avenant. La clause joue quand les plafonds eux-mêmes, ou d’autres droits, changent.
Le code des assurances chiffre ce « préalablement ». L’article L141-4 oblige le souscripteur à informer les adhérents par écrit, « trois mois au minimum avant la date prévue de leur entrée en vigueur ». Il y ajoute une porte de sortie : « L’adhérent peut dénoncer son adhésion en raison de ces modifications. » Cette faculté disparaît quand l’adhésion est obligatoire. Ici, elle est facultative.
Le taux du fonds en euros suit la même logique de période. La MACSF publie 3,15 % pour 2025, « net de frais de gestion hors prélèvements sociaux et fiscaux ». C’est un taux servi au titre d’un exercice clos, pas un taux annoncé pour le suivant.
Reste une asymétrie de fait, et elle vaut pour toute assurance vie. Un contrat ne se transporte pas d’un assureur à un autre. En changer suppose de le racheter, puis d’en souscrire un autre, ce qui remet le compteur fiscal à zéro. Nous l’avons détaillé dans notre article sur le transfert et le rachat d’une assurance vie. Les paramètres d’un contrat se révisent plus vite qu’un contrat ne se déplace.
Cinq questions à poser à votre conseiller MACSF
Ces questions ne cherchent pas à prendre qui que ce soit en défaut. Elles mettent sur la table ce qu’un tableau de synthèse ne porte pas à lui seul.
- Quelle grille de frais s’appliquera à mon prochain versement, et jusqu’à quelle date ? La synthèse en vigueur donne le tarif du moment, la notice donne la borne qu’il ne peut pas dépasser.
- Si je réoriente mon épargne vers le fonds en euros, combien coûte l’opération ? Cet arbitrage est facturé dès le premier, à la différence de ceux qui vont vers les unités de compte.
- Quels frais totaux portent les supports que je détiens, et quelle part en est rétrocédée ? Le récapitulatif annuel donne les deux, support par support.
- Mes arbitrages sont-ils réalisés par l’assureur ou par moi ? Les premiers sont gratuits, les seconds suivent la grille du moment.
- Comment serai-je informé du prochain avenant, et sous quel délai ? Le code des assurances fixe trois mois au minimum et ouvre une faculté de dénonciation.
Aucune de ces réponses ne se devine. Toutes se trouvent dans des documents que vous avez déjà reçus, ou qui sont en ligne.
Questions fréquentes
Les frais du RES MACSF sont-ils vraiment à 0 % ?
Sur les versements, oui, et pour une période nommée. La synthèse des frais publiée par la MACSF indique 0 % de frais sur versements du 1er septembre au 31 décembre 2026, sur tous les versements, programmés compris. Les autres lignes restent facturées. Les frais de gestion annuels sont de 0,50 %. L’arbitrage vers le fonds en euros coûte 2 % dès le premier, celui vers les unités de compte 0,20 % au-delà du douzième de l’année. La note du tableau annonce enfin qu’au-delà du 31 décembre 2026, de nouveaux frais seront définis dans la limite des taux maximums du contrat. Ces maximums sont de 3 % vers le fonds en euros et de 1 % vers les unités de compte.
Pourquoi un arbitrage vers le fonds en euros coûte-t-il plus qu’un arbitrage vers les unités de compte ?
Parce que le contrat prévoit deux tarifs distincts selon la destination du mouvement. La notice d’information du RES Multisupport fixe l’arbitrage vers le fonds en euros RES à 2 % maximum des montants arbitrés, dès le premier arbitrage. Elle rend gratuits les douze premiers arbitrages de l’année vers les unités de compte, et facture les suivants 0,20 % maximum. Ces frais ne concernent que les arbitrages demandés en profil Libre, ou consécutifs à un changement de profil. Ceux que l’assureur réalise lui-même dans les profils Permanents et Évolution sont gratuits.
Que sont les frais rétrocédés indiqués sur les supports du RES Multisupport ?
Ce sont des rétrocessions de commission. L’article L132-22 du code des assurances les définit. Ce sont les commissions perçues au titre de la gestion financière des actifs représentatifs des engagements en unités de compte. Elles peuvent l’être par l’entreprise d’assurance, par ses gestionnaires délégués ou par le dépositaire des actifs du contrat. Elles sont incluses dans les frais du fonds, pas ajoutées à eux. Le récapitulatif annuel de la MACSF les publie support par support : par exemple 1,03 % sur les 1,20 % de frais du support Médi Actions au titre de 2025. Un montant rétrocédé n’est pas pour autant un revenu net conservé.
Où trouver les frais applicables à son contrat RES Multisupport ?
Dans trois documents qui ne disent pas la même chose. La synthèse des frais, sur la page produit de la MACSF, donne le tarif appliqué sur la période en cours. La notice d’information, à son article 8, donne les taux maximums prévus au contrat, qui sont la vraie limite dans la durée. Le récapitulatif annuel des performances par support donne les frais propres à chaque unité de compte, la part rétrocédée et le total avec les frais du contrat. Le document d’informations clés complète en affichant les coûts de distribution maximaux et l’incidence annuelle des coûts.
Le RES Retraite applique-t-il les mêmes frais que le RES Multisupport ?
Non, la grammaire est la même mais les chiffres diffèrent. Sur la période du 1er septembre au 31 décembre 2026, le RES Retraite affiche 0 % sur le versement initial. Les versements ultérieurs sont à 1 % s’ils sont programmés, à 2 % s’ils sont libres. Les frais de gestion annuels sont de 0,50 %, les arbitrages à 0 %. Sa notice fixe les maximums à 3 % sur les cotisations libres et 2,5 % dans le cadre d’une convention d’abonnement. Deux lignes lui sont propres. La sortie en capital ne coûte rien, tandis que la sortie en rente supporte jusqu’à 3 % de chaque arrérage versé. Et le transfert vers un autre plan est plafonné à 1 % de la valeur de transfert, avant le cinquième anniversaire de l’adhésion.
Le même calcul, sur vos contrats
Vous savez maintenant où se lit le prix de ce contrat, et pourquoi un seul nombre n’y suffit pas. Une grille datée pour le tarif du moment, une notice pour les plafonds qui tiennent dans la durée, un récapitulatif annuel pour la couche des supports. Reste à poser tout cela sur votre situation : les supports que vous détenez réellement, les mouvements que vous faites dans l’année, et le moment de vos prochains versements.
C’est le travail de Plan de Vol. Reprendre ces trois documents sur vos propres contrats, chiffrer ce que chaque couche retire, et vous rendre la lecture avant votre prochaine décision.
Sources publiques citées dans cet article : page du RES Multisupport, macsf.fr (synthèse des frais appliqués du 1er septembre au 31 décembre 2026 ; frais sur versements de 1 % vers les unités de compte, 0,6 % en prélèvement automatique et 3 % vers le fonds en euros ; taux du fonds en euros RES de 3,15 % en 2025, net de frais de gestion hors prélèvements sociaux et fiscaux ; contrat de groupe souscrit par l’association AMAP ; relevé le 6 septembre 2026) ; notice d’information du RES Multisupport, référence 1610201Y (dispositions essentielles et article 8 : taux maximums sur cotisations, frais de gestion, frais d’arbitrage, garantie plancher, pénalités ; modification des droits et obligations par avenants entre la MACSF épargne retraite et l’association AMAP) ; document d’informations clés du RES Multisupport, révision du 12 novembre 2024 (coûts de distribution maximaux, incidence annuelle des coûts) ; information sur les performances pour chaque support, période du 1er janvier au 31 décembre 2025 (frais de gestion de chaque unité de compte, part rétrocédée, frais de gestion du contrat, frais totaux) ; page du RES Retraite, macsf.fr et notice d’information du RES Retraite, référence 1610301E (synthèse des frais de la période, taux maximums, frais sur arrérages de rente, frais de transfert sortant) ; article L132-22 du code des assurances (information annuelle par unité de compte : valeurs, frais prélevés, frais supportés par l’actif, rétrocessions de commission) ; article L141-4 du même code (remise de la notice, information écrite des modifications trois mois au minimum avant leur entrée en vigueur, faculté de dénonciation de l’adhésion) ; arrêté du 24 février 2022 portant renforcement de la transparence sur les frais du plan d’épargne retraite et de l’assurance-vie (tableau standardisé annexé à l’article A522-1 du code des assurances). Les taux cités sont ceux relevés le 6 septembre 2026 ; illustration pédagogique, sans conseil de gestion ni recommandation, votre situation propre déterminant l’issue.