Vous cotisez à la CARMF depuis votre installation. Vous n’avez choisi ni le taux, ni l’assiette, ni la valeur de vos points. En 2026, un revenu net de 130 000 € appelle 25 115 € de cotisations en secteur 1, et 33 872 € en secteur 2 : entre 19 et 26 % de votre revenu. C’est votre premier poste de retraite, et le seul dont vous ne fixez rien. Voici ce que ces cotisations achètent, et ce qui reste décidable.
Trois régimes empilés, et celui dont on parle le plus n’est pas le plus lourd
La CARMF n’est pas un contrat. C’est la caisse à laquelle la loi vous affilie dès que vous exercez la médecine à titre libéral : l’article L.640-1 du code de la Sécurité sociale ne laisse aucune marge. Elle gère trois régimes obligatoires superposés, chacun avec ses propres règles.
- Le régime de base (1949), commun à toutes les professions libérales, en points et en trimestres d’assurance.
- Le régime complémentaire vieillesse (1949), propre aux médecins, en points et en répartition provisionnée : vos cotisations paient les pensions d’aujourd’hui, avec des réserves derrière.
- Le régime ASV (1972), les allocations supplémentaires de vieillesse, réservé au médecin conventionné. En secteur 1, les caisses d’assurance maladie en financent les deux tiers : la même ligne coûte 1 917 € en secteur 1 et 5 751 € en secteur 2.
Un mot sur la base de calcul, car elle n’est pas la même pour tous. Les cotisations sont assises sur l’assiette définie à l’article L.136-3 du code de la Sécurité sociale. En exercice individuel, c’est le bénéfice de l’activité. En société soumise à l’impôt sur les sociétés, c’est la rémunération perçue pour vos fonctions. S’y ajoute la part des dividendes qui dépasse 10 % du capital social, des primes d’émission et de votre compte courant d’associé. Le revers va de pair : les points suivent l’assiette. Une assiette moindre, ce sont des cotisations moindres, et des droits moindres à la retraite.
Chacun a sa propre valeur de point. Au 1er janvier 2026, un point de base verse 0,6599 € par an. Un point complémentaire en verse 77,14 €, un point ASV 11,82 €, à 62 ans. Ces trois nombres ne se comparent pas entre eux, pas plus que ceux de la Préfon et de la CRH hospitalière. Ce qui compte, c’est le poids de chaque étage dans la pension.
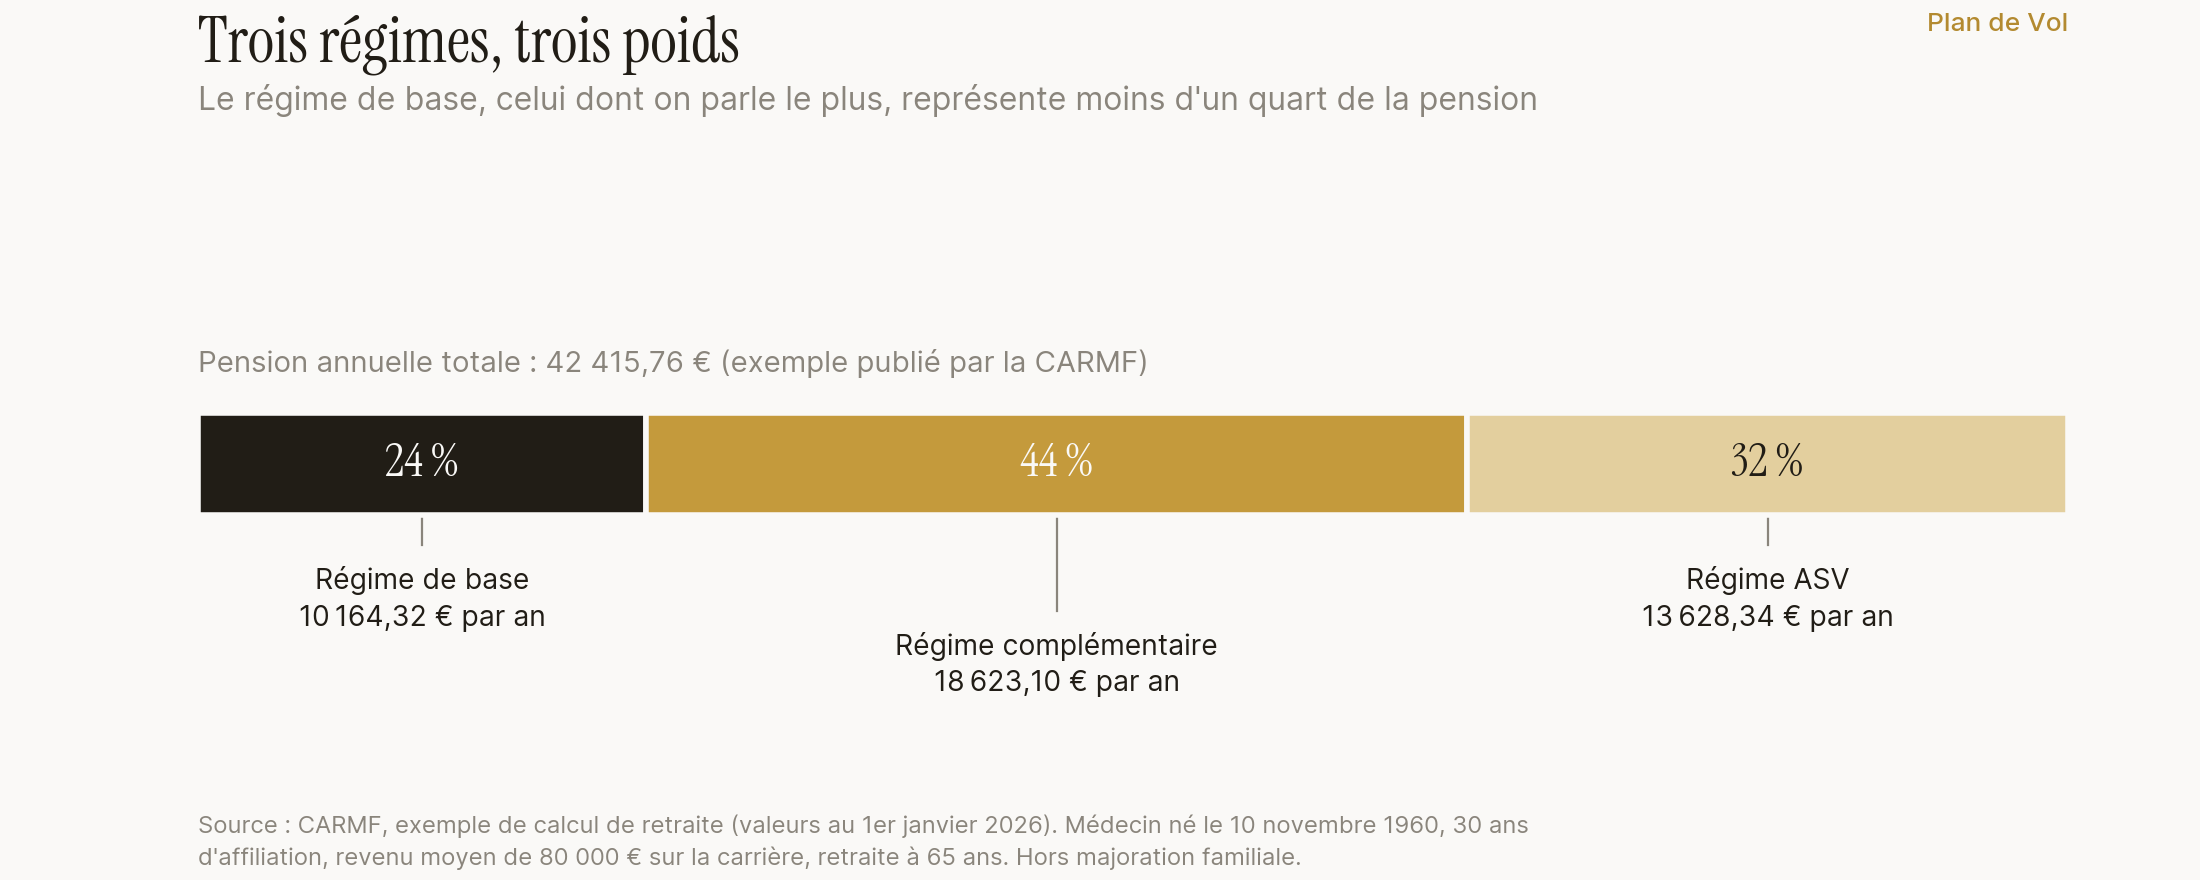
La caisse publie un exemple de calcul complet. Un médecin né en 1960, trente ans d’affiliation, 80 000 € de revenu moyen, retraite à 65 ans : 42 415,76 € de pension annuelle. Le régime de base, celui dont l’âge légal fait les gros titres, en représente moins d’un quart.
Que produit un euro de cotisation CARMF ?
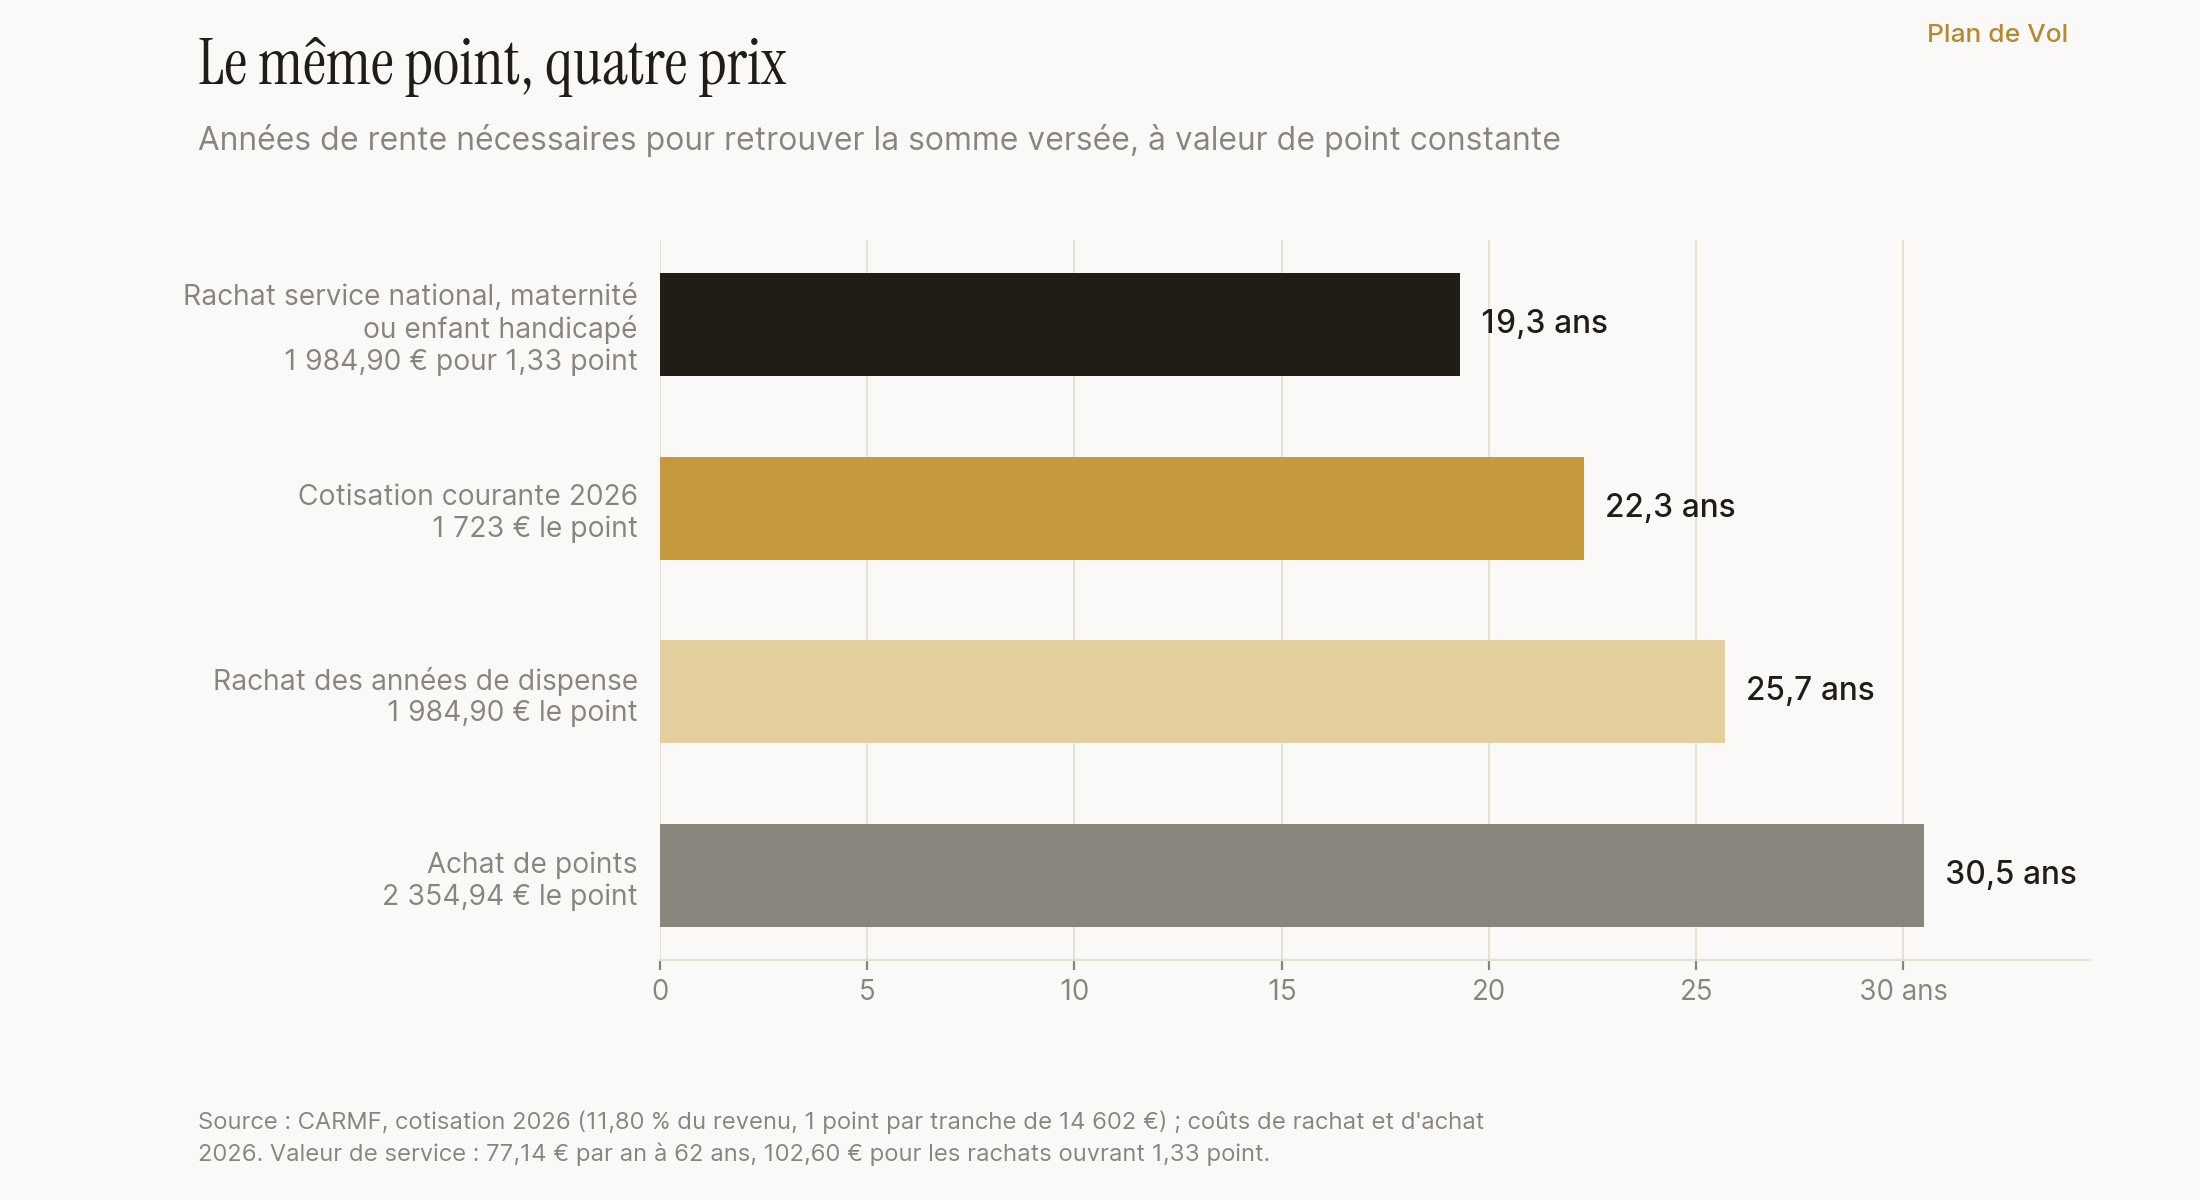
Prenons le régime complémentaire, le plus lourd des trois. En 2026, il prélève 11,80 % de votre revenu net dans la limite de 168 210 €, et vous attribue un point par tranche de revenu de 14 602 €. La division tient en une ligne. Un point complémentaire vous coûte 1 723 €, et vous versera 77,14 € par an, à vie, dès 62 ans. Il faut donc environ vingt-deux années de rente pour retrouver la mise, soit un point d’équilibre autour de 84 ans.
L’ordre de grandeur n’a rien d’exotique : une vingtaine d’années pour la Préfon, vingt-cinq pour la CRH. C’est la signature d’une rente viagère : vous n’achetez pas un capital reprenable, mais un revenu à vie. Ceux qui décèdent avant ce point d’équilibre financent ceux qui vivent au-delà : c’est la mutualisation du risque de longévité, et c’est le principe même du viager.
Le régime de base, lui, ne suit pas cette logique. Sa première tranche prélève 8,73 % jusqu’à 48 060 €, le plafond annuel de la Sécurité sociale, et attribue jusqu’à 557 points, l’essentiel de vos droits. La seconde prélève 1,87 % sur tout le revenu jusqu’à 240 300 €, et attribue un point par tranche de 9 612 €. Faites le calcul : cette tranche vous coûte 180 € à ce titre. Elle vous achète 66 centimes de rente annuelle. Il faudrait plus de deux siècles et demi de retraite pour la récupérer.
Il n’y a là ni erreur ni anomalie. Un régime obligatoire n’est pas un placement : il mêle par construction l’acquisition de droits personnels et le financement de la solidarité, entre générations et entre professions. Le savoir ne réduit pas ce que vous devez, mais il vous dit où regarder.
Vos cotisations 2026 augmentent : payez-vous plus, au total ?
Si vous avez ouvert votre appel de janvier, vous avez vu le saut. Le taux du régime complémentaire est passé de 10,20 % à 11,80 %, une hausse de 15,69 % en un an. Celui de la base, de 8,23 % à 8,73 % en première tranche.
Cette hausse ne s’ajoute pas à ce que vous payiez. L’assiette de calcul des cotisations sociales des indépendants change en 2026. Une part de ce que vous versiez en CSG, environ un cinquième selon la caisse, change simplement d’étiquette : elle quitte la ligne CSG, qui ne vous ouvrait aucun droit, pour la ligne cotisation retraite, qui vous en ouvre. Dans sa lettre de janvier 2026, le président de la caisse, le docteur Olivier Petit, écrit que ces montants « correspondent à de la CSG que vous aurez économisée ». Il chiffre l’apport au seul régime complémentaire à quelque 160 millions d’euros par an.
Un chiffre du tableau publié dans la même lettre demande qu’on s’y arrête. Pour un revenu de 90 000 €, la cotisation complémentaire progresse de 15,69 %, et le nombre de points acquis de 13,24 %. La cotisation monte plus vite que les droits qu’elle achète : rapportés l’un à l’autre, ces deux chiffres disent qu’un euro cotisé y achète environ 2 % de droits de moins qu’en 2025. Ce n’est pas une charge nette de plus, puisque la CSG baisse en face. C’est un léger renchérissement du point.
Reste la question que vous vous posez vraiment : au total, payez-vous plus ou moins ? La caisse répond, mais en prévision. Son encadré annonce une CSG en baisse d’environ 20 %. Côté charges totales, il prévoit un recul de 2 à 5 % en secteur 1, une hausse de 3 à 5 % en secteur 2. Le président écrit que l’ensemble « restera globalement stable, en baisse pour les médecins de secteur 1, probablement en légère hausse pour les secteur 2 ». Le mot est de lui.
Pourquoi les deux secteurs ne sont-ils pas logés à la même enseigne ? Un élément est établi et publié. Les médecins de secteur 1 bénéficient d’une participation de l’Assurance maladie à leurs cotisations, dont une part s’intitule explicitement compensation de CSG : de 645 à 1 456 € selon le revenu. Les secteur 2 n’ont aucune ligne équivalente, et leur cotisation ASV forfaitaire est trois fois celle du secteur 1. Mais la caisse annonce ces effets sans publier le calcul qui y conduit, et nous ne le reconstituerons pas à sa place.
Ce que la valeur de votre point a fait en dix ans
Vos points, eux, ne valent pas un montant acquis d’avance. La valeur de service, ce que chaque point verse chaque année, est fixée annuellement par le conseil d’administration, sous contrôle des autorités de tutelle. Rien ne l’indexe.
Pour 2026, la caisse a revalorisé le point complémentaire de 1,3 % et le point de base de 0,9 %. Son président souligne que le premier dépasse l’inflation 2025, qu’il situe autour de 1 %. C’est exact. Sur dix ans, l’échelle change. La même lettre publie la série, à liquidation 65 ans : entre 2016 et 2026, le point de base gagne 17,29 %, le complémentaire 12,93 %, l’ASV 4,54 %. Sur une période plus courte d’un an, entre les moyennes annuelles 2016 et 2025, les prix à la consommation hors tabac mesurés par l’INSEE ont progressé de 19,6 %. Les trois points sont en dessous.
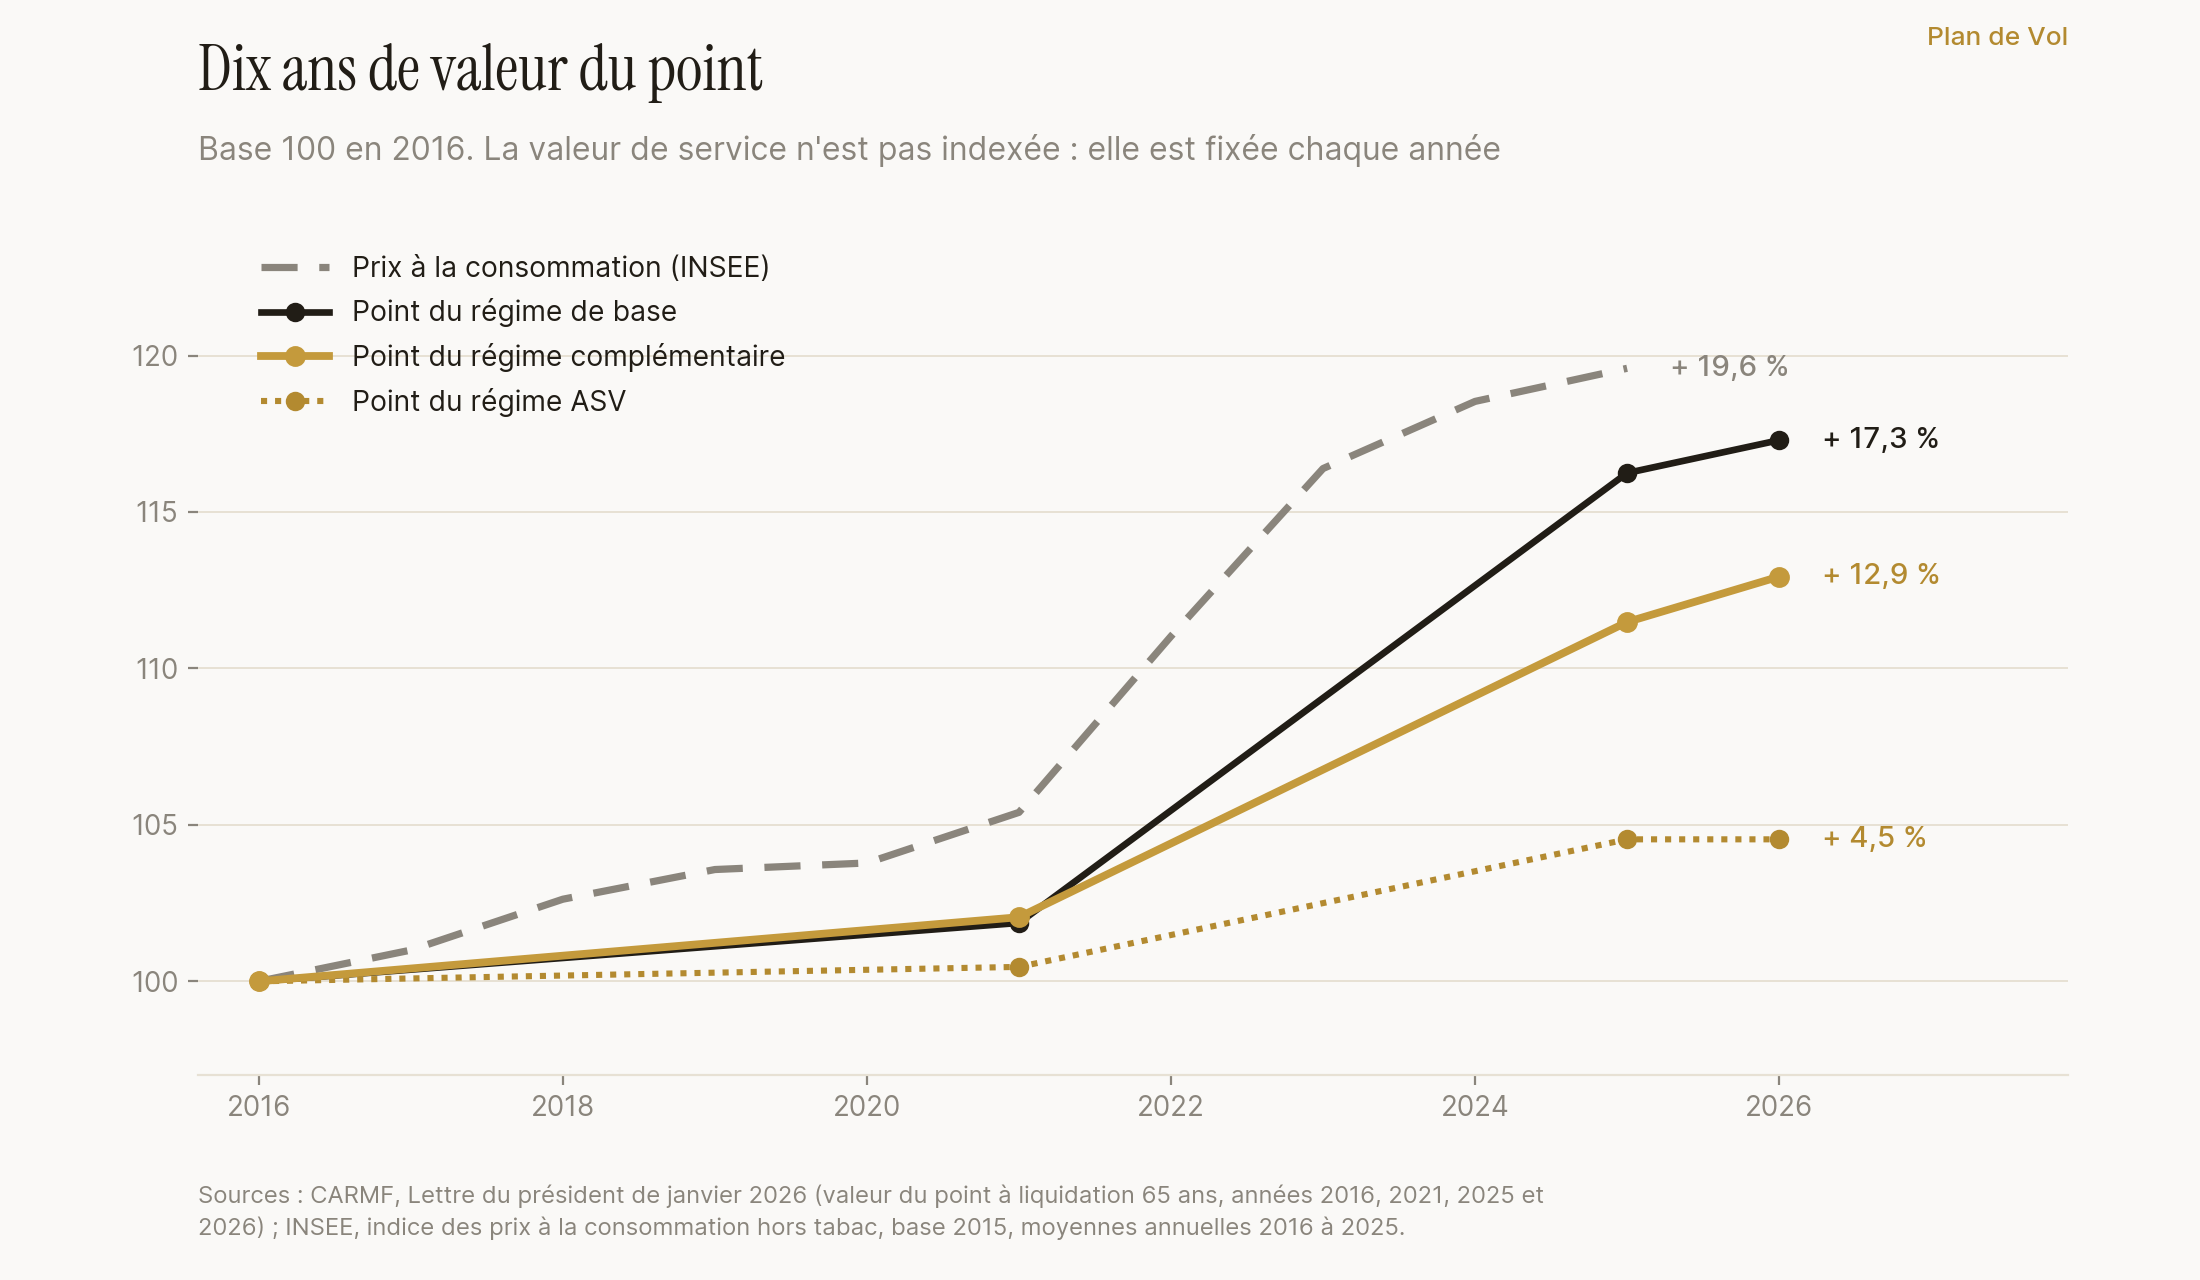
Cette série a une conséquence directe sur le calcul du début. Les vingt-deux années de rente nécessaires pour retrouver la mise supposent une valeur de point constante. Elle ne l’est pas : elle monte, ce qui rapproche l’équilibre en euros. Mais si elle monte moins vite que les prix, comme sur les dix dernières années, l’équilibre en pouvoir d’achat, lui, s’éloigne. Rien de cela n’apparaît sur votre relevé.
Une seconde mécanique sépare deux populations que le mot revalorisation réunit. La valeur de service s’applique à tous les points. Quand elle monte, toutes les pensions déjà versées montent immédiatement, financées en répartition par les cotisations des actifs et par les réserves. Le cotisant, lui, ne perçoit rien : sa pension sera calculée avec la valeur en vigueur le jour de sa liquidation. Le président écrit que « toute revalorisation est bonne à prendre pour tous, pour les retraités et l’ensemble des allocataires bien sûr, mais également pour les cotisants, futurs retraités ». Ce qu’un cotisant constate est plus étroit : la revalorisation de cette année est acquise à celui qui perçoit, et seulement indicative pour celui qui cotise.
Rien de tout cela n’est un procès. Un régime par répartition ajuste ses paramètres à sa démographie et à ses réserves, et la caisse le dit sans détour : elle a traversé un déficit technique, ses réserves ont amorti le choc, et elle estime en sortir. Garanti, sûr : ce sont des mots de distribution, pas des mots d’analyse. Ici, le risque n’est pas celui d’un marché qui baisse. C’est celui d’un paramètre révisé chaque année, hors de votre main.
Ce qui reste décidable
Reprenons ce que vous ne décidez pas. Votre affiliation. Les taux. L’assiette. Le nombre de points attribués et leur valeur de service. Les taux de réversion au conjoint survivant : 54, 60 et 50 % selon le régime. Reste une marge, plus étroite qu’on ne l’imagine et plus chiffrable qu’on ne le croit.
La date de liquidation. La réforme dite de la retraite en temps choisi majore vos retraites complémentaire et ASV après 62 ans : 5 % par an jusqu’à 65 ans, puis 3 % par an jusqu’à 70 ans. Le maximum atteint 30 %, sur les deux régimes qui font plus des trois quarts de la pension. Ce n’est pas un cadeau pour autant. Le point acheté 1 723 € verse 77,14 € à 62 ans et 88,71 € à 65 ans. Dans les deux cas, la mise se retrouve vers 84 ans. Le report ne change pas l’âge auquel vous récupérez votre versement. Il change le rythme auquel vous le récupérez.
Le prix auquel vous obtenez vos points. Un point complémentaire ne coûte pas la même chose selon la porte. Cotisé, il revient à 1 723 €. Acheté, quand vous ne totalisez pas quatre points par année d’affiliation, à 2 354,94 €, soit 37 % de plus. Trois rachats échappent à cette règle : au titre du service national, de la maternité ou d’un enfant handicapé, chaque trimestre racheté ouvre 1,33 point pour 1 984,90 €. Ce sont les seuls points du régime qui coûtent moins cher que la cotisation courante. Rachats et achats se déduisent de votre revenu professionnel sans limitation, là où les versements sur un contrat facultatif sont plafonnés.
Le cumul avec une activité libérale. Poursuivre après la liquidation est une décision, et elle a un prix chiffré. Depuis le 1er janvier 2023, le médecin en cumul intégral acquiert de nouveaux droits au régime de base. Ils sont plafonnés à environ 2 403 € de pension, atteints en six ans pour un revenu de 80 000 €. Au complémentaire et à l’ASV, la caisse l’écrit noir sur blanc : « les cotisations restent non attributives de droits ». Un médecin en cumul verse donc 11,80 % de son revenu au régime complémentaire sans acquérir un seul point. Une décision de gouvernance, réexaminée périodiquement, et un chiffre à connaître avant d’arbitrer.
Ce que vous constituez à côté. Reste la part que la CARMF ne gouverne pas du tout. Un plan d’épargne retraite, un ancien contrat Madelin, une assurance vie : là, vous choisissez tout, à commencer par les frais.
Quatre questions à poser avant votre prochaine décision
Votre relevé de carrière et votre appel de janvier contiennent la matière. Quatre questions suffisent à la faire parler, auprès de la CARMF ou de votre conseiller.
- Combien de points ai-je dans chacun des trois régimes, et que valent-ils cette année ? C’est la multiplication qui donne l’ordre de grandeur de votre pension.
- Que représente en euros un report de ma liquidation d’un an, de deux ans, de trois ans ? La majoration se calcule à l’avance, trimestre par trimestre.
- Ai-je des périodes rachetables, et à quel prix cette année ? Service national, maternité, enfant handicapé, années de dispense ou d’études : les barèmes dépendent de votre âge.
- Si je poursuis après la liquidation, quelles cotisations m’ouvriront des droits ? La réponse diffère selon le régime.
Questions fréquentes
Combien vais-je toucher de la CARMF ?
La caisse publie un exemple complet. Un médecin né en 1960, affilié trente ans, 80 000 € de revenu moyen, liquidant à 65 ans, perçoit 42 415,76 € par an. Soit 24 % de régime de base, 44 % de complémentaire et 32 % d’ASV. Votre situation en diffère forcément, car vos points dépendent de chacune de vos années de revenu.
Comment est calculée ma cotisation CARMF ?
Trois cotisations s’additionnent, une par régime. En 2026, le régime de base prélève 8,73 % de votre revenu jusqu’à 48 060 €, et 1,87 % sur tout le revenu jusqu’à 240 300 €. Le régime complémentaire prélève 11,80 % dans la limite de 168 210 €. La cotisation ASV, due par le seul médecin conventionné, est forfaitaire : 1 917 € en secteur 1, 5 751 € en secteur 2. La base de calcul dépend de votre structure d’exercice : le bénéfice de l’activité en exercice individuel, la rémunération de vos fonctions en société soumise à l’impôt sur les sociétés. Une assiette moindre, ce sont des cotisations moindres, et des droits moindres à la retraite.
Puis-je payer moins de cotisations CARMF ?
Pas en négociant : les taux et l’assiette sont fixés par décret et s’imposent à tous. Les statuts prévoient en revanche des situations particulières : dispenses pour insuffisance de revenus, exonérations pour raison de santé ou de maternité, dispositions de fin de carrière. Le conjoint collaborateur dispose, lui, d’un vrai choix entre plusieurs options d’assiette. Des cas à instruire, pas des leviers à actionner d’office.
Si je continue d’exercer après ma retraite, mes cotisations m’ouvrent-elles de nouveaux droits ?
Au régime de base, oui, mais en cumul intégral seulement : il faut avoir liquidé toutes ses pensions et réuni les conditions du taux plein. Ces droits sont plafonnés à environ 2 403 € par an. Au complémentaire et à l’ASV, la caisse indique que les cotisations restent non attributives de droits : vous versez 11,80 % de votre revenu sans acquérir de point.
La CARMF pourra-t-elle tenir ses engagements ?
Personne ne peut promettre la valeur d’un point dans vingt ans. Trois faits sont établis. Le régime complémentaire est géré en répartition provisionnée, avec des réserves constituées de longue date. La caisse indique être encore en déficit technique, c’est-à-dire dépenser plus qu’elle ne perçoit, et estime en sortir. Et la valeur de service est révisée chaque année, sans engagement au-delà. Le sujet ne se règle pas en pariant sur une réponse, mais en sachant que cette part de votre retraite dépend de décisions à venir.
Vos cotisations CARMF dans l’Audit de frais
Vous savez maintenant lire les trois étages de votre appel de cotisation. Calculer ce qu’un point vous coûte. Distinguer ce que vous payez en plus de ce qui a seulement changé d’étiquette. Reste à le faire sur votre situation. L’Audit de frais de Plan de Vol est fait pour cela.
Sources publiques citées dans cet article : cotisations et retraites 2026 de la CARMF (taux, assiettes, ASV, valeurs de service du point, taux de réversion) ; mode de calcul et exemple de calcul de la retraite ; Lettre du président de janvier 2026 (réforme de l’assiette sociale, évolution des cotisations et des droits, série des valeurs de point 2016 à 2026) ; rachats et achats de points (coûts 2026, déductibilité) ; âge de départ et retraite en temps choisi ; cumul retraite et activité libérale ; présentation des régimes. Cadre légal : article L.640-1 et article L.645-1 du code de la Sécurité sociale ; article L.131-6 et article L.136-3 (assiette des cotisations). Prix : indice INSEE des prix à la consommation hors tabac, base 2015, moyennes annuelles.